
走出美的光環 安得智聯闖關港股
這家長期隱身幕後、為製造企業提供供應鏈物流服務的公司,雖然收入規模可觀,利潤率卻十分微薄
重點:
- 安得智聯已向港交所遞交上市申請,美的集團希望藉此推動這家昔日內部物流部門獨立發展
- 由於業務高度依賴美的集團,公司議價能力有限,毛利率長期僅維持在約7%的水平
梁武仁
龐大的營收規模往往能在第一時間吸引投資人目光,讓一家企業看起來宛如行業巨頭。但如果最終能轉化為利潤的資金微乎其微,再亮眼的收入數字也難以真正反映企業價值。
安得智聯供應鏈科技股份有限公司正是這類「營收繁榮、利潤單薄」企業的典型案例。隨著公司申請赴港上市,其面臨的最大挑戰,將是如何說服投資人接受其微薄的利潤率,並將自身塑造成一個具有吸引力的投資標的。作為製造業供應鏈物流服務商,安得智聯長期扮演物流整合中介角色,而其最大客戶正是母公司美的集團(0300.HK; 000333.SZ)——全球最大的家電製造商之一。
安得智聯上周提交的申請文件中,不乏令人眼前一亮的數字。對於未深入研究的投資人而言,公司看起來頗具現金牛特質。過去三年,其收入保持約15%的年均增長率,2025年達到215億元(29.6億美元)的規模。
然而,撕開表面的亮麗包裝後,安得智聯商業模式背後並不光鮮的財務現實便顯露無遺。公司主要為美的集團等客戶解決物流與供應鏈管理問題,但這類業務本質上屬於競爭激烈且利潤微薄的服務行業。其大部分收入來自向第三方供應商採購倉儲、運輸等物流資源,再轉售給美的及其他客戶,從中賺取有限的價差。
隨著內地製造企業持續尋求降本增效,愈來愈多企業將倉儲管理、貨運調度等業務外包給安得智聯這類專業供應鏈服務商,帶動相關市場需求持續增長。
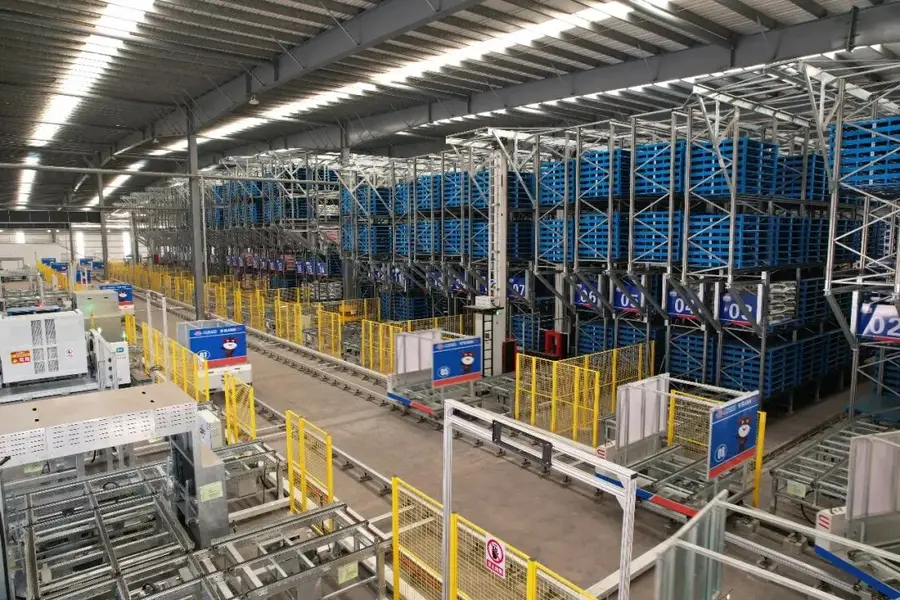
透過精細化配送體系及自動化分揀設備,安得智聯能有效降低工廠庫存成本。其中,家電供應鏈管理業務無疑是公司的核心優勢領域,這與其深厚的美的背景密切相關。公司提供所謂的「一盤貨」生產物流模式,服務範圍涵蓋空調所需鋼材、壓縮機等原材料的供應管理,到大型冰箱送達消費者家門口的最後一公里配送。申請文件引述的第三方研究資料,安得智聯目前是中國家電行業最大的綜合供應鏈解決方案服務商。
不過,儘管這類依靠數據驅動的供應鏈協調服務需求持續增加,但高昂的運營成本與資源投入,也使安得智聯及同業的實際盈利能力受到明顯限制。
利潤微薄
安得智聯的毛利率僅約7%,可謂薄如刀鋒,原因在於其業務高度依賴大量第三方司機、人力作業人員及倉庫租賃資源。其他各項成本進一步侵蝕利潤,使公司淨利率僅剩可憐的2%。換言之,儘管公司去年從美的集團及其他客戶取得龐大收入,最終實現的淨利潤也只有4.49億元。
對於熟悉同類商業模式企業的投資者而言,安得智聯的財務特徵並不陌生。例如,電商巨頭京東集團旗下的京東物流(2618.HK)同樣面臨毛利率偏低的問題。
美的集團貢獻安得智聯超過三分之二收入,這種高度依賴進一步壓縮了公司的利潤空間。從本質上看,安得智聯主要是以極低的服務費,為母公司承擔大量幕後物流與供應鏈工作。當單一客戶掌握一家企業如此大比例的業務來源時,其議價能力本就十分有限;而當該客戶同時還是控股股東時,這種弱勢地位更為明顯。
美的集團首要考量是自身股東利益,而股東自然希望公司持續提升盈利能力。這意味著美的有能力在服務費用上向安得智聯施加壓力,而後者往往只能被動承受。更糟的是,一旦雙方合作關係出現變化,例如美的減少合作、轉向其他物流供應商,甚至終止合作,安得智聯都可能迅速陷入經營危機。若公司成功上市,這種明顯偏向美的一方的不對等關係,也可能成為中小股東長期擔憂的問題。事實上,安得智聯在申請文件中已坦率承認這項風險。
安得智聯在申請文件中表示:「我們的客戶集中度較高,且在很大程度上依賴控股股東。」公司並指出:「倘若美的集團終止、減少與我們的合作,或對相關物流及供應鏈協議條款作出不利調整,我們的業務、財務狀況及經營業績均可能受到重大不利影響。」
這並非紙上談兵的風險。最直接的例子便是京東物流上市後的遭遇。為應對市場逆風,母公司京東集團調整內部履約服務定價,而物流業務則首當其衝,於2021年及2022年錄得巨額虧損。京東物流其後透過積極開拓第三方客戶,才重新恢復盈利,而這也是安得智聯目前努力推進的方向。不過,即使如此,京東物流股價至今仍較2021年高位下跌超過70%。
目前京東物流的歷史市盈率(P/E)約為10.9倍,而市銷率(P/S)更僅有0.3倍。若安得智聯按相同市銷率估值,其市值約為65億元,折合不足10億美元;若按京東物流的市盈率作為參考,其估值則進一步降至約49億元。這再次凸顯安得智聯盈利基礎薄弱,一旦美的進一步壓低服務價格,公司甚至可能由盈轉虧。
此外,中國家電市場已相當成熟,且具有明顯周期性,其景氣程度與房地產市場高度連動。在內地新房銷售已連續多年低迷的背景下,家電需求也面臨一定壓力。
這些風險正迫使安得智聯加快拓展家電以外的客戶群,包括快速消費品、汽車零部件及電子產品製造商。然而,進入這些領域也意味著必須正面迎戰京東物流及順豐控股(6936.HK;002352.SZ)等物流巨頭。在與這些資金雄厚、經驗豐富的競爭對手進行價格競爭時,安得智聯原本已相當微薄的利潤率勢必面臨更大壓力。
港股上市募集的新資金,或許能夠提升安得智聯的競爭力。公司計劃將所得資金用於升級數字化供應鏈平台、推動倉儲網絡自動化,以及支持第三方客戶市場的擴張計劃。
為吸引投資者,安得智聯很可能主打數字化供應鏈、自動化履約中心,以及背靠全球家電巨頭美的集團等投資故事。然而,若公司無法逐步擺脫對母公司的高度依賴,即使擁有龐大營收規模,投資者或許仍應對這份「送上門的新股」保持審慎態度。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景
相關新聞
-
利差收窄壓力升溫 弱勢地區銀行首當其衝
 2139.HK1916.HK
- 簡訊:營銷開支大增 京東首季經調整淨利跌42%
- 投資香港350億 京東何時能回本?
- 美團併購叮咚 阿里不甘落後百億豪搶朴朴
-
上市光環褪色 百望要借AI翻身
6657.HK




