
走出美的光环 安得智联闯关港股
这家长期隐身幕后、为制造企业提供供应链物流服务的公司,虽然收入规模可观,利润率却十分微薄
重点:
- 安得智联已向港交所递交上市申请,美的集团希望借此推动这家昔日内部物流部门独立发展
- 由于业务高度依赖美的集团,公司议价能力有限,毛利率长期仅维持在约7%的水平
梁武仁
庞大的营收规模往往能在第一时间吸引投资人目光,让一家企业看起来宛如行业巨头。但如果最终能转化为利润的资金微乎其微,再亮眼的收入数字也难以真正反映企业价值。
安得智联供应链科技股份有限公司正是这类“营收繁荣、利润单薄”企业的典型案例。随着公司申请赴港上市,其面临的最大挑战,将是如何说服投资人接受其微薄的利润率,并将自身塑造成一个具有吸引力的投资标的。作为制造业供应链物流服务商,安得智联长期扮演物流整合中介角色,而其最大客户正是母公司美的集团(0300.HK; 000333.SZ)——全球最大的家电制造商之一。
安得智联上周提交的申请文件中,不乏令人眼前一亮的数字。对于未深入研究的投资人而言,公司看起来颇具现金牛特质。过去三年,其收入保持约15%的年均增长率,2025年达到215亿元(29.6亿美元)的规模。
然而,撕开表面的亮丽包装后,安得智联商业模式背后并不光鲜的财务现实便显露无遗。公司主要为美的集团等客户解决物流与供应链管理问题,但这类业务本质上属于竞争激烈且利润微薄的服务行业。其大部分收入来自向第三方供应商采购仓储、运输等物流资源,再转售给美的及其他客户,从中赚取有限的价差。
随着内地制造企业持续寻求降本增效,越来越多企业将仓储管理、货运调度等业务外包给安得智联这类专业供应链服务商,带动相关市场需求持续增长。
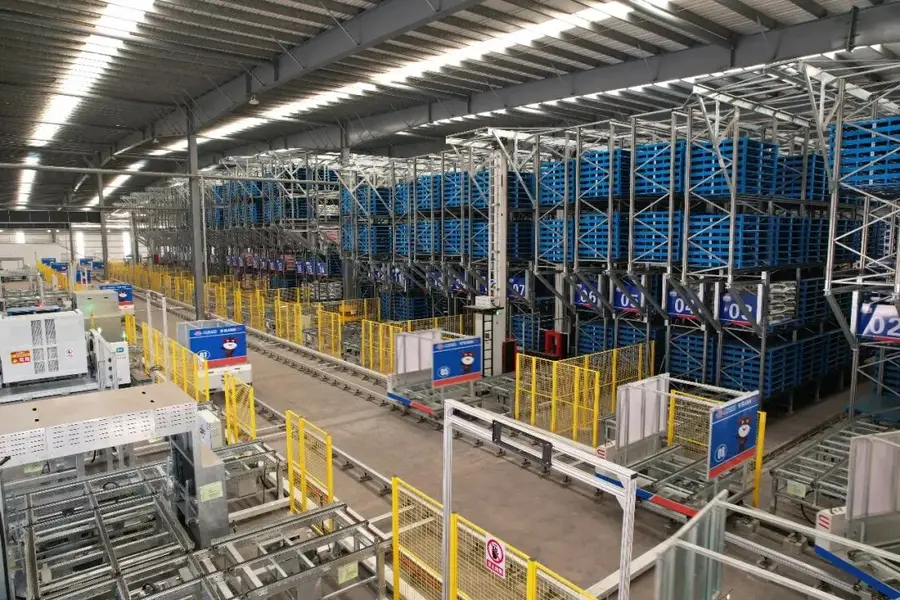
通过精细化配送体系及自动化分拣设备,安得智联能有效降低工厂库存成本。其中,家电供应链管理业务无疑是公司的核心优势领域,这与其深厚的美的背景密切相关。公司提供所谓的“一盘货”生产物流模式,服务范围涵盖空调所需钢材、压缩机等原材料的供应管理,到大型冰箱送达消费者家门口的最后一公里配送。申请文件引述的第三方研究资料显示,安得智联目前是中国家电行业最大的综合供应链解决方案服务商。
不过,尽管这类依靠数据驱动的供应链协调服务需求持续增加,但高昂的运营成本与资源投入,也使安得智联及同业的实际盈利能力受到明显限制。
利润微薄
安得智联的毛利率仅约7%,可谓薄如刀锋,原因在于其业务高度依赖大量第三方司机、人力作业人员及仓库租赁资源。其他各项成本进一步侵蚀利润,使公司净利率仅剩可怜的2%。换言之,尽管公司去年从美的集团及其他客户取得庞大收入,最终实现的净利润也只有4.49亿元。
对于熟悉同类商业模式企业的投资者而言,安得智联的财务特征并不陌生。例如,电商巨头京东集团旗下的京东物流(2618.HK)同样面临毛利率偏低的问题。
美的集团贡献安得智联超过三分之二收入,这种高度依赖进一步压缩了公司的利润空间。从本质上看,安得智联主要是以极低的服务费,为母公司承担大量幕后物流与供应链工作。当单一客户掌握一家企业如此大比例的业务来源时,其议价能力本就十分有限;而当该客户同时还是控股股东时,这种弱势地位更为明显。
美的集团首要考量是自身股东利益,而股东自然希望公司持续提升盈利能力。这意味着美的有能力在服务费用上向安得智联施加压力,而后者往往只能被动承受。更糟的是,一旦双方合作关系出现变化,例如美的减少合作、转向其他物流供应商,甚至终止合作,安得智联都可能迅速陷入经营危机。若公司成功上市,这种明显偏向美的一方的不对等关系,也可能成为中小股东长期担忧的问题。事实上,安得智联在申请文件中已坦率承认这项风险。
安得智联在申请文件中表示:“我们的客户集中度较高,且在很大程度上依赖控股股东。”公司并指出:“倘若美的集团终止、减少与我们的合作,或对相关物流及供应链协议条款作出不利调整,我们的业务、财务状况及经营业绩均可能受到重大不利影响。”
这并非纸上谈兵的风险。最直接的例子便是京东物流上市后的遭遇。为应对市场逆风,母公司京东集团调整内部履约服务定价,而物流业务则首当其冲,于2021年及2022年录得巨额亏损。京东物流其后通过积极开拓第三方客户,才重新恢复盈利,而这也是安得智联目前努力推进的方向。不过,即使如此,京东物流股价至今仍较2021年高位下跌超过70%。
目前京东物流的历史市盈率(P/E)约为10.9倍,而市销率(P/S)更仅有0.3倍。若安得智联按相同市销率估值,其市值约为65亿元,折合不足10亿美元;若按京东物流的市盈率作为参考,其估值则进一步降至约49亿元。这再次凸显安得智联盈利基础薄弱,一旦美的进一步压低服务价格,公司甚至可能由盈转亏。
此外,中国家电市场已相当成熟,且具有明显周期性,其景气程度与房地产市场高度联动。在内地新房销售已连续多年低迷的背景下,家电需求也面临一定压力。
这些风险正迫使安得智联加快拓展家电以外的客户群,包括快速消费品、汽车零部件及电子产品制造商。然而,进入这些领域也意味着必须正面迎战京东物流及顺丰控股(6936.HK;002352.SZ)等物流巨头。在与这些资金雄厚、经验丰富的竞争对手进行价格竞争时,安得智联原本已相当微薄的利润率势必面临更大压力。
港股上市募集的新资金,或许能够提升安得智联的竞争力。公司计划将所得资金用于升级数字化供应链平台、推动仓储网络自动化,以及支持第三方客户市场的扩张计划。
为吸引投资者,安得智联很可能主打数字化供应链、自动化履约中心,以及背靠全球家电巨头美的集团等投资故事。然而,若公司无法逐步摆脱对母公司的高度依赖,即使拥有庞大营收规模,投资者或许仍应对这份“送上门的新股”保持审慎态度。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景
相关新闻
-
利差收窄压力升温 弱势地区银行首当其冲
 2139.HK1916.HK
- 国货美妆挑战外资巨头 自然堂加入赴港上市行列




