上市光環褪色 百望要借AI翻身
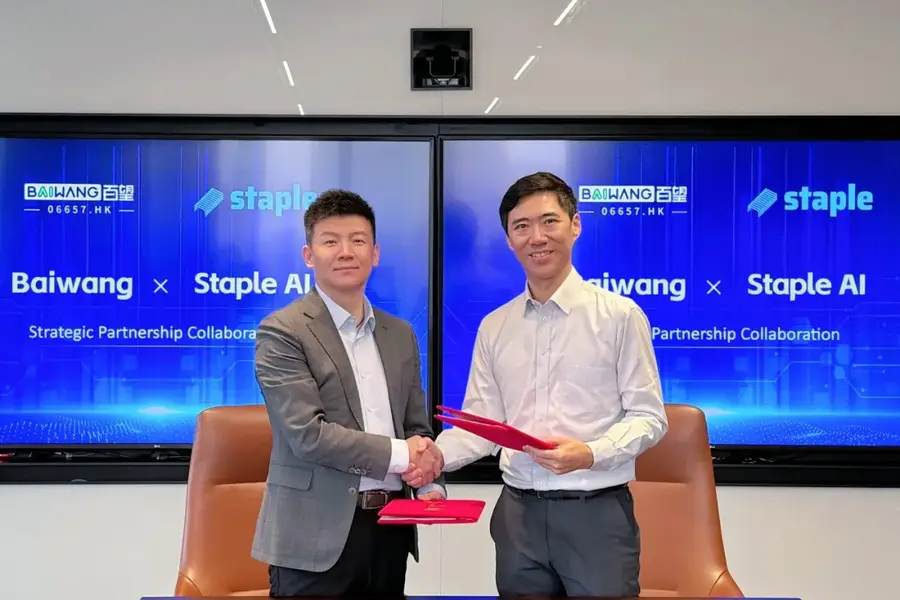
金融科技服務公司百望將與兩家學術機構展開合作,成為其自去年7月股價暴跌以來,少數與業務進展相關的公告之一
重點:
- 百望表示,將與兩家北京科研機構合作,圍繞數據及AI智能體等新興領域展開研究
- 自去年7月股價暴跌逾70%後,公司便鮮少披露業務進展,距離其2024年上市僅一年時間
梁武仁
當一家公司宣布與學術機構建立合作關係時,市場通常反應冷淡。上周五,百望股份有限公司(6657.HK)宣布與兩家學術機構簽署合作協議,情況亦是如此。這類消息通常難以激發投資者熱情,尤其是對一家自上市不足兩年、股價已較高位蒸發逾三分之二的公司而言。
根據合作內容,百望將與位於北京科技園區的北京中關村學院及中關村人工智能研究院,共同開展涉及數據要素與AI智能體等新興領域的研究。對任何以科技為核心的企業而言,這類基礎研究確實具有重要意義,而百望本身正是一家提供企業數字化服務,以及雲端數字財稅與金融交易數據處理的公司。
不過,這份公告與其說是重大業務進展,更像是公司低調提醒投資市場「自己仍然存在」。這也是百望自去年6月與AI公司範式智能(6682.HK)達成合作以來,首次披露與實際業務相關的公告。
毫不意外,百望股價在最新公告發布後幾乎沒有反應,在成交量偏低情況下,當日股價收平。
簡單來說,百望主要協助企業管理電子發票,以及追蹤供應鏈結算流程。如今,提供這類相對傳統服務的公司,往往都希望透過包裝企業敘事來吸引投資者。在2024年上市前,百望便將自己定位為擁有AI概念產品的創新企業,強調其龐大的金融交易數據,可透過AI進行信用預測分析、數字精準營銷及欺詐偵測等應用。
投資者向來喜歡這類科技故事,百望之名,本身便帶有百種願景之意,也反映公司對自身寄予的高期望。在正式上市前,百望已獲阿里巴巴等知名投資者支持。這些重量級股東,也協助百望於2024年7月在香港上市時獲得較高估值。
至少從股價表現來看,百望上市後首年的市場敘事一度仍然成立。受市場對數字化概念公司的樂觀情緒支持,其股價曾長時間維持平穩。然而,股價卻在去年7月突然崩跌。公司其後於8月公布,不僅去年上半年收入錄得增長,更成功由虧轉盈,但這些利好消息,依然未能挽救市場突然轉弱的信心。
這輪暴跌最可能的原因,是上市前投資者持股的一年禁售期屆滿。百望去年7月8日迎來上市一周年,也成為公司股價的關鍵時刻,大量原本受限售安排約束的股份突然可以自由交易。當解禁閘門打開後,大量股份迅速湧入市場。7月10日的成交量,更較禁售期結束前最後一個交易日7月8日暴增逾35倍。
這場拋售令百望股價陷入持續下跌,至今仍未恢復元氣。目前股價已較禁售期結束前數日創下的42.45港元高位下跌逾70%。某程度上,百望失去投資者青睞並不難理解。其機構股東大舉減持,被市場視為對公司未來缺乏信心的訊號,也令不少散戶產生疑問:「如果連大股東都選擇離場,自己為何還要留下?」
盈利乏善足陳
百望去年7月股價暴跌所暴露出的核心問題,其實也是許多AI相關企業的共同困境:雖然市場話題與關注度十足,卻難以真正轉化為同樣亮眼的盈利能力。原因在於,開發炫目的高科技產品,與真正實現商業化盈利之間,存在巨大鴻溝。
百望亦不例外,儘管其財務表現正在改善。公司去年收入按年增長約11%至7.29億元(1.07億美元),年度淨虧損亦由2024年的2.03億元,大幅收窄至僅1,000萬元。
值得注意的是,公司去年僅於3月才推出的AI智能體業務,全年已錄得2.11億元收入。百望最初推出虛擬稅務助手,其後再陸續推出另外兩款AI工具,可處理數據營銷、風險控制及策略分析等功能。
百望能夠迅速擴大這些新產品規模,主要因為公司本身已掌握大量數據資源,並將相關產品作為升級服務銷售予現有客戶。AI智能體業務亦讓公司逐步淘汰毛利率偏低的數據營銷服務。不過,AI智能體業務毛利率僅約26%,不足其核心軟件即服務(SaaS)業務毛利率的一半。
這也反映出AI企業目前普遍面臨的利潤壓力,部分原因在於高性能軟件及支撐AI智能體運作的大模型成本依然高昂。百望競爭對手之一、主攻中小企業雲端會計SaaS的暢捷通(1588.HK),同樣面臨如何在擴大AI智能體業務規模同時維持利潤率的挑戰。
即使經歷去年股價暴跌後,百望目前市銷率(P/S)仍達3.5倍,相比暢捷通的1.4倍仍屬偏高,亦有人認為這更反映市場對其合理估值預期。
百望確實正在推進一些具實際意義的業務,但距離投資者原本期待的「明星AI創新企業」仍有一定差距。若要重新提振股價,公司或許需要公布更多具實際商業價值的業務進展,以證明自己仍站在快速演變的AI浪潮前沿,而非依靠相對缺乏市場想像空間的學術合作來維持關注度。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章