
戶外熱潮催谷增長 奔赴自然再闖港股
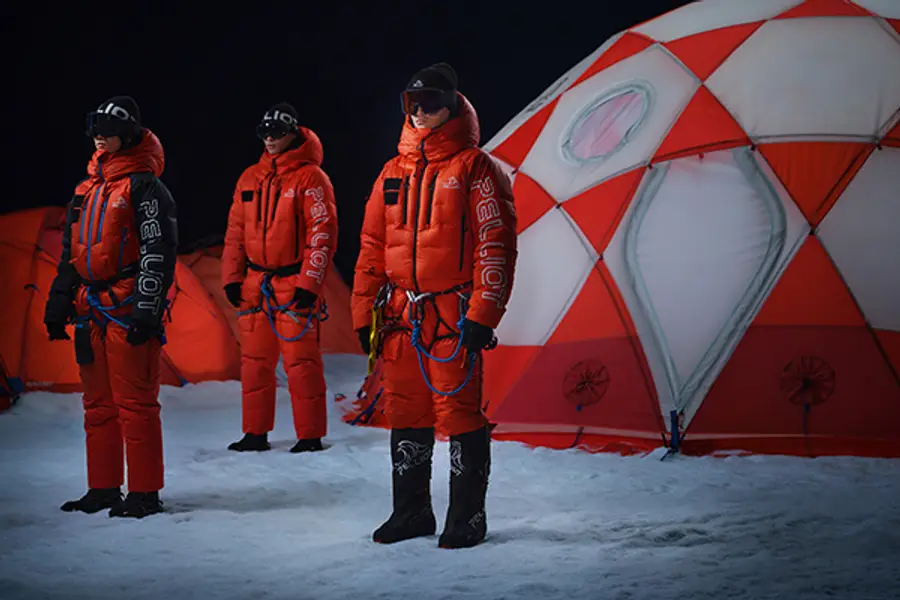
主打高性價比戶外服飾公司奔赴自然增長迅速,但高庫存與較長周轉天數,也為其業務敲響警號
重點:
- 奔赴自然已申請赴港上市,公司估值達28億元,投資者包括騰訊、啟明創投及李開復旗下Sinovision
- 這家戶外服飾企業仍需證明,即使研發投入偏低、沒有自有生產能力,且高度依賴頭部達人帶貨,仍能維持高速增長
譚英
熱愛戶外的人通常不會輕言放棄,無論是登頂高峰、釣上大魚,還是完成一場越野賽,往往都要歷經多次挑戰。這種精神,同樣適用於奔赴自然戶外運動集團股份有限公司。該公司上周第三度申請赴港上市,希望憑藉中國千禧世代與Z世代年輕人近年興起的戶外熱潮,以及自身高速增長故事打動投資者。
這家前稱「伯希和戶外運動集團」的公司,最新上市申請文件顯示,其收入與盈利表現都相當亮眼。
2023年至2025年間,公司收入由9.08億元(1.34億美元)增至27.9億元,三年間增長逾兩倍,年均增速約75%。同期淨利潤亦由1.52億元增至3.56億元以上,毛利率則由58.2%提升至63.7%。此次上市由中金公司與中信證券擔任聯席保薦人,顯示其IPO規模可能不小,集資額或高達1億美元。
若成功上市,奔赴自然將成為中國本土戶外服飾品牌中,首家登陸境外資本市場的企業。不過,它並非唯一爭奪這項頭銜的公司,競爭對手蕉下同樣已申請赴港上市,但至今仍未完成掛牌。
奔赴自然的上市前投資者名單相當亮眼,包括騰訊、啟明創投,以及李開復旗下的SDF LB等機構,這些投資者過往更常出現在科技公司融資案中。2025年3月最新一輪融資中,騰訊投資3億元,啟明創投投資1.5億元,而SDF LB則投資7,000萬元。該輪融資對公司的估值達28億元。
奔赴自然採取直接面向消費者(DTC)模式,近70%的銷售來自線上渠道。公司亦建立規模不大但持續擴張的線下零售網絡,佔總銷售18.1%,其餘12.3%則來自分銷商與批發渠道。
奔赴自然較為特別之處,在於其幾乎「All in」式押注品牌營銷。公司1,074名員工中,銷售與營銷團隊多達570人,佔總人數一半以上;相比之下,其研發與設計團隊僅有50人。
過去十年間,公司一直與影視明星合作,但真正帶來爆發性效果的,是以古裝劇聞名的演員兼歌手成毅。成毅於2024年10月成為品牌全球代言人。公司稱,官宣後僅14小時,奔赴自然全網曝光量便突破10億次,互動量超過2億次,並帶來逾6,000萬元商品交易總額(GMV)。
奔赴自然的模式,與不少國際品牌頗為相似,即將生產外包,再憑藉品牌形象與溢價能力獲取高毛利。相比之下,多數中國本土服飾企業過去主要依靠代工起家,長期難以建立真正獨立的品牌定位。因此,在中國戶外服飾市場中,像奔赴自然這樣專注品牌營銷、並把生產與物流外包的企業,仍屬相對少見。
品牌管理轉型
公司最早於2006年成立時,主要為其他品牌提供供應鏈管理服務;2012年則推出自有品牌「伯希和(Pelliot)」,正式切入毛利率更高的品牌業務。品牌名稱來自20世紀初法國考古學家兼探險家Paul Pelliot。公司目前仍沿用「伯希和」品牌,但已於今年1月將公司名稱改為GoNature。
奔赴自然將自身定位為「輕資產」企業。2025年,公司向155家委託製造商支付的費用,相當於收入的36.3%,低於過去兩年超過40%的水平。不過,由於供應商提高產品價格,成品採購成本佔銷售成本比重,已由12.3%升至2025年的41.7%。
奔赴自然直到2022年時規模仍然不大,當年年銷售額約3億元。不過,隨著品牌開始向中高端市場升級,公司業務開始快速起飛,從原本主要販售平價防風外套,逐步轉向與始祖鳥(Arc’teryx)等高端戶外品牌競爭。始祖鳥母公司Amer Sports(AS.US),則由中國體育用品企業安踏體育(2020.HK)持有。
目前,奔赴自然被市場視為「平價版始祖鳥」,尤其憑藉防水硬殼衝鋒衣建立知名度,相關產品自2023年起迅速走紅。始祖鳥近年在中國市場極為成功,其售價高達1,000美元的硬殼衝鋒衣,更成為不少中國城市戶外愛好者眼中的「必備單品」。
雖然奔赴自然成功控制製造成本,但銷售與分銷開支卻未能同步受控。相關支出由2023年的2.77億元,大增至2025年的逾10億元,佔收入比重亦由30.5%升至37.9%。這只是公司在高速擴張下,成本管理壓力逐漸浮現的多個警訊之一。
公司的庫存亦快速膨脹,由2023年的2.38億元增至2025年的8.7億元,截至今年3月更進一步增加40%至12億元。更令人擔憂的是,庫存周轉天數已由2023年的189天升至2025年的264天,意味產品平均需在倉庫積壓長達約9個月才能售出。
公司的研發投入同樣偏低,2025年研發支出僅7,400萬元,約佔收入3%。對一家希望以先進面料與輕量化設計作為核心賣點的企業而言,這樣的研發規模顯得相對有限。
奔赴自然同時亦面對愈來愈激烈的市場競爭。其戶外衝鋒衣售價約介乎400元至1,000元,約合60至150美元,低於始祖鳥與VF Corp.(VFC.US)旗下The North Face等國際品牌,但仍高於本土市場龍頭駱駝(Camel)300元至700元的價格帶。
隨著迪卡儂、迪桑特等國際品牌加速下沉至低線城市,以及特步(1368.HK)、李寧(2331.HK)等本土運動品牌積極布局戶外市場,競爭預料將進一步升溫。根據《中國戶外運動產業發展報告》,截至去年4月,中國參與戶外運動的人數已達4億人,且仍以每年13.5%的速度增長。
若奔赴自然第三次赴港上市最終成功,其時機或許恰到好處,因為現在正值中國戶外運動市場持續高速發展之際。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
相關新聞
-
奢侈品電商「擺渡人」百秋尚美赴港IPO
-
跑步熱潮南移 特步搶攻東南亞市場
1368.HK



