奔赴星辰大海 中國商業航天掀上市潮
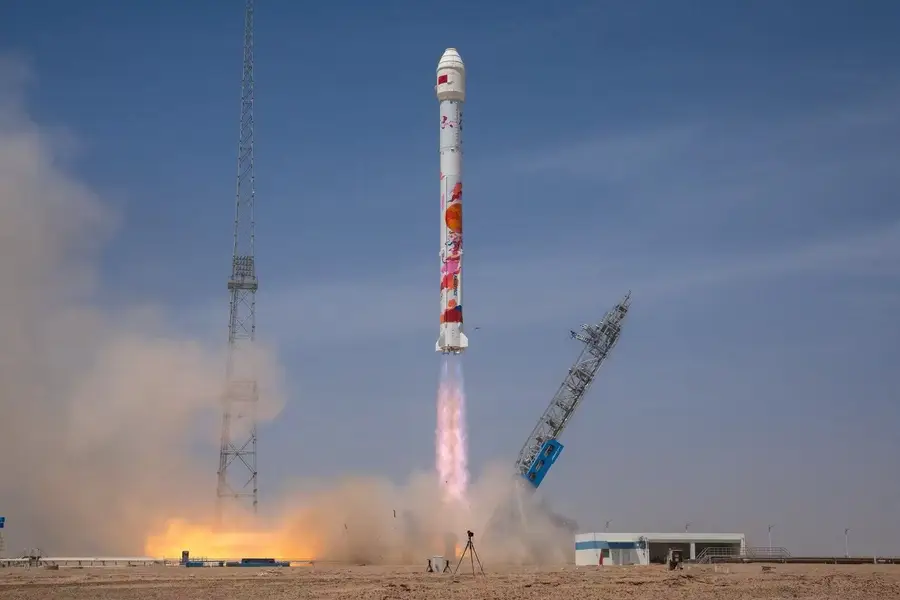
衛星初創企業天儀空間最新一輪融資及IPO籌備,是中國航天企業更大規模上市浪潮的一部分
重點:
- 隨著天儀空間完成13億元融資,並展開初步IPO籌備,愈來愈多中國商業航天企業也正瞄準類似的上市路徑
- 科創板規則愈加明確加上政策支持力度增強,共同推動了這股上市浪潮,但對大多數企業而言,穩定盈利仍難實現
胡鳴鶴
億萬富豪伊隆・馬斯克旗下的SpaceX等航天企業,已經實現了一項中國尚未複製的成就,就是將火箭、衛星及太空服務轉化為足以吸引全球投資者關注的資本敘事。隨著越來越多本土航天初創企業邁向資本市場,掌握這種能力在中國變得愈發重要。當前的關鍵已不再是誰能把東西送入軌道,而是誰能在此基礎上建立一個可盈利的商業模式。
這也正是衛星初創企業天儀空間科技股份有限公司(Spacety)最新動作值得關注的原因。這家總部位於長沙的公司本月稍早披露,已獲得13億元(1.9億美元)的新一輪融資。根據其一位投資者發布的信息,公司亦於2月初在湖南證監局完成IPO輔導備案,這一程序標誌著其邁向中國A股市場上市的第一步。
天儀空間是一家專注於合成孔徑雷達(SAR)衛星的細分領域企業。儘管該領域屬於衛星產業中的細分市場,但天儀空間的發展軌跡,為觀察中國商業航天產業的走向提供了一個窗口。這是因為天儀空間正處於行業多個核心趨勢的交匯點,包括低成本硬件、數據服務,以及商業模式的探索。
在中國航天企業爭相進入資本市場的浪潮中,天儀空間並非個例。包括藍箭航天與中科宇航等火箭製造商,已處於最接近上市的階段;而天兵科技、星河動力航天及星際榮耀等企業亦在推進IPO進程。這些企業的共同目標,是上海「納斯達克式」的科創板,該市場去年已擴大上市標準,將商業航天納入其中。其結果是,中國商業航天產業正逐漸從一系列工程實驗,轉變為一個正在成形的市場。值得注意的是,目前這批企業普遍選擇在境內市場上市,令香港的國際投資者暫時被排除在外。
中國首批民營航天企業覆蓋多個賽道,包括衛星發射與製造、低軌衛星星座建設,以及相關下游應用業務。第一波市場熱潮主要由發射技術帶動,特別是可重複使用火箭。例如,藍箭航天的科創板上市申請,計劃為其可重複使用火箭業務募集75億元資金。
邁入新階段
但下一階段的重點,將從發射本身轉向發射之後,市場開始關注哪些企業能將衛星轉化為通信網絡、導航服務、遙感產品或其他可持續產生收入的業務。
在這一點上,天儀空間是一個具有代表性的案例。與更為人熟知的火箭公司不同,天儀空間專注於合成孔徑雷達(SAR)衛星,這是一個技術門檻更高、但也更具護城河的細分領域。不同於依賴可視條件的光學衛星,SAR衛星利用微波信號運作,使其能在夜間,以及穿透雲層與煙霧的情況下持續工作。
天儀空間已完成21次航天任務並發射38顆衛星,成為中國較具代表性的商業SAR企業之一。其於2020年發射的「海絲一號」(Haisi-1),被廣泛視為中國首顆商業SAR遙感衛星,公司亦表示目前已具備毫米級地表形變監測能力。這一能力之所以重要,在於真正的商業價值在於對地面信息的監測,例如橋樑與隧道狀況、地面沉降,以及在緊急情況下提供影像服務。
但這種能力並不會立即轉化為可持續的商業模式,這也是為何中國民營航天企業紛紛加速進入資本市場,以尋求資金維持運營。藍箭航天目前仍處於大幅虧損狀態,而中科宇航亦警告,發射頻次有限、有效載荷不足以及折舊壓力沉重,導致單次任務難以覆蓋全部成本。類似的結構性問題同樣存在於衛星與遙感企業,即在客戶尚未充分開拓前,資產利用率偏低。
這代表上市不僅是對企業願景的肯定,也將決定哪些公司能夠獲得更多資本持續發展。幾年前,這些企業的投資敘事仍多停留在假設層面,主要圍繞龐大的潛在市場規模,以及誰能成為「中國版SpaceX」的論述。而如今,市場關注的問題正變得更加務實:發射頻率有多高?成本能否下降?載荷是否飽滿?訂單儲備情況如何?收入中有多少屬於可重複性收入?
政策助推
政府政策促成了航天產業從理論走向實踐的這一關鍵轉折。北京推出的新規,為航天企業在科創板上市掃清障礙,使最具潛力的企業在探索可盈利商業模式的同時,獲得更清晰的境內融資渠道。
將中國航天企業與SpaceX作比較具有參考價值,但兩者之間仍存在關鍵差異。最顯著的是,SpaceX通過實踐證明,當低成本發射、衛星基礎設施與下游服務相互協同時,可以構建出可盈利的商業模式,從而改變了產業討論的方向。
中國航天產業不太可能複製出一個將多項航天業務整合於單一主體之下的本土版本。其商業航天發展呈現出更為分散的格局,由區域產業集群、地方政府資金,以及大量專注於價值鏈不同環節的專業化企業共同構成。在這樣的體系中,天儀空間並非試圖成為「中國版SpaceX」,而是定位為雷達數據與監測服務領域的專業提供者。
即便如此,這一路徑本身也已相當艱難。天儀空間不僅承擔著資本密集型初創企業的典型壓力,還面臨更具政治敏感性的風險。公司於2023年成為美國制裁對象,當時美國財政部指控其盧森堡子公司向私人軍事服務公司瓦格納集團有關的行動提供衛星影像,支持俄羅斯在烏克蘭的戰爭。這提醒市場,中國航天企業所面臨的風險不僅限於技術挫折或訂單延誤。這是一個金融、國家戰略與地緣政治高度交織的行業。
如果說中國商業航天第一階段的重點在於證明民營企業能夠進入這一市場,那麼下一階段則在於證明它們能夠長期立足。較為容易的部分,是透過發射里程碑、巨型星座計劃的宣布,以及與馬斯克的宏大對比來吸引關注。而更艱難的挑戰在於:建立可持續的發射節奏、提高有效載荷利用率、將衛星數據轉化為客戶願意付費的服務,並在虧損與資金需求超出投資者耐心之前完成這一切。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景
AI需求推高盈利 鼎泰高科港股遇冷