綠色航運需求升溫 浙能邁領乘勢而上
這家領先的綠色航運設備和系統提供商今年收入接近翻倍,並再次向香港上市發起衝刺
重點:
- 浙能邁領再次遞交香港上市申請,希望在快速增長的綠色航運設備市場搶佔先發優勢
- 公司今年首五個月收入接近翻倍,兩項較新的業務收入均已超越其原有的船舶尾氣排放控制及淨化系統業務
陽歌
美伊衝突可能正令全球航運業飽受衝擊,但似乎未有波及浙江浙能邁領綠航科技股份有限公司。這家自稱全球領先的綠色航運設備和系統提供商,反而受惠於市場對清潔船舶的需求蓬勃增長,而這些船舶正是全球貿易的重要支柱。
浙能邁領正希望其高速增長故事能獲得投資者青睞。公司今年1月提交的香港上市申請失效後,上周五再次遞交更新版上市申請。清潔船舶需求為公司的發展前景提供支持,但其業務本身具有較大的波動性,同樣值得關注。
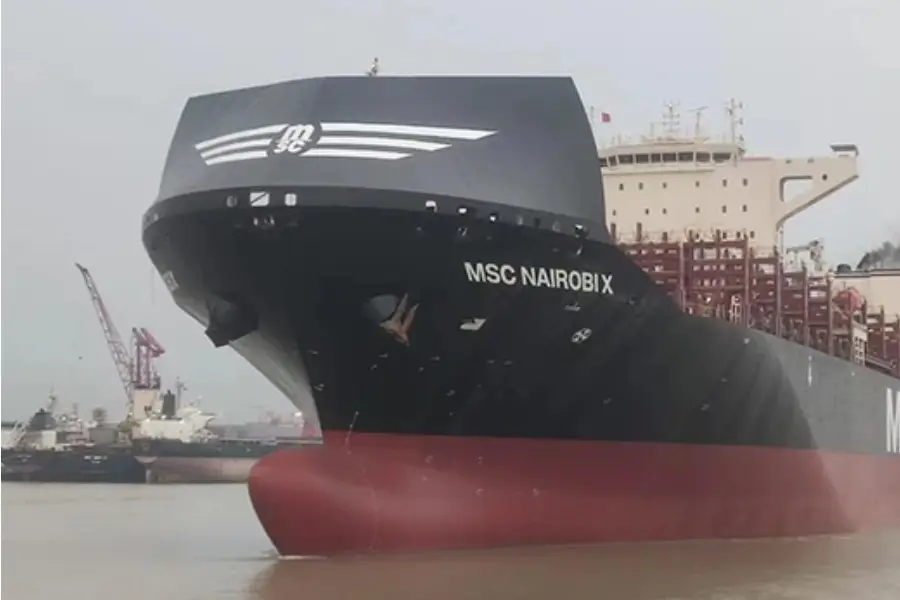
這並不難理解,因為公司的業務標準化程度不高,且高度以項目為基礎。根據上市文件,全球集裝箱航運市場高度集中,十大集裝箱航運集團掌握約85%的全球運營集裝箱運輸總運力。其中規模最大的非上市航運企業地中海航運集團,看來正是浙能邁領遙遙領先的最大客戶。這種高度依賴既有利亦有弊,我們稍後會再詳細討論。
隨著航運公司積極採用最先進技術減少排放,浙能邁領所處市場正快速增長。上市文件引述第三方市場數據顯示,2025年至2030年全球綠色航運設備和系統市場預計將以31.7%的年複合增長率增長,到2030年市場規模將達1,516億元(225億美元)。
浙能邁領成立於2018年,最初主要從事船舶尾氣排放控制及淨化系統業務。公司是當時中國推進「混合所有制改革」的產物之一,這項改革希望透過引入民營資本,為效率較低的國有企業注入新的活力。在浙能邁領的案例中,國有一方是為公司提供初始業務基礎的浙能集團,民營合作方則是王興如,他在中國以國有企業為主導的航運業擁有多年從業經驗。
這種國有與民營資本並存的背景,也反映在公司的管理架構上。王興如現任公司總裁,而董事會主席郭錦榮則擁有長期在浙江省政府部門任職的經歷。當雙方對公司戰略意見一致時,這種混合管理模式可以發揮優勢,也有助公司建立與政府部門的溝通渠道,而政府關係對融資和取得許可等事務相當重要。然而,一旦國有與民營股東之間出現分歧,這種模式也可能帶來問題。在這類情況下,有時更重視政策目標而非盈利的國有股東,幾乎總是佔據上風。
雖然內部股東關係仍是公司未來的一項主要風險,但從上市文件披露的數據來看,浙能邁領目前的經營表現相當不錯。
受兩項較新業務強勁增長帶動,公司2026年首五個月收入由上年同期的13.2億元大增90%至25.1億元。浙能邁領創業初期主要銷售船舶尾氣排放控制及淨化系統,直至2023年,該業務仍貢獻公司幾乎全部收入。但此後,船舶能效增益系統及船舶升級改造及相關服務兩項較新的業務快速增長,今年首五個月的收入均已超越原有的船舶尾氣排放控制及淨化系統業務。
原有業務增長乏力
公司原有的船舶尾氣排放控制及淨化系統業務,今年首五個月收入增長25.5%至7.67億元,佔總收入約31%。但在此之前,這項業務的收入持續下降,2023年至2025年間累計減少約三分之一。收入下滑主要源於價格大幅下降,該業務平均售價由2023年的1,536萬元降至今年首五個月的518萬元。公司表示,價格大幅下降主要由於業務組合從既有船舶升級改造項目,轉向更多新造船項目;前者通常還涉及額外的船舶改裝設計、安裝、改裝、裝配及測試工程,因此合同價值一般遠高於新造船項目。
相比之下,船舶能效增益系統的表現要強勁得多。今年首五個月,該業務收入按年大增144%至8.60億元,佔總收入34%,成為公司最大的收入來源。與平均售價持續下降的原有業務不同,船舶能效增益系統的平均售價明顯上升,由2024年的179萬元增至今年首五個月的290萬元。
船舶升級改造及相關服務的收入亦錄得相若增幅,按年大增145%至8億元,佔總收入約32%。
三大主要業務的毛利率波動較大,其中船舶升級改造及相關服務尤其偏低,大致介乎10%至18%。這反映公司業務非標準化的特性,大部分項目都涉及高度定制化,所需提供的支援服務程度亦各不相同。
不過,浙能邁領最值得關注、同時也是最大的風險因素之一,是公司極度依賴單一客戶。上市文件並未披露該客戶名稱,但從相關描述來看,似乎就是地中海航運集團。今年首五個月,這名最大客戶貢獻公司68%的收入,無論以任何標準衡量,這都是極高的比例。一旦雙方關係轉差,或地中海航運找到性能更好或價格更低的產品,公司收入可能迅速受到影響。
更值得注意的是,公司第二大客戶是一家規模較小的國際航運公司,主要從事乾散貨航運,控制的船隊僅有四艘船舶。今年首五個月,該客戶佔浙能邁領收入13.5%。這意味著,一旦這支規模有限的船隊完成升級改造並配置最新的綠色航運設備,來自這名客戶的相關需求很可能便會大幅減少甚至消失。
話雖如此,公司的財務狀況相當穩健。隨著業務擴張,經營活動所得現金流量淨額亦持續增加,今年首五個月達7.56億元,高於2025年全年的6.33億元。這也令公司的現金儲備由2025年底的7.94億元大幅增至今年5月底的15.0億元。盈利方面,公司今年首五個月期內溢利亦由上年同期的2.77億元增加逾一倍至6.22億元。
如果浙能邁領成功完成香港上市,將成為同類企業中首家上市公司,目前Feen Marine、Panasia Co.及茵夢達(Innomotics GmbH)等主要競爭對手仍屬非上市企業。儘管公司高度依賴單一客戶,而且原有業務增長乏力,但其先發上市優勢加上相對穩健的財務表現,對希望布局全球航運產業的投資者而言,仍可能具有一定吸引力。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量
搭上英偉達自駕計劃 五一視界尋求收入突破
協鑫擬購鋰電材料資產 勢打造第二增長引擎
百億市值蒸發九成九 GOGOX壯士斷臂一元售中國快狗