Chip valuations return to rationality; T-Head misses prime IPO window Alibaba Group recently announced plans to spin off T-Head, its chip-design subsidiary, for an independent public listing in Hong Kong Key Takeaways:  Alibaba submitted its application to the Hong Kong Stock Exchange via a confidential filing  The market estimates T-Head will raise between $2 billion and $3 billion By Lau Chi Hang The Chinese name of T-Head, “PingTouGe,” is a popular moniker for the honey badger, recognized by Guinness World Records as the world's most fearless animal. Despite its diminutive size, the creature boasts a robust physical build and a distinctively fierce temperament. It battles massive predators without a trace of fear, and its extraordinary immunity to venom prompts even deadly snakes to give it a wide berth. After Alibaba Group Holding Ltd. (9988.HK; BABA.US) successfully acquired integrated-circuit design firm C-SKY Microsystems in 2018, it merged the company with the chip team at its DAMO Academy to form a new semiconductor entity. At the time, the team intended to name it “Hummingbird.” However, Jack Ma had just returned from a trip to Africa, where the honey badger's tenacious character had left a lasting impression on him. Overriding all other opinions, he had the final word and christened the new company T-Head. According to Alibaba's announcement, it submitted a confidential application to the Hong Kong Stock Exchange in September this year to spin off and list T-Head (Shanghai) Technology Co. Ltd.. The company stated that the spinoff would better reflect T-Head's intrinsic value and allow investors to more easily assess Alibaba's core businesses. Concurrently, T-Head could attract investors specifically focused on the sector and enhance its overall value, which would facilitate more streamlined and convenient financing efforts should the need arise in the future. T-Head's product portfolio is primarily divided into three categories: First, the Zhenwu series of AI chips, which are used for artificial intelligence model training and inference; second, the Yitian series of server CPUs, primarily designed for use in cloud servers and data centers; and third, Xuantie, which mainly provides RISC-V processor core designs and related IP. Annualized revenue exceeds 10 billion yuan Because Alibaba filed its application confidentially, it did not disclose specific operational or financial data. However, during an analyst call early this year, CEO Eddie Wu Yongming offered a glimpse into the unit's operational status. He noted that as of the end of February this year, cumulative deliveries of chips produced by T-Head had topped 470,000 units, pushing its annualized revenue above 10 billion yuan ($1.45 billion). By May, Gao Hui, vice president of T-Head Semiconductor, further disclosed that as of the end of April, cumulative shipments of the Zhenwu series AI chips had reached 560,000 units, serving more than 400 clients across over 20 industries. By August, the Zhenwu series chips had achieved commercial application via Alibaba Cloud among 650 clients in more than 20 sectors — including autonomous driving, the internet, and finance. According to media reports, T-Head is planning a Hong Kong IPO next year and could raise between $2 billion and $3 billion. However, Alibaba has not yet disclosed the specific offering size or listing timeline. Unlocking valuation and facilitating financing Although Alibaba's share price dipped slightly instead of rising following the announcement of the T-Head spinoff, the move should bring more pros than cons for the group over the long term. First and foremost, it will unlock the value of its semiconductor business. Previously, T-Head was largely viewed as just one piece of the Alibaba Cloud puzzle, making it challenging for the market to evaluate. Investors typically appraised it through the traditional valuation framework applied to the parent company, leaving the chip unit significantly undervalued. After the spinoff, based on current market valuations for AI chip firms — even considering the recent sharp pullback from their peaks — T-Head's valuation will still command a premium over that of a traditional internet platform. With Alibaba retaining a majority stake, unlocking T-Head's massive valuation through an IPO will undoubtedly serve the parent company's best interests. Moreover, going public will pave the way for T-Head's future financing endeavors. After all, the research, development, and iterative upgrades of microchips require staggering amounts of capital. Having a publicly listed platform will allow the company to tap into both equity and debt markets and secure bank credit facilities, all of which will streamline its fundraising and borrowing processes. Remaining tucked under Alibaba's wing would force the parent group to continually inject capital, eventually turning T-Head into a financial burden. Strengthening market image In the past, T-Head's chips were designed exclusively to serve Alibaba. As its operations have grown, it has started catering to external clients. Nevertheless, market watchers continue to view it fundamentally as an in-house supplier for its parent company, raising doubts over whether it provides its absolute best products to outsiders and whether it genuinely puts clients first. Operating with relative autonomy post-IPO — backed by its own management team and institutional investors — will help shake off the stigma of being a single-client servant. This newfound independence will reinforce T-Head's relationships with its clients and suppliers while deepening market trust in its brand. Earlier this year, JPMorgan Chase estimated T-Head's potential valuation at $25 billion to $62 billion. However, with the share prices of chipmakers trading at steep discounts compared with the first half of the year, T-Head has missed the prime IPO window. If calculated based on the recent price-to-sales ratios of Moore Threads (688795.SH) and MetaX (688802.SH) — which range from 40 to 70 times — and factoring in Alibaba's estimate of over 10 billion yuan in revenue for T-Head this year, applying a relatively conservative price-to-sales multiple would place T-Head's market capitalization at roughly $60 billion. To subscribe to Bamboo Works weekly free newsletter, click here

阿里巴巴近日公布,將旗下的芯片設計公司平頭哥,獨立分拆在香港上市

重點:

  • 阿里透過保密形式向港交所遞交申請
  • 市場估計,平頭哥將集資20億至30億美元


劉智恒

「平頭哥」是蜜獾的別稱,被健力士世界紀錄大全列為世界最大膽的動物,其身軀雖然細小,但身體結構堅韌,脾性獨特,勇猛善戰,與龐大野獸戰鬥毫無懼色,加上具有超強抵禦毒性能力,縱使毒蛇對它也退避三舍。

2018年阿里巴巴集團控股有限公司(9988.HK; BABA.US)成功收購集成電路設計公司中天微系統後,將其併入達摩院的芯片團隊,整合成立一家半導體公司。當年團隊有意將其命名為「蜂鳥」,碰巧馬雲剛從非洲旅遊回來,蜜獾的性格深深烙入他的腦袋,於是獨排眾議,一鎚定音,以平頭哥作為新公司的名稱。

根據阿里發布的公告,已於今年九月以保密形式向港交所遞交,申請分拆平頭哥上市。公司表示,分拆後更能反映平頭哥自身價值,可讓投資者易於評估阿里的業務。同時,平頭哥可吸引對該業務關注的投資者,並能提升價值,若未來有需要融資也更容易及方便。

平頭哥的產品主要分三大類,一是真武系列的AI芯片,用於人工智能模型訓練及推理,二是倚天系列伺服器CPU,主要是供雲端伺服器及資料中心使用,三是玄鐵,主要提供RISC-V處理器核心設計及相關IP。

年度化收入逾百億

由於阿里是透過秘密方式入表申請,沒有具體營運及財務數據披露,但今年初公司的首席執行官吳泳銘在分析師會議上,亦透露了一點經營狀況。他說截至今年二月底,平頭哥生產的芯片累計交付已突破47萬片,年度化收入可超過百億元人民幣(下同)。

到五月,平頭哥半導體副總裁高慧又透露,截至四月底,真武系列AI芯片累計出貨達56萬片,服務超過400家客戶,覆蓋20多個行業。八月,真武系列芯片通過阿里雲,在自動駕駛、互聯網、金融等20多個行業的650家客戶中,已實現商業化應用。

據媒體報道,平頭哥計劃明年赴港上市,可能募集20億至30億美元。不過,具體發行規模和上市時間,阿里尚未披露。

釋放估值 有利融資

雖然阿里公布分拆平頭哥後,股價不升反微跌,但對集團的長遠來說,分拆應該利多於弊。首先是可以釋放芯片業務的價值,過去平頭哥只被視為阿里雲業務中的一環,市場難於判斷,投資者通常以母企傳統框架去估值,令到其價值被低估。分拆後,按市場對AI芯片估值計,縱使近期已從高位大幅回調,但較傳統互聯網平台的估值仍來得要高,而阿里又持有平頭哥大部分股權,平頭哥上市估值大釋放,對於阿里實屬有利。

另外,平頭哥上市後,有利於自身未來融資發展,畢竟芯片的研發及迭代更替,都要耗費海量資金,若有一個上市平台,可對接股本及債務市場,獲得銀行授信等,均有利於公司的集資及借貸。若一直在阿里旗下,集團要為平頭哥不斷投入資金,反變成阿里的負擔。

強化市場形象

過去平頭哥的芯片只是為阿里服務,隨著發展日益壯大,開始提供予外部客戶。然而,在市場人士看來,始終會感覺你是為母企提供芯片的公司,會懷疑你是否提供最好的產品,以及是否服務客戶為先。上市後運作相對獨立,有自己的管理階層及機構投資者,有助於打破其為單一機構服務的印象,強化平頭哥與客戶及供應商的關係,及對其品牌的信任。

年初時,摩根大通估算平頭哥潛在價值約為250億至620億美元。唯今天芯片企業的股價相對上半年來說已大打折扣,平頭哥錯失最佳上市時機。若以摩爾線程(688795.SH)及沐曦(688802.SH)近期市銷率介乎40至70倍計算,相對阿里估計平頭哥今年逾100億元人民幣的收入,以較保守的市銷率計,平頭哥的市值約600億美元。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

鍋圈第三季核心經營利潤跌最多57.3%

火鍋及居家餐飲食材供應商鍋圈食品(上海)股份有限公司(2517.HK)周四公布,第三季核心經營利潤約3,000萬至4,000萬元人民幣,按年減少43%至57.3%;收入約19億至20億元,按年下跌3.3%至增長1.8%。 公司表示,去年同期受惠於平台流量紅利,收入形成較高比較基數;今年持續加大品牌建設及創新業務投入,以吸引年輕消費者、拓展消費場景,亦影響期內盈利。 截至9月底,集團共有12,142家門店,按年淨增1,381家,其中鄉鎮門店3,478家,淨增916家。註冊會員增54.9%至約8,845萬名,第三季門店自有線上商城交易總額增逾50%。 公司股價周五低開,至中午休市報1.13港元,跌8.5%,年初至今累跌69%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Drinda does solar energy

鈞達海外擴產遇阻 叫停阿曼2.8億美元項目

光伏電池製造商鈞達新能源表示,中東戰事、關稅不確定性及中國新增的技術出口限制,促使公司作出上述決定 重點: 鈞達新能源已取消在中東國家阿曼投資2.8億美元、興建年產能5GW光伏電池工廠的計劃 公司成為中國光伏業最新一家放棄海外生產項目的企業 陽歌 多重不利因素交織,令海南鈞達新能源科技股份有限公司(2865.HK;002865.SZ)取消在中東國家阿曼投資2.8億美元興建光伏電池工廠的計劃。公司周四公布這項決定,標誌着中國光伏企業海外布局再遇挫折。這些企業原本希望透過海外設廠,更貼近客戶,並避開針對中國製產品的貿易壁壘。 鈞達這次的決定,看來確實受到多項重大因素共同影響,難以歸結為單一主因。新工廠原定落戶阿曼,當地鄰近近期中東衝突的核心地帶,所幸廠址位於霍爾木茲海峽之外,毋須經過這個已成為航運主要瓶頸的通道。 關稅政策的不確定性也是一大問題。美歐愈來愈多將措施擴及中國企業在全球各地生產的光伏板及材料,對象已不限於中國境內製造的產品。過去,西方企業以中國產品獲得不公平的政府支持為由,決定對其徵收懲罰性關稅,促使不少中國企業到海外設廠,以避開這些措施。 最近,中國亦加強技術保護政策,防止本國企業將最先進的技術轉移海外。鈞達解釋取消阿曼項目的原因時指出,中國商務部上月提出修訂《中國禁止出口限制出口技術目錄》,增列部分光伏相關技術。 公司早在8月公布的中期報告中,已透露阿曼項目推進遇阻。 報告指出:「受國際貿易環境及關稅政策複雜多變,以及中東地緣政治不確定性增加等因素影響,公司原計劃……在阿曼建設的電池生產基地項目實施受到影響。」公司表示:「……將根據實際情況動態優化項目方案,審慎推進實施。」 這份審慎最終令鈞達董事會在周四會議上表決,正式取消計劃。該工廠原定年產能為5GW,配合集團位於江蘇及安徽的兩座國內工廠,後兩者現有總產能為40GW。 阿曼工廠原本是鈞達去年5月香港首次公開招股所得資金的最大用途,獲分配約13億港元所得款項淨額中的四分之三。據最新公告,原定投入項目的約9.7億港元,大部分尚未動用,現將重新分配至其他用途。 公司將把其中5.78億港元改用於光伏電池產品研發、技術升級及產線改造,另撥2.89億港元作原材料戰略性採購。公司表示,這將讓其增加銀漿及硅片儲備,兩者近期價格波動較大。餘下9,600萬港元將用作補充營運資金。 行業逐步回穩 投資者對取消項目的反應不一。公告發布後,公司港股周五早段下跌6.3%,但前一天曾上升8.1%,很可能是市場傳出這個面對重重阻力的項目將被取消,令投資者鬆一口氣。 事實上,光伏業正經歷歷來最嚴重的低潮之一,鈞達本已面對不少難題,實在無力再為阿曼項目增添煩惱。這輪低潮直接源於光伏產業鏈各環節企業過度擴產,造成嚴重產能過剩,產品價格自2023年起急跌。 鈞達的主要業績指標,也是整個行業的縮影。公司收入過去兩年大幅下降,去年為76.3億元人民幣(下同),不足2023年高峰時187億元的一半。公司於2024年轉虧,虧損由當年的5.91億元擴大至2025年的14.2億元。去年光伏電池產量為28.9GW,意味著在行業供應過剩下,近三成產能閒置。 不過,隨著政府介入,引導企業淘汰舊產能,並推動部分較小型企業退出市場,情況終於開始回穩。鈞達2026年上半年收入按年下跌14%至31.5億元,跌幅較2025年全年的23%收窄。虧損亦趨穩,由去年同期的2.64億元略減至2.61億元。 最新趨勢繼續顯示改善跡象。光伏組件製造商晶科能源(JKS.US;688223.SH)及多晶硅製造商大全新能源(DQ.US;688303.SH)均表示,第三季產品價格較第二季回升。隨著情況改善,分析師預期鈞達今年下半年收入將恢復增長,追蹤其深市股票的六名分析師,全部給予「買入」或「強力買入」評級。 鈞達並非唯一取消海外項目的企業。能源市場資訊機構OPIS於2026年6月發表報告指出,兩個中國企業在中東的大型光伏製造項目已基本停滯,其中一個似乎就是鈞達的項目,另一個涉及一家硅錠及硅片生產商。華盛頓去年表示,與中國有關聯的美國工廠所生產的任何產品,均不符合政府補貼資格,此後中國企業亦放棄了多個美國光伏製造項目。 綜合各項因素,鈞達及同業的前景雖然好壞參半,但整體偏向正面。在北京政策支持下,行業漫長的低潮似乎終於開始觸底。西方關稅及中國技術轉移限制,雖然看來正為海外設廠熱潮降溫,卻也可能促使企業更審慎評估海外投資,最終對企業有利。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

反應平淡低位定價 國星宇航午收僅升1.5%。

商業航天企業成都國星宇航科技股份有限公司(6935.HK)周五在香港掛牌,開盤即下跌1.85%至24.44元,之後股價一度倒升5%,午間收報25.26元,較上市定價微升1.45%。 國星宇航發售3,012.1萬股,每股招股價介乎24.9元至33.2元,最終只能以低位定價。公開發售超額認購只有2.4倍,國際配售輕微超額0.79倍。基石投資者只有兩位,認購約241萬股,佔發售股份的8%。 所得款項淨額6.52億元,約35.6%用於提升公司的研發能力、24.4%用於建設深圳的中心、20%用於尋求戰略投資及收購機會,10%用於償還銀行貸款,餘下一成作一般營運資金。 公司2026年上半年的收入約2.26億元人民幣(下同),按年下跌6.3%,期內虧損收窄至1.5億元,同比跌21.5%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Yum China opened 20,000th store

百勝中國迎上市十周年 門店突破20,000家

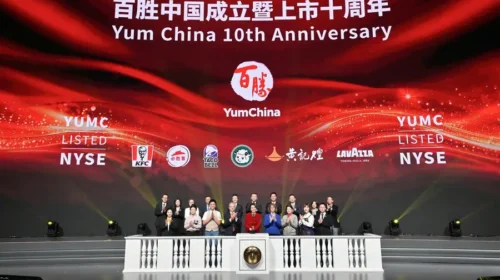
繼2020年開出第10,000家門店後,肯德基和必勝客背後的百勝中國僅用六年便達成最新里程碑 重點: 百勝中國開出第20,000家門店,計劃到2030年再增10,000家餐廳 百勝中國還推出了全新的「AI店長小助理」,旨在讓門店管理更輕鬆及高效   陽歌 周四,隨著六家新餐廳同時開業,百勝中國控股有限公司(YUMC.US; 9987.HK)迎來了重大里程碑,門店總數突破20,000家。差不多40年前,當公司帶著首家肯德基進入中國市場時,幾乎沒人能想到它最終會成長為中國最大的餐飲企業。現在,這一商業帝國不斷發展壯大——截至9月底,公司已擁有14,307家肯德基門店,另一大主力品牌必勝客門店達到4,740家。 百勝中國周四還迎來了另一個重要里程碑——從美國的百勝環球公司(YUM.US)分拆並獨立上市十周年。上市以後,公司在過去十年間為投資者帶來了可觀的回報:不僅股價翻倍,還通過派息和股票回購返還了超70億美元。 百勝中國同時展示了最新的AI應用——「AI店長小助理」,旨在為餐廳經理減負,同時提升餐廳運營效率。 對於正在加速擴張、計劃到2030年突破30,000家門店大關的公司而言,20,000家門店的里程碑只是最新的一站。1987年在北京開出首家肯德基後,公司用了33年時間,在2020年達到10,000家門店的規模。而接下來新增的10,000家門店則快得多,僅用了六年時間。根據最新目標,公司將在短短四年內再增加同樣數量的門店,相當於每三到四個小時就新開一家店。 這一擴張進程是多維度的。除了深耕北京、上海等先發市場,百勝中國還大力進軍眾多的下沉市場。在大城市中,公司面臨著麥當勞等同級別對手的競爭,本土連鎖品牌如塔斯汀等也虎視眈眈。為緩解壓力,公司正試圖通過開設新店來跑贏對手,其中許多新店都位於下沉市場。在截至今年9月的12個月里,肯德基新進駐了370多個城鎮,必勝客則新進駐了350多個城鎮。 百勝中國及其同行還在應對中國經濟放緩的挑戰,這一形勢促使消費者變得更加謹慎,也更注重性價比。受此影響,今年第三季度中國餐飲業收入的單月增幅僅為1%至2%,較第一季度的4.2%大幅放緩。在這樣的大環境下,剔除匯率的正面影響,百勝中國第三季度的系統銷售額仍同比增長3%,跑贏餐飲行業整體水平。 百勝中國CEO屈翠容在宣布這一最新里程碑的公告中表示:「在充滿變化的市場環境下,我們始終高度關注執行——想盡一切辦法解決問題,把策略落地,並實現可持續的盈利和業績增長。」 百勝中國旗下六大主要品牌各開出一家新店,借此達成了這一里程碑。這六大品牌包括核心品牌肯德基和必勝客、Lavazza咖啡連鎖、塔可鐘(Taco Bell)墨西哥風味連鎖、小肥羊火鍋連鎖,以及主打傳統中式燜鍋的黃記煌連鎖餐廳。 為慶祝這一時刻,公司還召集了近10,000名餐廳經理,在成都舉辦了餐廳經理年會。 新店型 新模塊 百勝中國的快速擴張,很大程度上歸功於多年來對新店型的探索以及深入的菜單本土化。 北京首家肯德基在當時頗具革命性意義。開業之初,一頓飯大約要花20元,相當於當時許多人平均月薪的五分之一,但是它提供了大多數中國人前所未見的服務水準。 公司最初堅持採用僅包含核心產品的簡單菜單,包括招牌的吮指原味雞、土豆泥、蔬菜沙拉以及幾款軟飲。快進到現在,肯德基中國的菜單上已出現了全雞、蛋撻和氣泡咖啡等產品。百勝中國的第二大品牌必勝客,也在菜單上推出了榴蓮比薩和比薩堡等創新單品。 百勝中國為肯德基和必勝客推出了一系列不同店型,包括在下沈市場更容易開設、更具成本效益的緊湊型門店。過去幾年,公司還開始推出與現有肯德基和必勝客門店肩並肩運營的新模塊,通過共享廚房等模式加快開店速度、提升運營效率。這類模塊包括:截至9月底門店數超4,000家的肯悅咖啡(KCOFFEE Cafe)、門店超700家的輕食店肯律輕食(KPRO),以及門店突破300家的必勝客旗下的必勝漢堡(Pizza Hut Burger Bar)。 為確保品質,公司多年來一直堅持自營模式,現在也開始擁抱加盟以加速增長。其肯德基和必勝客的加盟門店網絡,預計將從2018年的500多家增至2028年的5,000家以上。 在最新公告中,百勝中國還公佈了新推出的 「AI店長小助理」。該產品建立在去年開始試點的AI助手「Q睿」基礎之上,後者旨在協助餐廳經理處理數據密集型任務。而最新智能體的設計初衷是繼續減輕此類負擔並提升效率。它將AI和先進技術與餐廳運營數據及互聯廚房設備相結合,可根據餐廳客流、員工配置和庫存水平,給出諸如調整備餐和用工需求等建議。 有了AI的加成,以及其他增效措施發揮作用,加之大宗商品價格走低,百勝中國公佈今年第三季度餐廳利潤率同比上升0.5個百分點至17.8%。公司本月初發布的最新季報顯示,當季營收同比增長8%至34.8億美元,淨利潤增長10%至3.11億美元。公司在該季度淨新增692家門店,使門店總數達到19,989家,是其最接近的競爭對手麥當勞中國的兩倍多,後者門店數為8,395家。 儘管宏觀環境充滿挑戰,但關注百勝中國的市場人士仍對公司持相當積極的態度。在雅虎財經調查的21位分析師中,有20位給予公司「買入」或「強力買入」評級。此外,公司股價今年小幅上漲。在眾多中概股走低的市場環境下——香港恆生指數下跌5%,上證綜指更是下跌7%,百勝中國的表現已屬難得。…