
盈利飄忽收入續跌 拓斯達的未來還看轉型成敗
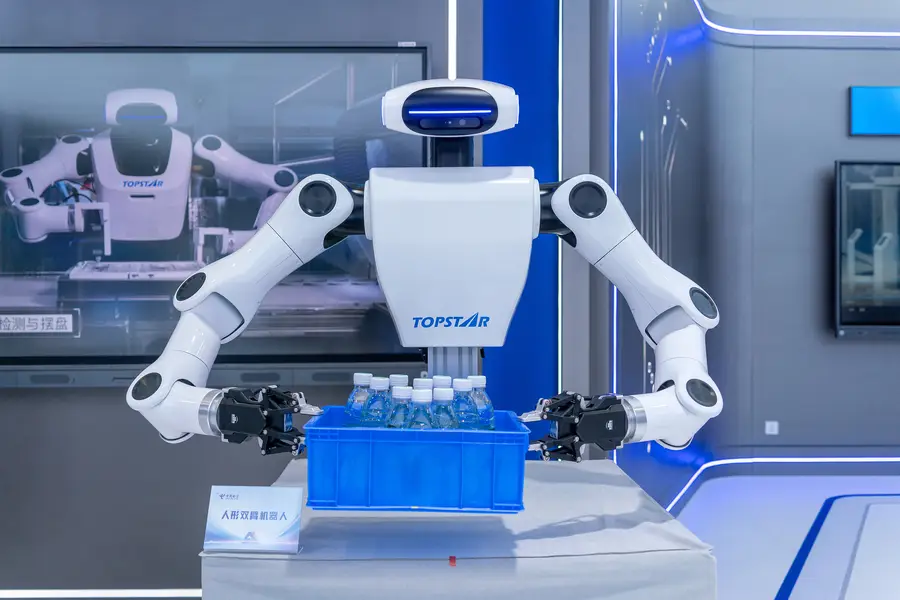
今年機器人股份表現失色,市場熱度冷卻,即使這樣,工業機器人生產商拓斯達近期再次申請在港交所上市
重點:
- 公司過去三年的收入持續下滑
- 正積極發展工業用機器人業務
劉智恒
當我們在春晚看見機器人演出時,莫不對其靈巧動作驚嘆不已,然而觀賞表演是一回事,能否在現實生活帶來應用效益才是重點;暫時看,真正能為社會經濟帶來實際幫助的,主要還是工業用機器人。
生產注塑行業工業機器人的廣東拓斯達科技股份有限公司(300607.SZ),近日亦再度申請在港交所上市。
公司成立於2007年,早年以塑膠注塑生產工藝為主業,後開始佈局直角坐標機器人及研發多關節機器人。2017年在深圳創業板上市,近年推出工業機器人領域的垂直大模型;去年推出智能單臂和雙臂機器人,並發布中國內地首台在注塑場景應用落地的智能人形機器人。
三年收入跌4成
雖然拓斯達多年來不斷深耕工業機器人領域,但公司有近半收入卻來自智能能源及環境項目,另外是注塑裝備、數控機床,工業機器人只佔整體收入兩成多。
據上市文件,2023年至2025年拓斯達的收入分別是45.5億元人民幣(下同)、28.7億元及25.1億元,即是說公司的收入年年下挫,三年間累跌逾四成。
盈利表現也不甚理想,2023年有1.06億元,但2024年就虧損2.4億元,到去年又有盈利7,314萬元,而今年首三個月同比扭虧為盈賺4,285萬元,盈利表現十分飄忽。
公司解釋,正將智能能源及環境項目逐步收縮,以致整體收入出現大幅下跌。據披露,該項目佔公司總收入由2023年的59%跌至去年的36.5%,到今年首季更只有5.6%。
「一加一減」策略
拓斯達預期,將於2026年底前完成智能能源及環境的規模縮減,來自該業務收入雖大幅減少,但整體盈利能力反倒上升。主因是過往幾年,該業務不斷出現虧損,毛損率處於雙位數字,拖累整體毛利;現將其剥離,雖收入大不如前,卻能取得盈利。
拓斯達將虧損業務剔除,與此同時集中資源拓展工業機器人,經過一輪重整,公司的整體毛利率已由2023年的17.6%,上升至今年首季的32.5%,反映公司的「一加一減」策略奏效。
不過,要注意的是盈利雖上升,來自工業機器人及自動化系統業務的收入卻由2023年的9.69億元,跌至去年的6.85億元。公司表示,因要集中資源服務消費電子行業主要客戶,因而策略性減少接納訂單,導致期內自動化系統的銷量,由2,500套跌至1,300套。
至今年情況開始改善,自動化系統的銷量在首三個月已達1,000套,同比大升2.3倍,收入亦上升81%至3.2億元。從業務收入看,公司的發展尚處於不穩定階段。
現金流出存貨上升
財務方面,今年首季的經營活動所產生的現金流更出現負數,流出1.3億元,較去年同期大增119%。整家公司的現金流出達2.95億元,去年同期則有3.8億元流入。
存貨周轉天數亦不理想,從2023年的90天增至去年的155天,大幅增加72%,今年首季更增至230天。
至於拓斯達的另一增長曲線—海外,公司表示在收入佔比上逐漸提升,過去三年分別是11%、20.9%及26.3%,至今年首季更達26.6%。
事實上,過去幾年所謂的海外擴展,不外乎越南及印尼,再深入看,海外業務佔比雖上升,實際收入卻不是如此樂觀,比例的增加,主要是來自中國的收入大幅減低。
2024年來自越南的收入,同比上升22%至5億元,但去年同比下跌27.7%至3.65億元,今年首季同比則大升逾七倍至9,970萬元。印尼方面,今年首季收入1,497萬元,去年同期是零;在其他地區,首季更是跌近10%至2,818萬元。從具體數字顯示,海外業務的收入並不穩定,而總金額仍是有限。
從這幾年拓斯達的業績及財務狀況分析,公司正處於一個轉型時刻,一方面要將虧損的業務撇除,另外要大力拓展重點項目,以致收入連年大減,盈利卻變得波動難料。因此,公司能否轉型成功,對未來發展十分關鍵,暫時看尚算對辦,但畢竟是初步階段,市場仍需時間觀察。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量
相關新聞
-
數智化的戰場上 鼎捷押注「雅典娜 」
 300378.SHE
-
下半年度業績急下滑 健倍苗苗股價急插水
2161.HK



