
抖音進攻外賣市場 美團業務影響有限?
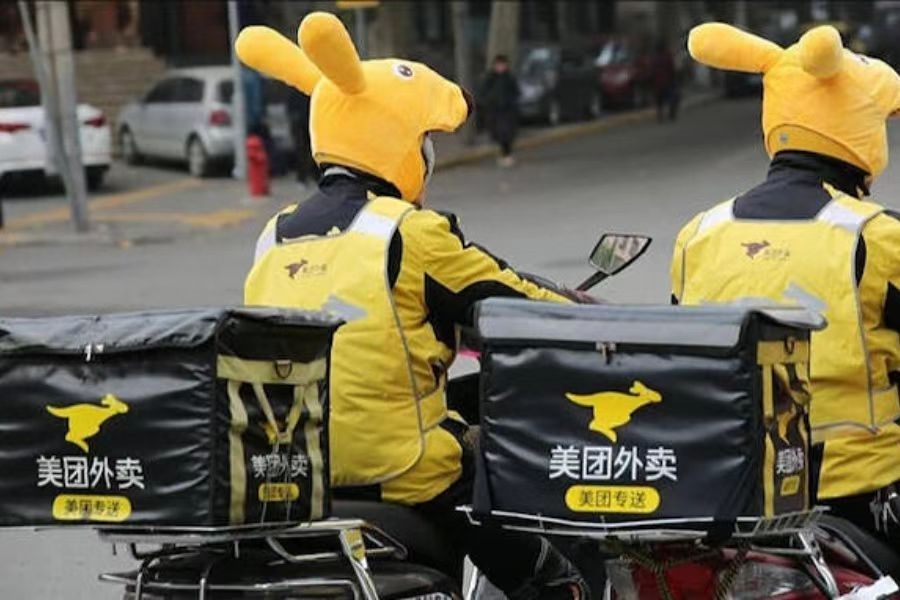
抖音母公司字節跳動即將試點推行外賣配送業務,市場關注此舉會否顛覆外賣行業格局
重點:
- 抖音推出的外賣業務,是由商家利用短片或直播吸引客戶下單外賣,與美團由客戶主動搜尋所需餐飲的模式不同
- 美團近年已實現「自我造血」,以往拖累公司的新業務持續減少虧損
莫莉
一邊看短片,一邊點外賣,正在成為現實。從輸出短片內容,再到直播賣貨,抖音正在一步步拓展業務邊界。在抖音母公司北京字節跳動科技有限公司的招聘網站上,外賣商品高級營運經理、外賣交易產品經理等相關職位,已經悄然上線。
「抖音外賣即將 3 月上線」的消息在2月7日席捲互聯網後,中國外賣餐飲配送行業巨企美團(3690.HK)股價大挫。2月8日,美團跌幅最高達9%,最終下跌6.5%,單日市值蒸發656億港元(570億元)。
隨後,抖音生活服務相關負責人向傳媒表示,「3月1日」在全國上線外賣的計畫並不屬實,但是抖音的確正在北京、上海、成都三個城市試點推出外賣配送業務「團購配送」,近期已開放予這三個城市的商家加入,其後將參考試點情況,考慮逐步拓展試點城市。
與美團、餓了麼等外賣平台不同的是,抖音並沒有獨立開發一個外賣點單平台,而是由商家以套餐形式在抖音的短片或者直播中展示餐飲,使用者觀看後有意下單,即可立即通過短片的連結購買,並由順豐同城(9699.HK)、達達(DADA.US)和閃送等第三方平台負責配送,操作模式類似於在抖音直播間購物。
抖音探路已久
在中國移動互聯網業的競爭中,短片已經超越了即時通訊、電商和遊戲,成為全民最重要的娛樂方式。第三方數據機構QuestMobile的資料顯示,2021年,在網絡用戶的上網時間中,短片使用總時長佔比達25.7%,是佔據時間最長的領域。
在通過短片掌握龐大流量後,抖音近年通過直播切入電商業務。據《晚點財經》報道,2022年,抖音電商交易總額(GMV)已經超過一萬億元,在中國電商市場坐上「第四把交椅」。如今,抖音試圖從線上走向線下,拓展本地生活和同城零售業務,而這一部分正好是美團的大本營,兩大巨頭未來或有一戰。
抖音之前已多次探索外賣業務。2020年3月在應用程式(App)上線了「抖音團購」功能,提供團購到店和外賣配送兩種服務,不過當時的外賣配送是由餓了麼和美團提供。2021 年 7 月,抖音內測「心動外賣」小程式,但其後因物流配送體系的搭建難度大、公司內部架構調整等因素,未能正式上線。
到了2022年,疫情防控導致多地暫停堂食,部分餐飲商家自發湧入抖音直播下單,並提供配送服務,抖音隨後與餓了麼、達達等第三方配送機構聯手,補充同城配送的不足。
相對而言,美團的外賣模式,是由客戶主動搜尋所需要的餐飲,而抖音的外賣需要商家自行吸引客戶,因此如何在合適時間將外賣短片推送給有興趣的客戶,對抖音的演算法機制有更高要求。
國海證券的研究報告顯示,美團作為傳統本地生活App,在到店餐飲的App以及休閒娛樂、教培等到店綜合消費的App中,使用率長期位列第一,交易轉化率亦處於較高水平。抖音作為短片App,使用者首要需求是瀏覽內容,其娛樂性目的較強,本地生活交易有效轉化不高,但抖音在整體使用者規模及使用時長方面優於美團,其中心化流量特徵更適用於為新店引入流量。
美團自我造血
對美團而言,本地生活領域正是業務核心。去年第三季,公司營收626.2億元,按年增長28.2%,非國際財務準則的經調整後EBITDA(息稅折舊及攤銷前利潤)達48億元。其中包括餐飲外賣、美團閃購等業務在內的核心本地商業版塊實現463.3億元收入,增加24.6%,經營利潤大增125%至93.2億元。
此外,美團一直投資發展新業務,包括美團優選、美團買菜、網約車和共用單車等,該板塊去年第三季的收入增長39.7 %至162.9億元,經營虧損縮小32.5%至67.7億元。
這是美團連蝕7個季度後的首次扭虧為盈,其CEO王興在當時的業績發布會上表示:「在融資和業務增長上,我們已經進入到自給自足的階段。」
雖然核心業務和新業務向好的方向發展,但中國新冠疫情去年第四季再度爆發,多個主要城市實施封控措施,美團管理層預計,疫情對第四季業務的影響將較第三季更大。
除着官方去年12月初取消新冠「清零」政策,並叫停一系列嚴格防控措施,中國的疫情陰霾已經過去,線下的餐飲、酒店、外賣業務也全面恢復,美團未來業績有望持續增長。據美團公布的數據,今年農曆新年期間,中國日均消費規模比2019年農曆新年增長66%,期內提供餐飲外賣的商家比去年增加了37%,菜品銷量也較去年農曆新年大增71.2%。
美團股價連日下行,預測市盈率達59.5倍,業務性質接近的京東(JD.US ; 9618.HK)僅為17.9倍,其溢價反映投資者相對看好美團的業務前景。目前抖音加入外賣業務尚屬試點,短期內對美團影響有限,但短片平台會否顛覆行業格局,市場將持續觀望。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

電子煙迷夢漸散 中國波頓轉押原料藥
震坤行連兩季盈利 仍難扭轉股價跌勢
班尼路轉營電商見效 德永佳老本行卻失速
收入升利潤跌 明基醫院經營壓力大


