
抖音进攻外卖市场 美团业务影响有限?
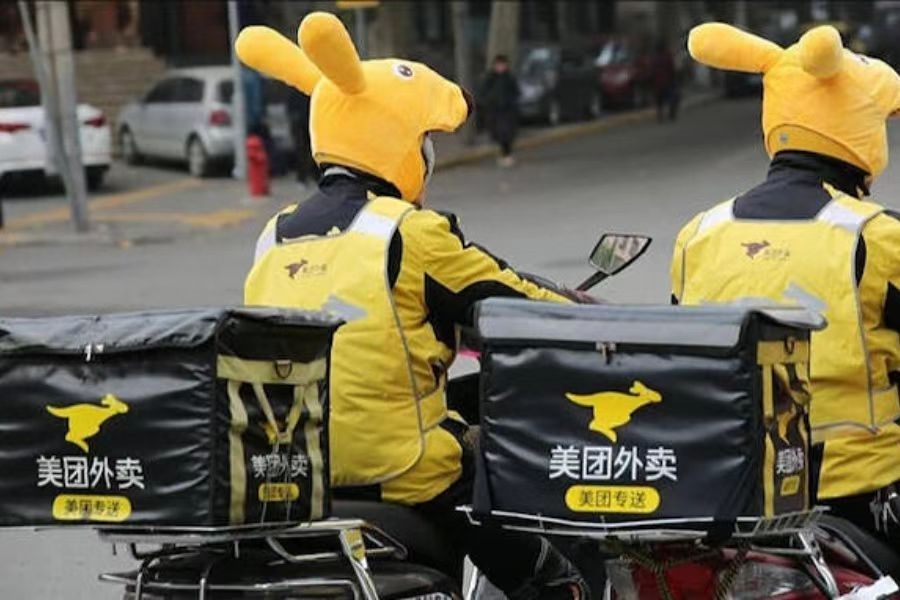
抖音母公司字节跳动即将试点推行外卖配送业务,市场关注此举会否颠覆外卖行业格局
重点:
- 抖音推出的外卖业务,是由商家利用短视频或直播吸引客户下单外卖,与美团由客户主动搜寻所需餐饮的模式不同
- 美团近年已实现“自我造血”,以往拖累公司的新业务持续减少亏损
莫莉
一边刷着短视频,一边点外卖,正在成为现实。从输出短视频内容,再到直播卖货,抖音正在一步步拓展业务边界。在抖音母公司北京字节跳动科技有限公司的招聘网站上,外卖商品高级运营经理、外卖交易产品经理等相关职位,已经悄然上线。
“抖音外卖即将 3 月上线”的消息在2月7日席卷互联网后,中国外卖餐饮配送行业巨企美团(3690.HK)股价大挫。2月8日,美团跌幅最高达9%,最终下跌6.5%,单日市值蒸发656亿港元(570亿元)。
随后,抖音生活服务相关负责人向媒体表示,“3月1日”在全国上线外卖的计划并不属实,但是抖音的确正在北京、上海、成都三个城市试点推出外卖配送业务“团购配送”,近期已开放这三城的商家自助入驻,后续将参考试点情况,考虑逐步拓展试点城市。
与美团、饿了么等外卖平台不同的是,抖音并没有独立开发一个外卖点单平台,而是由商家以套餐形式在抖音的短视频或者直播中展示餐饮,使用者观看后有意下单,即可立即通过视频的链接购买,并由顺丰同城(9699.HK)、达达(DADA.US)和闪送等第三方平台负责配送,操作模式类似于在抖音直播间购物。
抖音探路已久
在中国移动互联网业的竞争中,短视频已经超越了实时通讯、电商和游戏,成为全民最重要的娱乐方式。第三方调查机构QuestMobile的数据显示,2021年,在网络用户的上网时间中,短视频使用总时长占比达25.7%,是占据时间最长的领域。
在通过短视频掌握庞大流量后,抖音近年通过直播切入电商业务。据《晚点财经》报道,2022年,抖音电商交易总额(GMV)已经超过一万亿元,在中国电商市场坐上“第四把交椅”。如今,抖音试图从在线走向线下,拓展本地生活和同城零售业务,而这一部分恰恰是美团的大本营,两大巨头未来或有一战。
抖音此前已多次探索外卖业务。2020年3月在应用程序(App)上线了“抖音团购”功能,提供团购到店和外卖配送两种服务,不过当时的外卖配送是由饿了么和美团提供。2021 年 7 月,抖音内测“心动外卖”小程序,但后续因物流配送体系的搭建难度大、公司内部架构调整等因素,未能正式上线。
到了2022年,疫情防控导致多地暂停堂食,部分餐饮商家自发涌入抖音直播下单,并提供配送服务,抖音随后与饿了么、达达等第三方配送机构联手,补充同城配送的不足。
相对而言,美团的外卖模式,是由客户主动搜寻所需要的餐饮,而抖音的外卖需要商家自行吸引客户,因此如何在合适时间将外卖视频推送给有兴趣的客户,对抖音的算法机制有更高要求。
国海证券的研究报告显示,美团作为传统本地生活App,在到店餐饮的App以及休闲娱乐、教培等到店综合消费的App中,使用率长期位列第一,交易转化率亦处于较高水平。抖音作为短视频App,使用者首要需求是浏览内容,其娱乐性目的较强,本地生活交易有效转化不高,但抖音在整体用户规模及使用时长方面优于美团,其中心化流量特征更适用于为新店引入流量。
美团自我造血
对美团而言,本地生活领域正是业务核心。去年三季度,公司营收626.2亿元,同比增长28.2%,非国际财务准则的经调整后EBITDA(息税折旧及摊销前利润)达48亿元。其中包括餐饮外卖、美团闪购等业务在内的核心本地商业版块实现463.3亿元收入,增加24.6%,经营利润大增125%至93.2亿元。
此外,美团一直投资发展新业务,包括美团优选、美团买菜、网约车和共享单车等,该板块去年三季度的收入增长39.7 %至162.9亿元,经营亏损缩小32.5%至67.7亿元。
这是美团连蚀7个季度后的首次扭亏为盈,其CEO王兴在当时的业绩发布会上表示:“在融资和业务增长上,我们已经进入到自给自足的阶段。”
虽然核心业务和新业务向好的方向发展,但中国新冠疫情去年四季度再度暴发,多个主要城市实施封控措施,美团管理层预计,疫情对四季度业务的影响将较三季度更大。
除着官方去年12月初取消新冠“清零”政策,并叫停一系列严格防控措施,中国的疫情阴霾已经过去,线下的餐饮、酒店、外卖业务也全面恢复,美团未来业绩有望持续增长。据美团公布的数据,今年春节期间,中国日均消费规模比2019年春节增长66%,提供春节餐饮外卖的商家比去年增加了37%,菜品销量也较去年春节大增71.2%。
美团股价连日下行,预测市盈率达59.5倍,业务性质接近的京东(JD.US ; 9618.HK)仅为17.9倍,其溢价反映投资者相对看好美团的业务前景。当前抖音入局外卖业务尚属试点,短期内对美团影响有限,但短视频平台会否颠覆行业格局,市场将持续观望。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

电子烟迷梦渐散 中国波顿转押原料药
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大


