
豬肉銷售增長緩慢 天農前景暫不明朗
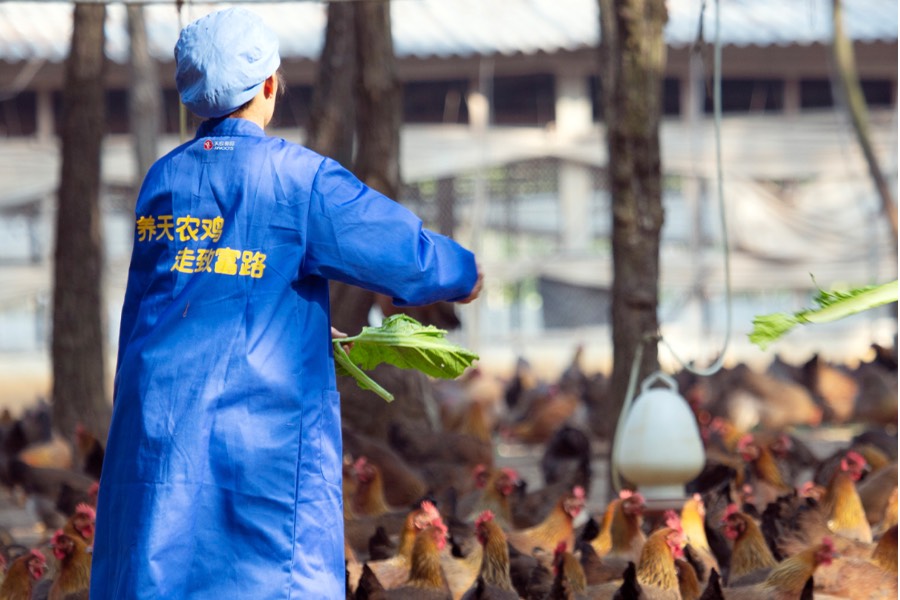
天農業務包括飼養豬隻及清遠雞,集團計劃來港掛牌,保薦人為招商證券國際
重點:
- 公司去年的清遠雞及豬肉毛利均大幅下滑
- 去年收入下跌逾一成至近43億元
白芯蕊
清遠雞聞名於世,更被譽為「中國十大名雞之首」,內地最大清遠雞供應商廣東天農集團股份有限公司,在香港新股上市氣氛持續暢旺下,也遞交上市申請文件,保薦人為招商證券國際
天農於2003年成立,從一家區域性家禽養殖企業,逐步發展成為中國主要的高品質肉類及肉製品提供商之一。公司圍繞清遠雞、生豬及相關肉製品等核心產品,構建垂直一體化的全產業鏈運營體系,貫穿整個清遠雞和生豬產業價值鏈,涵蓋養殖、飼料生產、屠宰及食品加工以及品牌營銷等。
據調研公司弗若斯特沙利文報告,天農佔中國清遠雞市場份額約65.3%,超過其他中國清遠雞提供商總和,在中國所有黃羽肉雞提供商中排名第六。生豬業務方面,則是中國西南部生豬養殖企業中排名第十。
受政策支持及品牌認知提升帶動,據初步招股文件指出,清遠雞市場規模會由2025年的18.76億元,增至2030年的29.16億,複合年增長率10.4%。
不過,天農雖然內是內地最大清遠雞供應商,但其核心業務卻是豬肉,2025年生豬業務佔總收入的62.4%,達到26.6億元,清遠雞及其他土雞佔總收入的22.9%,只得9.75億元。
2025年集團總毛利為4.57億元,按年大幅倒退49%,當中生豬業務毛利為3.06億元,佔總毛利的67.1%,但按年卻倒退53.5%,清遠雞及其他土雞毛利則只有5,697萬元,按年大幅回落67.6%,僅佔集團總毛利的12.5%。
豬雞肉價齊下挫
毛利回落,主要受到平均售價下滑影響,上市文件顯示,2025年生豬產品銷量雖然整體持平,維持140萬頭,奈何平均售價按年卻出現下滑,由2024年的每頭2,281.6元,降至2025年的1,897.8元,下跌幅度達16.8%。
至於集團的清遠雞及其他土雞銷售方面,也面對平均售價下滑問題,由2024年每頭37.2元,降至2025年的31.3元,跌幅達15.9%,幸好該業務銷量按年增8.2%,達到3,109萬頭,加上清遠雞售價通常與黃羽肉雞市場同步,2026年首季黃羽肉雞價已較2025年上升超過2%,有助舒緩價格下跌壓力。
戰爭推高飼料價格
綜合以上因素,天農2025年受生豬及清遠雞銷售收入下降拖累下,集團總收入跌10.8%至42.6億元,業績更由盈轉虧達至1.02億元(2024年賺8.9億元),未來更值得關注是中東危機會否對集團成本帶來壓力,畢竟公司成本主要來自飼料。於2023年、2024年及2025年,飼料便佔集團總銷售成本的70.2%、69.1%及66.3%,而飼料主要由玉米和豆粕組成。
不過,種植玉米需大量使用肥料,其中氮肥通常佔玉米總肥料支出60%至70%,而生產氮肥的原料是尿素,尿素則是從天然氣提煉,過往中東地區藉極低成本的天然氣優勢,令中東尿素極具競爭力,因而佔全球出口超過30%。
不過近期因受戰爭影響,霍爾木茲海峽被封鎖,尿素價格在4月一度飆升至每噸700美元以上,較2月份大升八成,相信最終會傳導至飼料價格,而飼料佔天農總銷售成本超過六成,未來難免會受打擊。
豬肉前景或現萎縮
整體來講,天農雖然是內地最大清遠雞供應商,但豬肉業務規模卻比雞內大,問題是內地2025年豬肉產能達7.2億頭,即2021至2025年複合年增長率僅1.8%,顯示出相當緩慢。面對市場飽和因素,調研機構便預測到2030年內地豬肉產能將降至6.8億頭,意味行業出現萎縮,同時暗示競爭亦會加大的危機。
參考本港上市的豬肉股,包括萬洲(0288.HK)及中糧家佳康(1610.HK),其市賬率(P/B)分別1.3倍和0.67倍,但天農規模遠比萬洲細,始終萬洲旗下持有美國上市的史密斯菲爾德食品(SFD.US)股權,故享有較高估值。相反天農業務較細,加上豬肉行業前景偏弱,雞肉業務亦遠比豬肉少,對投資者吸引力低,相信0.7倍市賬率上市已相當進取,否則會難逃潛水命運。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

博雅續購比特幣 累計持有逾4千枚
廣汽引一汽入局 聯手對抗產業寒冬
赴港上市一波三折 天賜材料終獲放行
機器人「眼睛」熱賣 奧比中光盈利卻失焦
業務穩健派息高 南順悶出投資價值
相關新聞





