異軍突起全靠營銷推廣 小闊科技叩關港交所
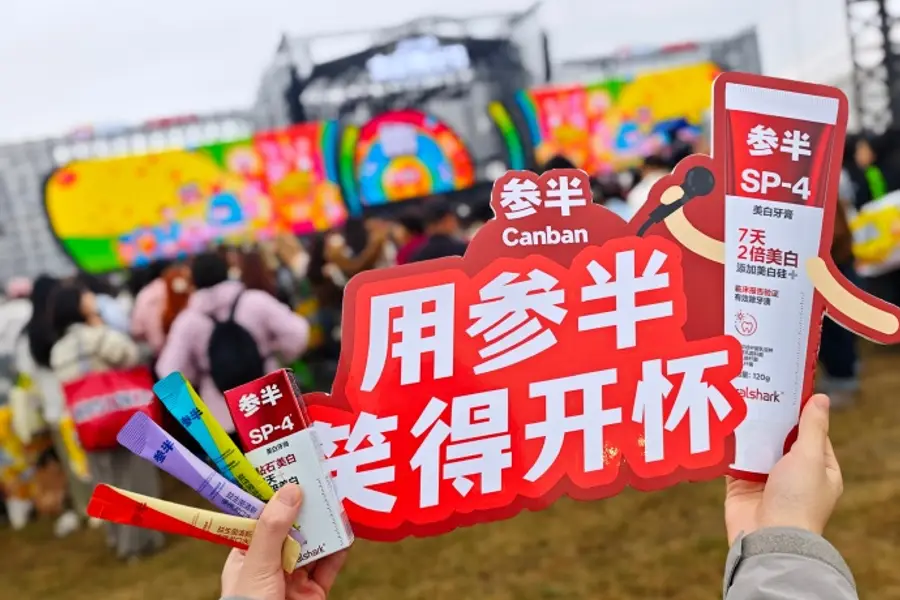
「参半」(Canban)品牌母公司小闊科技,憑藉靈活運用線上KOL實現高速增長,有望成為同類企業中首家在香港上市的公司
重點:
- 小闊科技已提交香港上市申請,公司去年收入增長82.5%,核心基礎口腔護理業務的毛利率為72.5%
- 公司透過高度強化的線上KOL營銷策略,在成立不足十年的時間內,已成為中國增長最快的口腔護理產品銷售企業
譚英
當30多歲的尹闊在最近一次訪問中表示,他希望將自己的口腔護理公司打造成「中國版寶潔」時,這對一家2018年才憑藉「参半」品牌進入市場、並直到2022年才開始銷售牙膏的企業而言,聽起來頗為誇張。不過,在多家實力投資者支持下,尹闊旗下的深圳小闊科技股份有限公司上周提交香港上市申請,朝著這一目標邁出重要一步,同時也披露了過去三年快速增長的業績表現。
公司旗下「参半」品牌在中國市場主要與寶潔(PG.US)旗下佳潔士(Crest)、高露潔棕欖(CL.US)旗下高露潔(Colgate)競爭,同時亦面對市場龍頭雲南白藥(000538.SZ)的挑戰。雲南白藥創立於1902年,為一家中藥企業,市佔率約為25%。
儘管起步較晚,「参半」去年已在中國牙膏市場取得9.2%的市場份額。根據其上市文件,於2023年至2025年間,公司在線下渠道的牙膏零售額錄得231.7%的三位數年複合增長率,為前五大品牌中唯一達到該水平的企業。公司所處的中國牙膏市場規模龐大,過去五年平均增長率為3.7%,至2025年市場規模達566億元(約82.3億美元)。
相對成熟的牙膏市場,對新進者而言並非特別理想的發展土壤,尤其是在專業口腔企業增長乏力的背景下。例如牙科材料生產商滬鴿今年亦申請在香港上市,但行業整體表現偏弱。近期上市的口腔醫療服務企業,如美皓醫療(1947.HK)、瑞爾集團(6639.HK)及大眾口腔(2651.HK),股價均較招股價顯著下跌,反映消費者對價格較高的牙科治療服務需求不足。
牙膏顯然屬於不同類型產品,為大多數城市居民的日常必需品,亦被視為維持良好口腔健康的基礎。不過,這並不意味著上市之路會一帆風順。競爭對手薇美姿(Weimeizi),旗下擁有知名Saky品牌牙膏,早於2022年已申請在香港上市,但最終未能成功。若此次IPO順利完成,「参半」有望成為同類企業中首家在香港上市的公司。
從投資者角度來看,公司具備相當突出的增長故事,儘管其中部分原因在於其進入中國口腔護理市場時間較短。2025年公司收入同比增長82.5%至25億元,較2023年的11億元增長逾一倍。
公司去年轉為錄得1,825萬元虧損,而2024年則錄得3,420萬元盈利。不過,該虧損主要源於約1.1億元的股份支付相關開支。若按經調整口徑(剔除該等費用)計算,公司淨利潤由2024年的6,630萬元大幅增長至2025年的1.55億元,實現翻倍增長。公司核心基礎口腔護理業務去年佔收入92.9%,其毛利率達72.5%,處於較高水平,反映「参半」聚焦中高端市場的產品定位。
重磅投資者
「参半」在上市過程中亦吸引多家重量級投資者入股,包括以科技投資見稱的李開復旗下創新工場(Sinovation),以及與短視頻平台抖音相關的基金。公司於2018年至2021年間密集進行融資,共完成10輪融資,估值由5,000萬元迅速升至18.7億元。
「参半」能迅速躋身牙膏品牌前五,主要得益於其在抖音及小紅書等熱門平台上靈活運用線上KOL(關鍵意見領袖)。公司13位品牌代言人主要吸引年輕消費者,這類人群未必願意為高端牙科服務支付數百甚至上千元,但對價格更親民、並主打亮白牙齒與清新口氣功效的牙膏產品,則更具消費意願。
這種高強度營銷投入直接反映在公司的銷售及分銷開支上,去年相關開支達15.3億元,按年增長84%,相當於收入的60%以上。公司最大供應商並非牙膏原材料供應商,而是一家營銷服務公司。在前五大供應商中,有四家均提供營銷或相關服務。
據中國媒體報導,在高峰時期,「参半」每日發布的短視頻數量高達6,576條。這些內容不僅來自明星網紅,也包括大量普通用戶,圍繞約會口氣問題等尷尬場景展開,並強調透過使用合適的牙膏或漱口水可改善相關情況。
尹闊於2015年創立小闊科技時年僅26歲,這亦是他的第二次創業。尹闊來自安徽省,2005年高中畢業後創業,其第二項業務最初以銷售電動牙刷為主,並在三年後轉向口腔護理產品,推出「参半」品牌。
2022年推出首款牙膏時,尹闊提出「像護膚一樣護理口腔」的理念,直接挑戰傳統行業龍頭。其產品定價亦走中高端路線,部分產品售價高達108元一支。
尹闊屬於年輕一代互聯網創業者,其對電商渠道的高度依賴亦反映在公司營運結構上。去年公司80.3%的銷售來自線上渠道,其中大部分為線上直銷,線下渠道僅佔19.7%,主要透過分銷商實現。
「参半」過度依賴電商渠道,未來或對長期增長構成限制,因為中國整體牙膏市場中,線下渠道仍佔約60%。公司正嘗試調整結構,向行業普遍的線上與線下各佔約50%的比例靠攏。申請文件顯示,公司線下收入由2024年的1.62億元大幅增至2025年的4.93億元,增長約兩倍。
尹闊亦坦言,建立傳統線下業務並不容易。他在去年接受中國媒體訪問時表示:「當你真正進入線下市場,就會發現競爭對手非常強大。理性來看,線下並不是一門好做的生意,但卻是不得不做的生意,而且需要不斷思考,在別人不賺錢的情況下,如何擠出一點利潤。」
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章