HTHT.US
1179.HK
H World owns Intracity hotel brand

這家中國酒店業巨頭強勁的年度業績,印證其境內外市場同步回暖,以及提升盈利能力的戰略轉型

重點:

  • 在資產輕量化模式推動下,華住集團去年調整後EBITDA(未計利息、稅項、折舊及攤銷前的盈利)增長24.2%,與全球酒店業巨頭的成功經驗同頻
  • 憑借國內規模優勢、利潤改善與審慎的全球擴張策略,公司保持增長,併力爭成為世界級酒店集團


陽歌

中國酒店業巨頭華住集團有限公司(HTHT.US; 1179.HK)上周發布的財報顯示,在多項關鍵戰略轉型推動下,其多數核心指標均錄得強勁增長。

國內旅行市場對品質、可靠性及合理價格需求日益提升,這家昔日的經濟型酒店運營商也借著這一波的市場變化重新進行升級。隨著盈利能力增強、加盟收入攀升及穩健的資產負債表支撐,華住正力圖證明:龐大的中國酒店市場同樣能孕育出具備國際公信力的規模化輕資產酒店企業。

輕資產轉型

華住去年持續穩健擴張,新增開業酒店2,444家,將版圖延伸至中國下沈市場,年末總規模達12,858家。公司宣布今年計劃新開業2,200至2,300家酒店。其新增物業多采用委託管理模式(manchised)運營

公司減少直租物業模式,大幅傾斜於委託管理及加盟模式。在這樣的輕資產模式下,持續增長的傭金收入驅動去年調整後EBITDA同比增長24.2%。

這樣的模式已被萬豪(MAR.US)、希爾頓(HLT.US)等國際巨頭廣泛採用,相較自有物業運營的傳統模式,這套模式普遍具備更高利潤率及顯著降低的資本開支需求。

華住2025全年營收同比增長5.9%至253億元(約合36億美元),其中輕資產業務收入以23%的增速來到117億元。更重要的是,該業務板塊去年佔經營毛利總額的69%,較2024年的64%顯著提升。

會員驅動需求構成另一關鍵增長引擎,2025年通過華住會預訂的間夜量激增21%,印證用戶黏性提升及數字化平台整合成效。強勁的現金儲備與現金流亦支撐其執行多年期資本回報計劃,向股東返還7.59億美元——彰顯公司對疫後旅行復蘇的審慎信心。

「本年業績印證我們實現規模與品質並重的能力」,CEO金輝在公告中表示,「輕資產戰略不僅提升盈利能力,更在拓展全球佈局時保持運營敏捷性。」

酒店市場的結構性機遇

華住根基深植於中國,因結構性需求旺盛及高度分散化特徵,國內市場對連鎖巨頭仍有巨大潛力。過去二十年間,伴隨中產的壯大,催生更多商旅及休閒需求,公司與同行都實現了蓬勃發展。成立二十週年的華住處於國內酒店業第一梯隊,與亞朵(ATAT.US)、首旅酒店(600258.SH)等本土品牌競逐。不過品牌連鎖酒店目前僅佔中國酒店市場約30%-40%,遠低於美國70%的滲透率,增長空間依然廣闊。

華住新增儲備項目中半數佈局中國低線城市——這些區域過往全國性運營商覆蓋不足。得益於高鐵網絡完善及本地商業活躍度提升,下沉市場正吸引更多旅客。

更深層次看,中國旅行市場增長受文化變遷支撐:旅行日益成為重要的中產生活方式。2025年國內旅遊人次創歷史新高,銀發族、週末游青年及多代同游家庭構成主力。「休閒游持續增長,商務差旅同步復蘇」,CEO金輝強調,行業上行趨勢依然穩固。

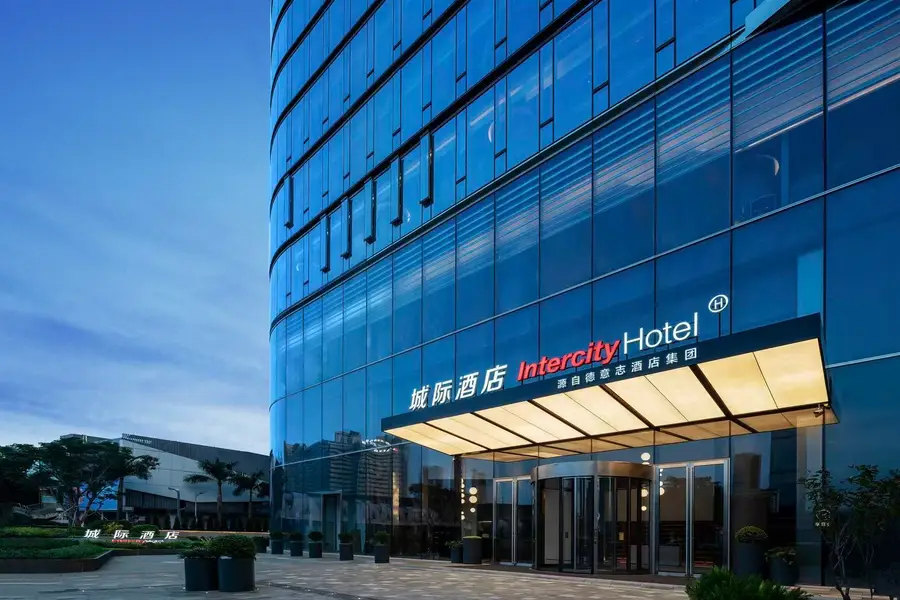
為響應消費趨勢變遷,華住近期推出家庭友好型經濟品牌「漢庭優佳」,其多房型佈局滿足團體旅客彈性需求。同時通過定位「舒適實用、性價比卓越」的城際酒店等品牌,持續加碼中高端市場佈局。

國際業務扭虧為盈

在海外市場,華住國際業務核心板塊歐洲區亦實現顯著逆轉。該業務以2020年收購德意志酒店集團為基石,2025年錄得調整後EBITDA 4.99億元,較上年1.54億元虧損反彈。

公司將業績改善歸因於精細化成本管控、品牌統一管理及中國模式的技術賦能。華住表示,國際業務堅持盈利優先於規模的原則,在歐洲、亞洲及中東與北非地區保持精選布局。其在亞洲區域現有13家在營及開發中的酒店,體現服務中國出境游的審慎策略。

展望未來,華住稱計劃持續依託輕資產模式拓展中國市場。公司判斷,對於其各大品牌而言,當前存在多年戰略窗口期來鞏固市場地位。其長期目標包括2030年將網絡擴展至20,000家酒店並佔據中國酒店市場15%份額——目標達成後,華住在中國市場的地位將與國際一線品牌齊平。

國內市場的領導地位仍是其戰略基石,為全球抱負提供資金與發展模式的雙重支撐。圍繞「普惠型品質服務」的定位,公司持續聚焦經濟型及中端領域——華住認為,這在中國市場具備最明確的長期需求機遇,並在精選海外市場日益顯現潛力。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

名創優品旗下Yoyo  九個月GMV突破10億

生活方式零售商名創優品集團控股有限公司(MNSO.US; 9896.HK)周四表示,今年前9個月,其Yoyo知識產權(IP)產品的商品交易總額(GMV)突破10億元人民幣(下同)。公司宣佈這一里程碑之際,正開發下一個爆款IP,以抗衡潮玩製造商泡泡瑪特(9992.HK)的Labubu。 名創優品去年6月推出Yoyo玩具,目前已在全球53個國家和地區發售。公司表示,隨著該IP熱度攀升,繼6月和7月的GMV均超過1億元後,僅8月單月就實現2億元的GMV。公司補充道,該IP的吸引力源自其「極簡且極具辨識度的視覺形象」。 截至6月底,名創優品在113個國家和地區擁有8,674家門店,同比增長10%;其中包括8,309家名創優品同名門店,以及365家Top Toy專賣店。今年上半年,公司收入同比增長22.4%至115億元,利潤則增長5.6%至9.57億元。 周五,名創優品港股上漲1%,報收17.97港元。該股今年迄今已累計下跌約51%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

速騰聚創第三季激光雷達銷量增2.2倍

激光雷達製造商速騰聚創科技有限公司(2498.HK)周五公布,第三季激光雷達產品銷量約59.56萬台,其中用於先進駕駛輔助系統(ADAS)的產品約45.04萬台,機器人及其他用途產品約14.52萬台。 對照去年第三季總銷量為18.56萬台,ADAS及機器人等產品分別為15.01萬台及3.55萬台,據此計算,今年第三季總銷量按年增220.9%,兩類產品分別增200.1%及309.0%。 今年首九個月,公司激光雷達累計銷量約131.48萬台,其中ADAS產品約88.7萬台,機器人及其他用途產品約42.78萬台。 公司股價周五高開,至中午休市報16.18港元,升5.06%。該股今年至今累跌55.8%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Deep Source moves into data centers

至源跨界進軍數據中心 投資者反應冷淡

大宗商品貿易商至源控股正推進馬來西亞一個造價2.21億美元、IT容量67兆瓦的數據中心項目建設 重點: 至源獲政府批准,並與項目客戶簽約後,正於馬來西亞興建一個IT容量67兆瓦的數據中心 公司的核心大宗商品貿易業務毛利率一向微薄,數據中心營運的毛利率則高得多   陽歌 又一家姍姍來遲的企業,從沉悶的傳統業務轉向人工智能(AI)。投資者是否終於聽膩了這類故事? 至源控股有限公司(0990.HK)的情況看來正是如此。這家大宗商品貿易商本周公布了在馬來西亞興建新數據中心的相關條款。自6月首次披露正探索AI算力基礎設施的商機以來,公司股價幾乎沒有變化。 其後,至源於9月7日披露,已選定馬來西亞發展數據中心業務。公司表示,計劃已獲當地投資、貿易及工業部批准,但未有提供太多其他資料。 直到周三,公司才首次披露具體細節:這個規模相對不大的項目,已與客戶簽約。根據周三公告,項目位於檳城,IT容量為67兆瓦,建造費用約2.21億美元。 有人或許會對這樣的小項目不屑一顧。大小企業正爭相興建新設施,追趕AI熱潮,與正在建設的龐大新增算力容量相比,至源的項目確實微不足道。據仲量聯行(JLL)資料,今年初全球容量接近100吉瓦,預計到2030年將再增加100吉瓦。美洲約佔全球容量的一半;至源項目所在的亞太地區,容量預計將由目前約32吉瓦增至2030年的約57吉瓦。 仲量聯行表示,隨著AI技術從支援大型語言模型,迅速延伸至智能體及其他應用,AI可能佔數據中心工作負載約一半。 在如此龐大的擴建潮中,至源的67兆瓦實在不起眼,僅相當於亞太地區現有容量的0.2%。但說實話,對一家在這個領域毫無經驗的公司而言,在當前環境下如此謹慎,反而算是穩妥。眼下的AI泡沫也確實可能破裂,屆時數以千計的數據中心使用不足,大量算力容量將被閒置。 至源先找到客戶才興建數據中心,似乎有助應對這個問題。不過,在不知道客戶究竟是誰的情況下,很難判斷這樣能降低多少風險。 根據本周公告,至源表示已與該客戶訂立10年期協議,客戶同意就數據中心全部67兆瓦容量付費。按照協議條款,無論實際使用多少容量,客戶均須支付每月經常性服務費全額,電費則另按實際用電量結算。 至源表示,已與當地承包商Longmotive DC Solutions Pte. Ltd.簽訂協議,興建該數據中心。建造總費用為2.21億美元,公司須預付1,100萬美元,相當於總額的5%。對至源而言,這筆預付款看來負擔不大,公司截至6月底持有現金約37.3億港元。 設施的前期工程已獲授權開展,項目計劃分兩期完成。首期26兆瓦容量將於明年3月底前交付,其餘41兆瓦則於6月底前交付。 沉悶的大宗商品貿易商 數據中心營運,無疑比至源目前的大宗商品分銷、貿易及加工業務更具吸引力。這門傳統生意的盈利能力一向偏低,公司今年上半年毛利率僅為3.02%。 相比之下,Digital Realty(DLR.US)及Equinix(EQIX.US)等大型數據中心營運商,毛利率通常約為50%,經營利潤率則為20%。 至源的收入規模確實不小,今年上半年收入由去年同期的100億港元增至150億港元,增幅約50%。約八成收入來自鐵礦石相關服務,其餘大部分來自鉻礦、鎳礦等其他礦石業務。公司將今年收入大增歸因於鐵礦石貿易量上升。 至源的公司擁有人應佔溢利增長遠慢於收入,上半年僅由去年同期的3.22億港元增至3.79億港元,增幅為18%。不過,這種差距看來主要與會計上的利潤歸屬有關,因為公司期內整體利潤有很大一部分歸屬於非控股權益,而非普通股股東。 公司自2000年上市,過去10年的大部分時間,股價幾乎與核心業務一樣平穩而沉悶。一個明顯例外是2020年底至2021年,公司參與非洲國家納米比亞一個銅礦項目的消息引發炒作,股價突然急升,但該項目最終告吹。這讓公司最新的動作有點似曾相識:銅相關股票如今也表現不俗,投資者押注AI數據中心需要大量電力,而輸電所需的銅線將帶動銅需求大增。 那麼,至源目前究竟處於甚麼位置?從傳統業務轉向小規模數據中心營運的中小企業,遠不止至源一家。原本從事汽車貿易的燦谷(CANG.US)也已進入這個領域,目前正將美國佐治亞州一處原有的50兆瓦加密貨幣挖礦設施,改作高性能計算用途。與至源一樣,燦谷也已與首名客戶簽約。 兩家公司的一大差別在於,燦谷已為數據中心業務提出相對詳細的發展路線,包括成立新附屬公司,以及聘請業界資深人士領軍。至源尚未採取這些措施,對計劃披露的細節也十分有限。這或許能解釋,為何投資者至今仍未買帳公司的AI轉型故事。…

賽力斯上月銷售不濟 按年勁跌逾3成

新能源汽車生產商賽力斯集團股份有限公司(9927.HK)周四公布9月汽車產銷售量,上月共售出汽車32,218輛,按年下跌33.28%。今年首九個月累計銷量為283,161輛,按年減少16.88%。 旗下新能源汽車9月銷量按年跌34.48%至29,271輛,首九個月累計銷量下跌15.79%至256,521輛。其中,賽力斯汽車上月售出25,370輛,按年大跌38.5%;其他車型銷量則跌18.32%至2,947輛。產量亦同步回落,9月總產量按年減少38.38%。 周五賽力斯開市升1.3%至34.98港元,現價較去年11月的上市價131.5港元大跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏