
玩具制造商泡泡玛特 结束收入高增长周期
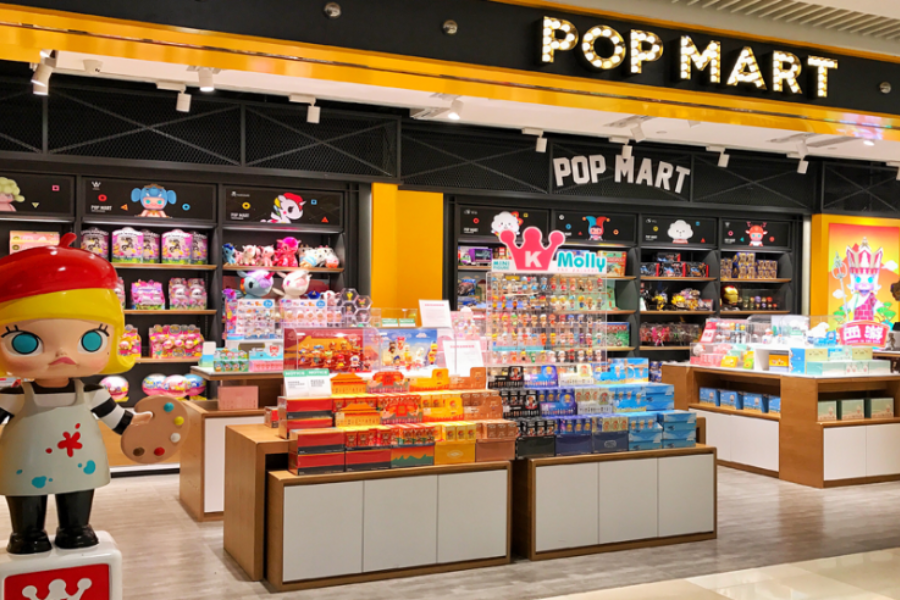
这家凭借销售盲盒潮流玩具而大获成功的公司表示,三季度收入下降5%到10%,终结了连续数年的爆炸式增长
重点:
- 泡泡玛特称,三季度收入同比下降5%到10%,较本已低迷的2022年上半年进一步恶化
- 该公司实施了一系列刺激增长的举措,包括加大海外市场开发力度,但目前尚未取得重大成功
西一羊
好花不常开,好景不常在。这就是泡泡玛特国际集团有限公司(9992.HK)最近得到的痛苦教训,它的可收藏时尚玩具已经风光不再。
过去两年,随着增长放缓,泡泡玛特越来越令投资者失望。该公司的最新季度更新显示,这种趋势仍在延续,这加深了关于它可能退出流行名单,进入长期下行轨道的担忧。对于处在最新趋势前沿的公司来说,这个重大危险一直存在,因为它们终有一天会发现,最炙手可热的当红新星已经换成了别人。
上周二,泡泡玛特宣布了截至9月的季度一些令人失望的运营数据,其中整体收入同比下降了5%到10%,是2020年上市以来的首次下滑。该公司向港交所提交的公告显示,它预测其最大的中国内地市场的销售额降幅更大,为10%到15%。
对于最近几年习惯了强劲三位数收入增长的泡泡玛特来说,这些业绩意味着与之前的表现严重背离。我们稍后将探讨泡泡玛特快速下滑背后的因素,以及它为了阻止下滑采取的新业务举措。但首先,让我们简单了解一点背景信息。
泡泡玛特成立于2010年,最初是一家比较普通的玩具和文具销售商,在传统的实体店兜售商品。直到五年后,它才实现了真正的跨越,采取了一种创新的商业模式:销售玩具“盲盒”。盲盒把限量版的玩具,比如1980年代在美国风靡一时的豆豆娃,装在不透明的盒子里,买家在买后才能拆开看到里面的惊喜。这项业务十分赚钱,因为人们愿意为最新的潮流玩具和公仔支付溢价。
随着玩具吸引大量粉丝,该公司的收入从2017年的的1.58亿元增长到2019年庞大的17亿元,在此期间净利润激增了300倍。该公司在2020末进行了高调的IPO,成为那一年在香港股市表现最佳的内地公司IPO之一。
但泡泡玛特未能保持这一势头。2020年,其年收入增长放缓至49%,但去年又上升到79%。最新的三季度数据是近期的最差业绩,较业已低迷的2022年上半年进一步恶化。2022年上半年,其收入增长了33%,至24亿元,净利润首次下降,减少7.2%至3.32亿元。
公告后的两个交易日,该公司的股价基本上没有变化,表明投资者对令人失望的业绩已经有所准备。上周五的收盘价10.2港元,约为38.5港元IPO价格的四分之一,比去年初90港元的高位下跌了约90%。
泡泡玛特目前的市盈率仅为17倍,低于同样陷入困境的时尚零售竞争对手名创优品(MNSO.US; 9896.HK)的18倍。传统的美国玩具巨头美泰(MAT.US)的市盈率更低,仅为11倍。
推出新举措
多个原因导致泡泡玛特近期业绩快速下滑。或许其中最关键的是,与疫情相关的频繁封锁和其他防疫措施极大地抑制了消费活动,尤其是休闲消费,这是其业务的主要推动因素。在过去几年,该公司通过与包括阿里巴巴(BABA.US; 9988.HK)和京东(JD.US; 9618.HK)在内的电商平台合作,将产品销售转移到线上,这在一定程度上保护了它。
但泡泡玛特仍然严重依赖实体零售店和自动售货机的销售。因此,当成都和深圳在三季度实行全城封锁时,它在这两个主要城市的门店遭受了重创。
雪上加霜的是,中国经济的放缓降低了许多消费者的消费能力。华兴资本最近的一份研究报告称,在这样的环境下,整个盲盒业务可能会失去增势。报告指出,它的产品没有实际用途,只是“为了好玩”,这一性质给泡泡玛特带来了压力,因为“顾客现在不太可能为了炫耀性消费而购买产品”。
长期以来,泡泡玛特经常挂在嘴边的一个关键竞争优势是,基于其庞大的知识产权库开发产品的能力。该公司从一位香港艺术家设计的旗舰产品Molly,在2018年甫一推出就取得惊人成功,使公司走上了上升轨道。
自那以后,它通过内部开发和收购逐步扩大自己的IP库。财通证券最近的一份研究报告显示,截至今年8月,泡泡玛特号称拥有21个这样的IP设计,其中大部分是自主开发。但它的新设计都无法复制Molly的成功。
与此同时,泡泡玛特一直在尝试一系列其他新举措来提振业务。这些举措包括扩大产品阵容,加大海外开发力度,甚至涉足主题公园业务。
除了用盲盒销售产品外,该公司还试图以更传统的方式销售玩具,瞄准高端市场。例如,其在2021年推出的体积更大的MEGA珍藏系列,平均高度至少28厘米,起售价为799元。
至少自 2017 年开始,泡泡玛特也一直在中国大陆以外的地区扩张,并在今年加大了扩张力度,它在新西兰、美国、韩国、日本和澳大利亚等国家开设了新店。截至8月,其海外门店数已达到24家,该公司的目标是到今年年底增至40家。
海外计划已初见成效。它的最新季度业绩显示,在截至9月的三个月里,包括港澳台在内的海外销售额同比增长115%到120%之间。不过,现在判断海外市场是否会成为该公司的重要增长动力还为时过早,因为今年上半年,海外市场对整体营收的贡献仅为6.6%。
归根结底,泡泡玛特还需要拿出证据,表明它能够以可持续的方式发展业务,以赢回投资者信心。虽然较新的举措对未来发展很重要,但它们大多处于早期阶段,需要假以时日才可以证明它们的价值。就目前而言,最大的挑战将是寻找新的热门产品,让用户继续购买盲盒玩具,正是这个产品助推了它早期的崛起。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



