亞洲益生菌龍頭衝刺港股 產能利用率不足仍要擴產?
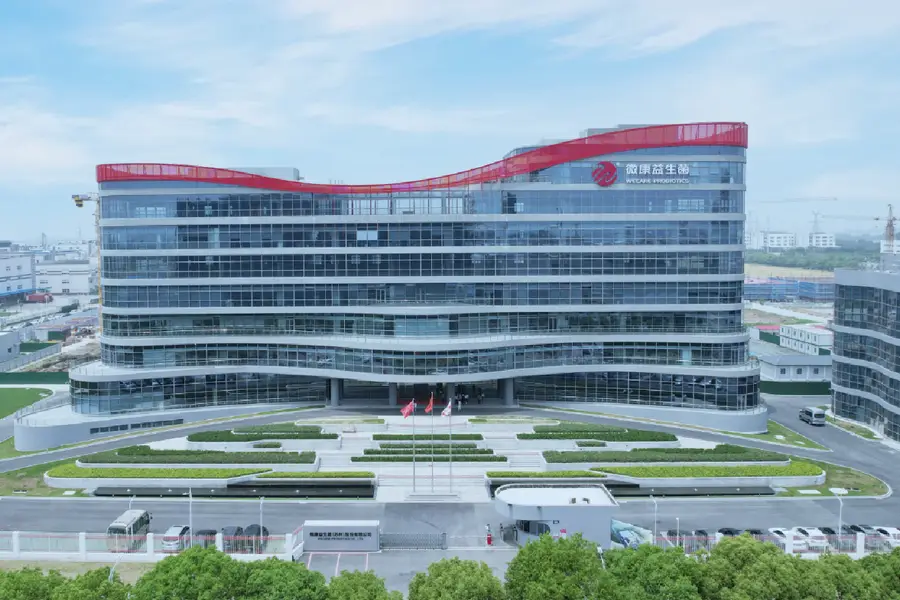
按2025年益生菌原菌粉產量計,微康益生菌在全球排名第三,在亞洲市場位列第一
重點:
- 海外銷售業務的增長迅猛,營收佔比穩步提升至40.2%
- 此前多輪股權融資中吸引了包括產業資本、國有資本及市場化投資機構在內的多元投資者
莫莉
隨著全球消費者對健康管理的日益重視,益生菌市場正迎來爆發式增長,中國已成為全球最大的益生菌消費市場之一。不過,在酸奶、益生菌補充劑等消費者熟悉的產品背後,還有專注菌種研發與生產的製造企業,它們作為產業鏈的上游,為整個行業提供基礎的原料支撐。2026年4月29日,來自江蘇蘇州的微康益生菌(蘇州)股份有限公司正式向港交所遞交申請文件,擬在香港主板上市,由海通國際獨家保薦。
微康益生菌成立於2013年,專注於益生菌菌種的研發、生產及銷售。根據招股書引用的弗若斯特沙利文資料,按2025年益生菌原菌粉產量計,微康益生菌在全球排名第三,在亞洲市場位列第一,其產品主要應用於功能食品、膳食補充劑、乳製品及農業及其他領域。微康益生菌以銷售益生菌菌粉為主,亦會按客戶需求將益生菌菌粉進一步加工為益生菌制劑。
公司的核心競爭力在於其「研發+製造」的一體化能力,通過自主開發的菌株資源庫和配套的生產制備工藝,微康能夠實現高活性、高穩定性益生菌菌粉的規模化生產。招股書披露,公司在中國的江蘇省蘇州和河南省漯河建立具備智能生產系統的生產基地,已實現多種菌株活菌數超過一萬億CFU/g,且核心菌株在常溫儲存24個月後,活細胞存活率仍能保持在60%以上。
財務數據顯示,微康益生菌的營收呈現穩健增長態勢。2023年至2025年,公司營業收入分別為4.96億元、5.44億元和7.01億元。從業務結構來看,「人體健康」板塊是絕對的收入支柱,在總營收中的佔比持續提升。2025年,該板塊下的益生菌菌粉及制劑合計貢獻收入約6.47億元,佔總營收的92.2%;傳統的乳製品板塊收入雖有所增長,但佔比已壓縮至2.5%。
按銷售區域來看,大中華區依然是微康的絕對主力,但收入佔比正在逐年優化。2023年至2025年,來自大中華區的收入分別為3.35億元、3.42億元和4.20億元,但其佔總營收的比例已從2023年的67.6%下降至2025年的59.8%。海外銷售業務的增長迅猛,海外收入從2023年的1.61億元大幅增至2025年的2.82億元,營收佔比也穩步提升至40.2%。
毛利率下滑
儘管公司頗具成長性,但是從財務表現來看亦存在一定隱憂。2025年,其年度溢利為6,521萬元,較2024年的7,961.4萬元有所下滑,綜合毛利率也在逐年下滑,從2023年的49.7%連續下降至2025年的47.5%。招股書稱,毛利率下滑主要因於蘇州新建成的生產基地處於初期爬坡階段,產能尚未全面達產,導致每單位的固定成本攤銷較高。
招股書顯示,此次IPO募集資金將會用於在未來三年內主要通過擴建蘇州生產基地以擴大產能,以及增強研發能力、擴大菌株資源庫等方面。公司預計,蘇州生產基地擴建項目完成後,益生菌原菌粉的年產能預計將再增加600噸。
然而,微康益生菌已經擁有益生菌原菌粉年產能700噸,其2025年的產能利用率僅為65.6%,而益生菌制劑的年產能更是高達5,484噸,同期的產量僅有1,158噸,產能利用率為21.1%。公司的擴產計劃儘管頗具魄力,但也伴隨著不小的風險,若下游乳製品、膳食補充劑市場的增長不及預期,或海外市場的拓展受阻,新增產能將面臨無法消化的困境。
自成立以來,微康益生菌已完成多輪股權融資,吸引了包括產業資本、國有資本及市場化投資機構在內的多元投資者。其中最後一輪融資在2026年2月完成,由博裕資本旗下的博裕新智以每股37元的價格認購1.1億元股份。以總股本約1.06億股計算,此輪融資後公司估值約為39.6億元。
目前,港股市場尚無同類型益生菌原料企業,在A股上市的科拓生物(300858.SZ)業務與之較為相似,其市盈率約為53倍。若以微康益生菌最後一輪融資的估值及2025年淨利潤計算,其對應市盈率高達約61倍,顯著高於A股可比公司。
儘管當前恰逢益生菌行業發展的黃金窗口期,消費者對腸道健康、免疫調節的需求持續增長,拉動對上游高品質益生菌原料的穩定需求,但當前估值已提前反映了較高的增長預期,投資者需審慎評估其產能消化能力、研發成果轉化效率以及未來盈利水平能否支撐並消化這一估值水平。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

京新難脫仿製藥標籤 一顆安眠藥能否喚醒增長?
信立泰再遞表港交所 創新藥能否打開增長空間?
藥明合聯經調整純利首破10億元 產能出海邁入新周期
科倫博泰首次淨利潤轉正 邁入商業化兌現期
康寧傑瑞22億美元授權落地 牽手AI藥企實現雙抗ADC出海
相關新聞