
華麗轉身股價狂飈 港仔機器人價高勢危?
一家三四線香港上市公司,突然變身機器人公司,股價即如脫彊野馬,一路狂奔
重點:
- 公司去年度業績蝕1.4億港元,已連續虧損五年
- 年初與達闥組成合資企業,搖身一變成為機器人公司
劉智恒
趕潮流,追風口,從來是股票市場的本質;要數今年的熱門行業,肯定是機器人,地平線機器人(9660.HK)、越疆(2432.HK)及優必選(9880.HK)等,年初以來均升幅由五成至逾倍,但要說在港股上的真正贏家,港仔機器人集團控股有限公司(0370.HK)的升幅才是王者,年初至今上升超過5倍。
公司近日公布一份不堪入目的年度業績,收入大跌45.6%至1.16港億元,虧損則續擴大5.3%至1.38億元。應收貸款及利息減值虧損1,132萬港元、商譽減值虧損2,182萬港元、物業廠房減值及設備減值3,937萬港元。
一遇達闥便化龍
為何業績表現乏善足陳,股價又能忽然爆升?原來一切緣於年初的一項合作協議!
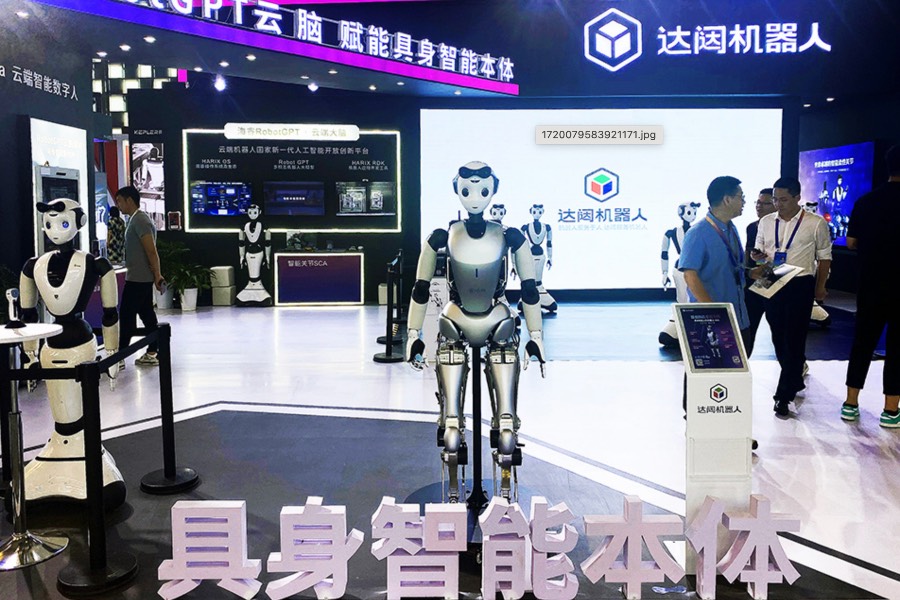
時間回到今年情人節,當時港仔機器人的名稱仍叫國華控股(今年五月才易名),與內地的達闥機器人簽訂框架協議,成立合資公司,國華佔股51%,達闥佔股49%,目標是開拓人形機器人操作系統的民用產品。
國華在兩年內協助合資公司募集足夠資金,達闥則將其擁有的知識產權,授予合資公司在中國境內的全資附屬。
過去香港市場的一些三四線公司最擅長的技倆,就是轉型資本市場最熱炒行業,通常透過收購或合併而進入風口市場,當股價被不斷推升,往往會作出連串集資行動。港仔機器人的情況似乎有點類同,他們最終能否成功,暫時仍是未知數?
小米2023底發布首部電動車SUV7時,我們曾發表「雷軍造車,一往無前」一文,從小米的往績,主事人的能力,及公司財力去分析,結論是雷軍成功機會相當高。我們不妨按此框架,分析港仔機器人的成功機會。
國華業務強差人意
首先,不妨看看港仔機器人過往業務,當你翻開資料,大抵會嚇了一跳,竟然有多項主業,包括商品買賣、證劵及期貨經紀、物業經紀、地熱能供暖製冷、樓宇建築承包、特製技術支援、項目管理、集中供熱及融資租賃。
要知道,今年初國華控股市值還不到6億港元,業務之分散,在香港上市公司中可謂表表者,公司重點在那?如何去營運及發展各業務?資源又怎樣分配?
觀乎去年業績,除個別業務外,其餘全部見紅。部分業務更是問題多多,其中在運城的供熱業務,因未能符合牌照要求,被勒令終止,結果公司要將該業務出售。
融資租賃方面,因未能履行監管要求,被政府部門禁止有關經營,最後要終止業務並出售。另外,今年亦公布將金融控股公司出售。
樓宇建築承包業務上,旗下的陝西江威涉及多宗訴訟,涉資達4,556萬元,以致部份資產被凍結。至於公司的中介業務,附屬的上海軒美房地產經公司涉及多宗訴訟,涉及金額106萬元。
從過往的業務看,公司的發展方針及經營管理似大有關題,現在轉搞機器人公司,成功概率確實教人存疑。
達闥連年虧損
我們再看達闥機器人,說不定他有能力讓港仔機器人邁向美好前景。事實上,達闥並非吳下阿蒙,反之曾是中國內地首屈一指的機器人企業,軟銀及富士康均是主要投資者,估值一度冠絕同行。
公司2015年由曾任職貝爾實驗室及中移動通信研究院首任院長的黃曉慶成立,專注雲端智慧機器人技術,2023年完成C輪10億融資後,估值達到223億元。
然而人型機器人在商業市場仍屬起步階段,公司不斷燒錢, 2019年準備在美上市,不幸地被美國商務部列入管制黑名單,集資不成,苦苦支撐,近年屢傳資金鏈陷斷裂之危。今年4月在社交平台及媒體消息,公司在上海、北京及深圳等地,有數百員工被欠薪,位於廣州的公司,更被斷水斷電。
達闥往績也是乏善足陳,虧錢不是最大問題,最大問題似是看不到明天,以致原有投資者不願再注資,公司已陷於危急存亡之秋,它又能為港仔機器人帶來多少業務,何時才可扭虧為盈?
一場燒錢的競賽
投資機器人行業,大部份企業在燒錢階段,因此企業要有充裕的資本才能繼續前行。金沙江創投合夥人朱嘯虎早前表示,人形機器人面臨技術成本高企,遠超出顧客願付費用。其次是許多企業所謂的應用場景,實際是想象出來,並非實際需要。
我們看見港仔機器人長期虧損,截至今年3月底,手頭資金只有5,000萬港元,憑甚麼去支撐這盤燒錢的遊戲?雖然港仔機器人上月宣布簽定四份合作框架協議,但靠一個香港市場,能為公司帶來多少生意?相信投資者也別抱太大期望。
然而,在機器人熱潮下,港仔機器人的概念相信會受到一定追捧,股價有機再創新高,但何時能盈利就別太樂觀。再者,股價經過一輪急升猛漲後,投資者現階段追入,風險高值博率低。別忘記,股價大升後,未來公司很大機會在資本市場進行融資,股價將會十分波動,投資者只適宜投機性買賣。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
中國餐飲業放緩 海天嚐苦味



