
华丽转身股价狂飈 港仔机器人价高势危?
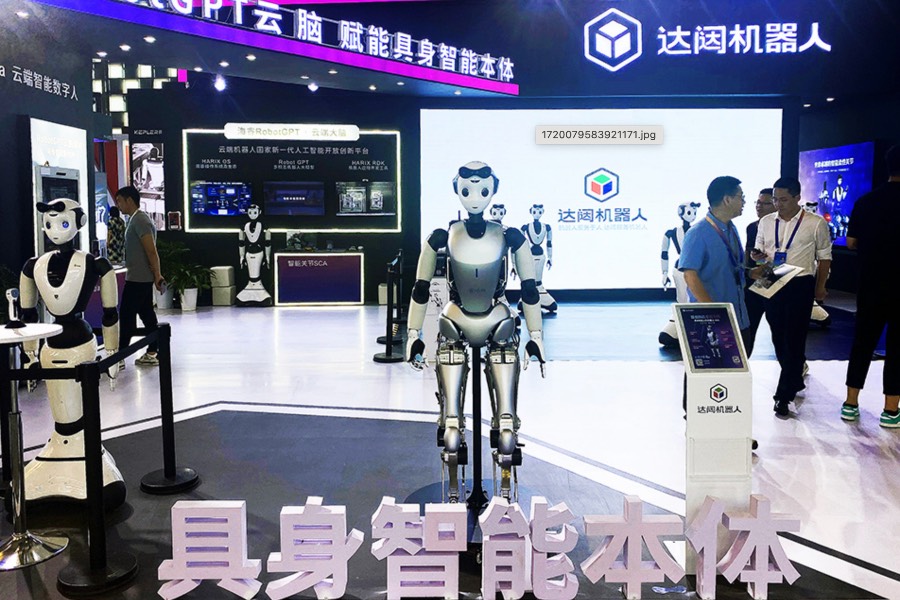
一家三四线香港上市公司,突然变身机器人公司,股价即如脱彊野马,一路狂奔
重点:
- 公司去年度业绩蚀1.4亿港元,已连续亏损五年
- 年初与达闼组成合资企业,摇身一变成为机器人公司
刘智恒
赶潮流,追风口,从来是股票市场的本质;要数今年的热门行业,肯定是机器人,地平线机器人(9660.HK)、越疆(2432.HK)及优必选(9880.HK)等,年初以来均升幅由五成至逾倍,但要说在港股上的真正赢家,港仔机器人集团控股有限公司(0370.HK)的升幅才是王者,年初至今上升超过5倍。
公司近日公布一份不堪入目的年度业绩,收入大跌45.6%至1.16港亿元,亏损则续扩大5.3%至1.38亿元。应收贷款及利息减值亏损1,132万港元、商誉减值亏损2,182万港元、物业厂房减值及设备减值3,937万港元。
一遇达闼便化龙
为何业绩表现乏善可陈,股价又能忽然爆升?原来一切缘于年初的一项合作协议!时间回到今年情人节,当时港仔机器人的名称仍叫国华控股(今年五月才易名),与内地的达闼机器人签订框架协议,成立合资公司,国华占股51%,达闼占股49%,目标是开拓人形机器人操作系统的民用产品。
国华在两年内协助合资公司募集足够资金,达闼则将其拥有的知识产权,授予合资公司在中国境内的全资附属。
过去香港市场的一些三四线公司最擅长的伎俩,就是转型资本市场最热炒行业,通常透过收购或合并而进入风口市场,当股价被不断推升,往往会作出连串集资行动。港仔机器人的情况似乎有点类同,他们最终能否成功,暂时仍是未知数。
小米2023底发布首部电动车SUV7时,我们曾发表 “雷军造车,一往无前”一文,从小米的往绩,主事人的能力,及公司财力去分析,结论是雷军成功机会相当高。我们不妨按此框架,分析港仔机器人的成功机会。
国华业务强差人意
首先,不妨看看港仔机器人过往业务,当你翻开资料,大抵会吓一跳,竟然有多项主业,包括商品买卖、证劵及期货经纪、物业经纪、地热能供暖制冷、楼宇建筑承包、特制技术支援、项目管理、集中供热及融资租赁。
要知道,今年初国华控股市值还不到6亿港元,业务之分散,在香港上市公司中可谓佼佼者,公司重点在哪儿?如何去营运及发展各业务?资源又怎样分配?
观乎去年业绩,除个别业务外,其余全部见红。部分业务更是问题多多,其中在运城的供热业务,因未能符合牌照要求,被勒令终止,结果公司要将该业务出售。
融资租赁方面,因未能履行监管要求,被政府部门禁止有关经营,最后要终止业务并出售。另外,今年亦公布将金融控股公司出售。
楼宇建筑承包业务,旗下的陕西江威涉及多宗诉讼,涉资达4,556万元,以致部分资产被冻结。至于公司的中介业务,旗下上海轩美房地产经公司涉及多宗诉讼,涉及金额106万元。从过往的业务看,公司的发展方针及经营管理似大有关题,现在转搞机器人公司,成功概率确实令人存疑。
达闼连年亏损
我们再看达闼机器人,说不定其有能力让港仔机器人迈向美好前景。事实上,达闼并非吴下阿蒙,反之曾是中国内地首屈一指的机器人企业,软银及富士康均是主要投资者,估值一度冠绝同行。
公司2015年由曾任职贝尔实验室及中移动通信研究院首任院长的黄晓庆成立,专注云端智慧机器人技术,2023年完成C轮10亿融资后,估值达到223亿元。
然而,人型机器人在商业市场仍属起步阶段,公司不断烧钱,2019年准备赴美上市,不幸被美国商务部列入管制黑名单,集资不成,苦苦支撑,近年屡传资金链陷断裂之危。今年4月在社交平台及媒体消息,公司在上海、北京及深圳等地,有数百员工被欠薪,位于广州的公司,更被断水断电。
达闼往绩也是乏善可陈,亏钱不是最大问题,最大问题似是看不到明天,以致原有投资者不愿再注资,公司已陷于危急存亡之秋,它又能为港仔机器人带来多少业务,何时才可扭亏为盈?
一场烧钱的竞赛
投资机器人行业,大部分企业在烧钱阶段,因此企业要有充裕的资本才能继续前行。金沙江创投合伙人朱啸虎早前表示,人形机器人面临技术成本高企,远超出顾客愿付费用。其次是许多企业所谓的应用场景,实际是想象出来,并非实际需要。
港仔机器人长期亏损,截至今年3月底,手头资金只有5,000万港元,凭什么去支撑这场烧钱的游戏?虽然港仔机器人上月宣布签定四份合作框架协议,但靠一个香港市场,能为公司带来多少生意?相信投资者也别抱太大期望。
然而,在机器人热潮下,港仔机器人的概念相信会受到一定追捧,股价或再创新高,但何时能盈利就别太乐观。再者,股价经过一轮急升猛涨后,投资者现阶段追入,风险高值博率低。别忘记,股价大升后,未来公司很大机会在资本市场进行融资,股价将会十分波动,投资者只适宜投机性买卖。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
中国餐饮业放缓 海天尝苦味



