
雲迹自比「機器人界特斯拉」 轉攻服務收費仍難打動投資者
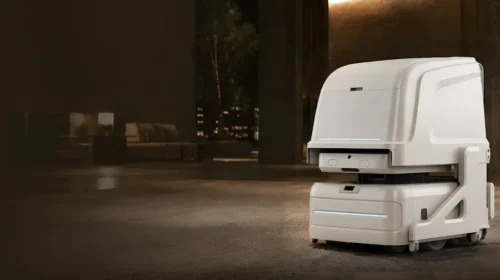
以酒店機器人聞名的雲迹,將新推出的按使用付費收入模式,比作特斯拉和無人駕駛出租車營運商採用的模式 重點: 雲迹正逐步由硬件銷售轉向AI驅動的訂閱及收費服務模式 雲迹股價較6月底高位下跌近九成;公司公布,今年上半年核心酒店機器人收入按年下跌17% 譚英 北京雲迹科技股份有限公司(2670.HK)去年10月在香港上市時,原本有一個頗具吸引力的故事可講,儘管當時港股市場已有不少具身智能機器人公司。具身智能是指融入AI的機器人,能提升其與工廠、工作場所、住宅及其他環境互動的能力。 雲迹的故事起初受到投資者青睞,但近來已不再流行。公司一直試圖扭轉股價跌勢;自6月底以來,股價已下跌近90%。上周,公司發布業務最新情況公告,說明其業務模式正逐步轉變,由銷售硬件轉向按服務收費,以帶來更穩定、可持續的收入。 越疆科技(2432.HK)於2024年12月掀起機器人企業赴港上市潮,此後已有14家同類公司在香港上市。這些公司的產品水平參差不齊,有些生產可用於工廠的實用型機器人和零部件,另一些則專注於概念新穎、實際用途有限的機器人。 雲迹屬於前者,生產供酒店服務業使用的機器人。根據其申請文件,該市場2024年規模達9,380億元人民幣(下同)。酒店是其中最大的細分市場,相關軟件及硬件市場規模分別為502億元和3,699億元。 2024年,雲迹服務中國34.9萬家酒店中的3.4萬家,並以略作改良的機型拓展第二個市場,產品已應用於逾150家醫院。在規模達37億元的AI酒店服務機器人市場中,雲迹排名第一,市佔率為6.3%;在酒店機器人細分市場的市佔率則為13.9%。雲迹的機器人可配送客房服務用品、為住客沖煮咖啡及辦理入住等。 投資者當初看好這個故事,雲迹上市首日股價一度上漲逾20%。但如今,公司的機器人已從市場明星淪為投資者冷落的對象。近期股價急挫後,雲迹股價僅約為IPO發行價的三分之一。 業務轉型 公司最新的業務公告,以及近期一連串類似公告,均未能止住股價跌勢。雲迹正由硬件製造商轉型為平台及訂閱制軟件企業,效法美國汽車巨頭特斯拉(TSLA.US)等公司,尋求以更穩定、持續的收入來源取代一次性產品銷售。 首席財務官劉螢在一場面向中國媒體的活動上向記者解釋:「我們內部討論時認為,雲迹目前的部分思路與特斯拉的做法頗為相似。首先,把足夠數量的終端部署到網絡中;然後建立具備認知和決策能力的大腦;最後轉向按成果和服務收費。」 要取得更穩定、可持續的收入,雲迹須透過線上渠道管理機器人群。公司在最新業務公告中試圖展示相關進展,稱第三季其網絡管理的機器人每日平均同時在線數量按年增長20%至25%,這批機器人處理的任務數量則增加25%至30%。 發布業務最新情況公告的同一天,雲迹另行公布,董事長支濤及首席執行官李全印延長所持股份的禁售期。兩人合計持有公司逾10%股份。不過,這些措施未能穩住股價。自兩項公告發布後,股價已下跌近三分之一。 業績好壞參半 雲迹推出最新措施前僅數月,公司公布的中期業績已呈現明顯的好壞參半。今年上半年,雲迹每日平均有3.6萬台機器人「同時在線」,按年增加30%;這些機器人在期內完成4.79億項任務,按年增長46%。機器人可理解的環境事件類型增加130%,可執行的服務任務類型則增加570%。 根據雲迹上周發布的業務最新情況公告,其酒店以外的客戶包括垃圾收運公司野鳥科技,以及參與公司面向醫院的「潤翼」項目的天津市南開醫院。今年3月,雲迹亦宣布與中國主要配送企業之一順豐同城合作,拓展最後一公里配送服務。 然而,這些亮眼數字和新合作,未能掩蓋公司中期業績中令人擔憂的趨勢。今年上半年,雲迹總收入按年增長71.6%至1.88億元;期內虧損收窄22%至1.11億元,但按經調整口徑計,虧損由3,140萬元增至1.088億元,擴大逾兩倍。 更令人擔憂的是,細看收入構成可見,公司的核心酒店服務業務收入按年下跌12.2%至8,890萬元,佔總收入比重由一年前的92.4%降至47.3%。其中,酒店業務收入下跌17%至8,280萬元,佔總收入比重亦由2025年的91%大幅降至44%。 上述跌幅被一個新類別「生態合作夥伴」的收入增長抵銷有餘。這類收入是指雲迹向其他公司銷售產品,由對方按自身需求進行定制。該類別上半年收入達9,050萬元,遠高於去年同期的266萬元;其佔總收入比重亦由一年前的2.4%升至48.1%。 雲迹由直接向終端用戶銷售,轉為高度依賴中間企業,顯然令投資者感到不安。自中期業績公布以來,雲迹股價已下跌四分之三。 話雖如此,失去投資者青睞的機器人製造商並非只有雲迹。極智嘉(2590.HK)和來福諧波(3952.HK)過去6個月股價均下跌約三分之二,華沿機器人(1021.HK)則下跌72%。就連先行上市的越疆,股價同期也下跌約52%。 不過,待市場情緒平復後,雲迹或仍值得重新審視。華鑫證券預測,公司收入將保持穩定增長,由今年的4.58億元升至2028年的12.5億元。這似乎表明公司仍有較大的增長潛力;隨著業務由硬件銷售轉向服務,收入也可能變得更加穩定。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
機器人概念急降溫 奧比中光上不逢時
近期機器人概念股有較大幅度調整,相信奧比中光H股招股要比A股有一定折讓才能吸引投資者 重點: 今年上半年盈利同比下降逾3成 具機器人視覺概念的傳感器產品上半年收入大增5成 鄭瑞棠 曾經是市場熱炒的機器人概念股,今年普遍有大幅調整,相關概念的新股表現也相當反覆。 具有機器人視覺概念的奧比中光科技集團股份有限公司(688322.SH)近日也向港交所遞交上市申請,公司概念獨特並且是行業龍頭,但相信需以較低的估值招股,才能吸引投資者。 奧比中光的收入主要來自可作為物理AI眼睛的傳感器,及可用作3D掃描和支付終端等用途的整機及方案收入。公司已是機器人視覺市場的龍頭,根據弗若斯特沙利文以2025年收入計,公司在全球機器人3D視覺感知市場3D排名第一,市場佔有率達29%。除傳感器外,公司在全球消費級3D掃描器及生物識別支付終端亦排名第一。 處於高增長賽道 奧比中光處於一個高增長的賽道,據統計全球機器人3D視覺感知市場於2025年規模約為6億元人民幣(下同),預計2030年將增長至117億元,複合年增長率達84.4%。 但要留意公司近期收入增長放緩,盈利表現也反覆。公司2024及2025年收入分別為5.64億元及9.41億元,增長率達56.8%及66.7%。但2026年上半年收入僅為4.38億元,同比增長僅為0.5%。 至於盈利方面,由2023、2024年分別虧損2.76億元及6,290.7萬元,至2025年實現1.28億元淨利潤,由虧轉盈勢頭良好,但今年上半年盈利卻減少31.7%至4,164萬元。 科研開支影響盈利 盈利表現反覆,主要由於機器人領域競爭十分激烈,企業要持續有科研的投入來維持競爭力。2023年的研發投入達3.01億元,2024及2025年分別回落至2.04億元及2.03億元,成為公司轉虧為盈的關鍵。不過今年上半年由於需擴大研發團隊,加上研發活動所產生的原材料成本上升,令研發開支增加22.2%至1.11億元,期內盈利受影響大跌3成。 奧比中光兩大收入來源:傳感器和整機及方案,兩者的毛利率趨勢呈明顯分化。傳感器的毛利率由2023年的38.7%,輾轉升至2026上半年的55.5%,同期整機及方案的毛利率卻由46.8%降至41.3%,所以公司的策略是擴大傳感器的銷售。今年上半年傳感器收入同比增長5成至2.07億元,佔總收入比例由31.7%增至47.3%;同期整機及方案收入減少3成至2.03億元,佔總收入比例亦由66.5%降至46.3%。此舉令今年6月底的公司整體毛利率由去年同期的40.3%增至46.3%。 奧比中光也面臨客戶集中的風險,2023、2024及2025年頭5大客戶佔總收入比例分別為37.6%、51.5%及63.9%,到今年上半年才回落至46.6%;至於最大客戶佔收入比例於2025年達到3成,今年上半年才回落至27.3%。 機器人新股表現參差 機器人概念股最近兩三年開始在香港上市,優必選(9880.HK)、極智嘉(2590.HK)、越疆(2432.HK)等曾經有過炒作,但今年熱潮退減後,現價比高位回落六至七成。今年上市的機器人概念股亦呈冰火兩重天走勢,龍頭公司宇樹科技(688836.SH)今年A股上市初期雖受熱捧,但其後比高位回落逾5成,令機器人概念股急降溫。 今年在港交所上市的機器人概念股亦表現參差,優地機器人(3231.HK)及珞石機器人(3752.HK)掛牌後有理想表現;梅卡曼德機器人(9615.HK)一直潛水,樂動機器人(1236.HK)上市炒高逾倍,之後大跌至招股價以下。 有別於其他機器人概念股,奧比中光只是生產視覺產品,可說是製造機器人的眼睛,不是整個機器人製造,產品的應用較為廣泛,業務較為接近的上市公司為梅卡曼德。相對上奧比中光規模較大,並且已實現盈利;梅卡曼德則仍處虧損,但毛利率達六成以上相對較高。如果以2025年收入計算,梅卡曼德現價市銷率約22倍,奧比中光A股的市銷率則為37倍,考慮到H股招股普遍比A股有3至4成折讓,即H股市銷率估計約22至26倍之間,若以這個估值水平招股相信已具一定吸引力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

獲深交所批准 越疆A股上市過關
機器人製造商深圳市越疆科技股份有限公司(2432.HK)周三公布,有關在深圳創業板申請發行A股上市,已於本周二獲深圳證券交易所批准。之前市場有傳,越疆集資金額約12億元人民幣。 集資所得將用於發展具身智能機器人,當中45.8%用於多足機器人研發及產業化,20.8%用於提升人形機器人技術,8.3%用於建設營銷能力,餘下25%作補充流動資金。 越疆周四開市升5.3%報26.56港元,公司股價較過去一年高位跌逾六成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
推陪伴機器人惹憧憬 優必選股價爆升曇花一現
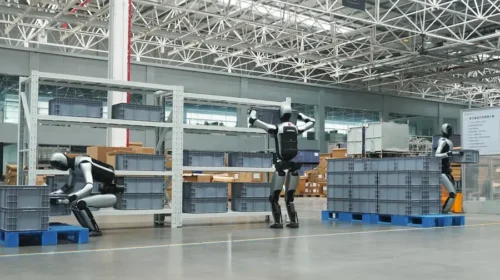
人形機器人製造商優必選發布新一代陪伴型機器人當日,股價一度大漲18%,但下一個交易日便回吐全部升幅 重點: 優必選推出面向長者及孤獨人群的新一代陪伴型機器人,補充其現有工業用途人形機器人產品線 隨著工業用途機器人進入量產,公司去年機器人銷售大幅增長,但其機型價格普遍高於競品 陽歌 近來,虛擬陪伴者大受歡迎已不是秘密。人們喜歡它們,是因為它們能表現同理心,給出正面回應和有用建議,而且不會評判對方。但要把這套模式搬到新興的具身機器人世界,難度顯然高得多,因為現實世界需要的身體反應遠比螢幕上的文字和影像複雜。 儘管如此,深圳市優必選科技股份有限公司(9880.HK)本周仍聲稱,可憑藉其UWorld U1等身人形機器人系列克服這些問題,因而引起市場關注。產品發布後隨即吸引投資者目光,優必選股價在公告當日一度被推高最多18%,收市仍升7.5%。 不過,宣傳一款售價介乎11.98萬元至99萬元、相當於1.65萬至14.6萬美元的產品是一回事;真正交付一款讓人願意花這筆錢購買的產品,則是另一回事。尤其是當這些產品未必像虛擬陪伴者那樣逼真、令人感到安慰時,挑戰更大。投資者似乎很快意識到這一點,優必選股價翌日不但回吐全部升幅,更收跌約10%。 自優必選於2023年12月成為香港首家上市的具身機器人製造商以來,股價走勢一直猶如坐過山車。公司上市初期股價曾升逾一倍,但其後因多次配股集資而回落。至今,優必選上市後已進行六次股權配售,集資74億港元(9.43億美元),是其首次公開招股集資10億港元的六倍以上。 這也凸顯出,即使只是設計較簡單、用於執行高度重複任務的機器人,成本也相當高昂,例如在倉庫分揀產品、進行質量檢查等,而這正是優必選迄今的主要業務。轉向陪伴型機器人無疑激發了投資者想像,只是熱度維持得相當短暫。 話雖如此,優必選在展示這批新機器人,以及描述它們理論上能做到什麼方面,確實做得不錯。這些機器人採用1:1人體建模,試圖在外觀上盡可能複製真人,細節甚至包括毛孔、血管和指紋。機器人由情感AI模型驅動,可識別20多種情緒,準確率達90%。此外,用戶甚至可以自訂每台機器人的性格和聲音。官方稿件亦提到,UWORLD U1 系列具備88個自由度,並搭載面向長期陪伴場景的情感感知大語言模型,可識別20多種細分情緒,準確率超過90%。 在動作方面,每台機器人具備88個自由度,也就是擁有88個獨立關節或其他可活動部件,可完成擁抱、牽手和點頭等動作。這些功能主要針對機器人的核心客群,也就是長者和孤獨人士。由於產品只允許成年人購買,也引發部分人猜測,優必選或許也在瞄準性陪伴市場。不過話說回來,能拿出這筆錢購買其中一款機型的小孩,恐怕也不多。 優必選表示,截至6月30日發布當日,公司已收到13,361台預訂。不過,這個數字幾乎可以肯定包含一定程度的誇大,以及一些只是出於好奇、並無實際購買意願的下單者。產品預計將於9月開始大規模交付。 銷售成長 優必選轉向陪伴型機器人,多少令人意外,因為公司現有工業用途機器人系列的業務,去年似乎才剛開始取得重大進展。公司去年收入由2024年的13.1億元增長53%至20億元(2.94億美元)。而所有增長都來自全尺寸具身機器人及相關服務銷售大幅增加,該業務收入由前一年的3,560萬元升至8.21億元。 公司去年售出1,079台具身機器人,較前一年的3台呈指數級增加。不過簡單計算可見,去年每台機器人的平均價格約為76萬元,略高於10萬美元,看起來相當昂貴。相比之下,極智嘉(2590.HK)的機器人雖然不是人形機器人,但同樣用於倉庫分揀、揀選產品等任務,價格通常只有其一半或更低。 優必選指出,截至2025年底,公司已具備年產6,000台全尺寸人形機器人的能力,因此當然有能力在維持去年工業用途機器人生產速度的同時,繼續生產這些新的陪伴型機器人。不過,優必選堅持押注人形機器人,也使其相較於那些專注更實用機器人形態的競爭對手,明顯成為高價格產品的製造商。 事實上,優必選也可能正尋求在人形機器人以外拓展業務。去年底,公司宣布計劃透過分兩步交易,以最高16.7億元收購浙江鋒龍電氣(002931.SZ)最多43%股權。鋒龍生產汽車零部件和園林機械,這或許暗示優必選有意切入園藝等更偏實用場景的機器人領域。 公司目前仍在虧損,去年虧損7.9億元,較2024年的11.6億元有所收窄。不過,經過年內一連串新股配售後,公司截至去年底手上現金充裕,準確來說達49億元。 經歷本周股價先升後跌後,優必選周四收報92.60港元,相當接近公司90港元的招股價。即使在這個水平,其市銷率仍高達20倍左右,與機械臂製造商越疆科技(2432.HK)大致相若,並相當於家庭具身機器人系統供應商臥安機器人(6600.HK)約10倍市銷率的一倍,也遠高於極智嘉低得多的4.3倍。 必須承認,優必選一直試圖透過這類新嘗試維持投資者興趣,包括這次進軍陪伴型機器人,以及可能透過投資鋒龍切入園藝領域。不過,陪伴型機器人這場攻勢已開始進入倒計時。若這些新機型的評價或銷售表現令人失望,優必選股價在今年餘下時間很容易再度承壓。

收入大增近五成 臥安機器人距盈利尚差一步
上市後首份業績顯示,臥安收入延續高增長,毛利率亦進一步改善。不過,在海外擴張與產品升級背後,公司距離穩定盈利仍有一段距離 重點: 2025年收入達9億元,同比增長47.7%,毛利率由51.7%升至54% 公司銷售及分銷開支大增81.3%至3.12億元,全年仍錄得淨虧損2,726萬元 李世達 人工智能要從虛擬世界走向現實,硬件是不可或缺的載體。隨著應用場景延伸,智能設備製造商正將分散功能串連為可持續擴展的系統,逐步向機器人敘事靠攏,不僅提升產品吸引力,也帶動資本市場關注。 去年底在港交所上市的臥安機器人(深圳)股份有限公司(6600.HK),近日公布上市後首份業績報告, 2025年收入達9億元(1.3億美元),同比增長47.7%,較2024年約三成的增速進一步提升。 增速看似迅猛,但主要來自銷售投入加大。去年公司銷售及分銷開支大幅增加81.3%至3.12億元,遠高於收入增速。公司表示,相關開支主要用於市場拓展、品牌推廣及渠道建設,亦反映其以海外市場為主的策略。 公司收入幾乎全部來自海外,其中日本、歐洲與北美市場佔比超過95%。在這些地區,人工成本較高,對自動化設備需求更為明確,消費者亦更願為便利性付費。但當地電商平台抽成、廣告投放及物流成本較高,加上產品仍處於市場教育階段,需持續推廣建立認知,使銷售費用短期內難隨收入同步下降。 儘管銷售開支上升,公司毛利率反而由51.7%升至54%。公司指出,毛利率改善主要受益於產品結構升級,高端產品佔比提升帶動平均售價上升,同時日圓與歐元升值亦提供支撐。 這一變化亦與產品形態相關。與直接推出高價機器人不同,臥安的路徑更接近從簡單需求切入,再逐步向系統延伸。相比部分強調機器人形態與動作能力的企業,其更著重在家庭場景中實現穩定運行與實際功能落地。 從單一設備到系統 公司早期推出SwitchBot,一種可安裝於傳統開關上的小型裝置,使傳統家電具備遠程控制能力,其後推出AI Hub整合設備為控制中樞,再延伸至具備感知與動作能力的產品,逐步構建完整系統。同時,公司亦將能力延伸至更多場景,包括網球機器人Acemate、陪伴型設備及家庭服務機器人onero。 公司將此路徑概括為「一腦多形」,即以統一控制與模型能力為核心,延伸至不同場景。其產品已落地於家庭服務、運動互動及情感陪伴等領域,並覆蓋全球90多個國家和地區。 這種策略使其增長不依賴單一爆款,而來自產品組合擴張。約89.6%的收入來自AI具身家庭機器人系統產品,顯示公司已形成穩定產品體系。隨著設備連接數增加,公司亦逐步積累家庭場景數據,為後續產品優化提供基礎。 受到一次性的上市開支影響,公司2025年錄得淨虧損2,726萬元,若剔除上市開支,公司錄得非公認會計準則下經調整淨利1,276.6萬元,較2024年的110.7萬元大幅增加。雖然從經營層面已實現盈利成長,但銷售開支的快速上升,說明公司仍處於以投入換取市場滲透的階段,盈利能力仍受到制約。 績後首個交易日,臥安股價一度升超7%,其後轉跌1.65%至113.5港元,較發行價仍高出53.7%。以市銷率計算,臥安約30.9倍,高於優必選(9880.HK)的26倍,與越疆(2432.HK)的31.5倍相若,並遠高於小米(1810.HK)的1.7倍。在盈利仍有限的情況下,其估值明顯高於傳統消費電子企業,反映市場已將其納入機器人賽道定價。 這或許與公司背景有關,臥安創始團隊出身於無人機巨頭大疆DJI聯合創始人李澤湘建立的創業體系,這一背景,使市場更容易將其視為具備長期技術延展能力的公司,而不僅是智能設備製造商。 目前,臥安已經走出一條相對清晰的路徑,先在海外市場建立產品與收入基礎,再透過系統化產品逐步擴展應用場景。這種模式讓公司在早期階段避開激烈競爭,同時保留向更高階產品延伸的空間,也解釋了其業績能在仍未盈利的情況下維持增長。不過,其盈利仍處早期階段,未來關鍵在於增長能否持續,以及費用結構能否隨規模改善。若能在維持收入擴張的同時降低對銷售投入的依賴,其盈利能力才有望真正建立。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
機器人股繼續熱炒 優艾智合趕風口上市
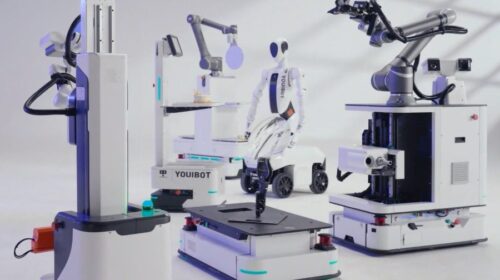
在國家致力扶持下,機器人產業成為資本市場關注焦點,優艾智合也不甘後人申港上市 重點: 公司今年上半年收入同比升27.6% 過去三年半累計虧損近8.4億元 劉智恒 股票市場從來不缺故事,去年炒賣熾烈的人工智能,今年這股熱風已吹到機器人股,幾家業內龍頭已接連在港上市,股價亦節節高升。看到這個風口,專注於移動操作機器人的合肥優艾智合機器人股份有限公司,近日已遞交香港上市申請。 優艾智合是工業具身智能科技公司,所謂「具身智能」,是指有行動的一種智能系統,主要基於物理實體,能夠與物理世界進行感知和交互。 在「具身智能」下,又分為智能機器人及人形機械人,前者主要是具有物理的身體,並能夠與物理世界構成感知、思考、交互和行動的能力。它可以是輪式、輪帶式、復合型、甚至機械臂類型的機器人。後者是除了製造得像人外,功能和思考行為都模擬人的一種機器人,是具身智能的最佳載體。 按功能區分,機器人又可分為三大類,一是自主移動機器人,主要負責移動和感知,在環境中自主穿梭。二是移動操作機器人,即在自主移動機器人的基礎上,增加機械臂的操作功能。第三類是協作機器人,專注於與人類協同,強調在安全前提下的互動和協作。 投資者星光熠熠 優艾智合則主力發展具身智能的移動機器人,主攻工業範疇。公司由90後的張朝輝成立,張是西安交通大學博士畢業生,2017年帶著幾位師弟南下深圳創業。經過一番探索,張朝輝決定主力針對智能製造領域和智能巡檢領域,成為半導體及電子製造、電力行業、能源冶煉等多個場景的解決方案供應商。 花了四年時間,優艾智合成為國內工業移動機器人行業其中一家頭部企業,期間又獲得眾多星級投資機構入股,分別有海納華、藍馳創投、孫正義的SBVA、SOSV 、深圳松禾、IDG旗下的Sharp Dynasty等。 收入上升虧損擴大 2022年至2024年,公司收入由7,790萬元增至2.55億元,但虧損持續不斷,分別為2.35億元、2.6億元及2億元。今年上半年公司收入1.27億元,同比上升27.6%,卻虧損高達1.4億元,同比擴濶36%。即過去三年半,收入縱使持續上升,虧損卻遲遲未能改善,累計虧損達8.4億元。 公司的負債情況也在持續擴大,負債淨額由2022年的8.59億元,增至去年的13.74億元,今年上半年更上升至15.4億元。 期內,經營活動亦持續錄得現金流出,雖然去年經營現金流出情況已有改善,從2022年的負1.73億元降至負7,946萬元,但今年上半年又再回升,出現經營現金流走1.06億元,同比擴大67%。 毛利率改善行業前景佳 優艾智合雖持續虧損,負債高企及現金流走,但好消息是公司的毛利率逐漸改善,過去三年分別是11.2%、26.1%及35.2%。今年上半年更升至38.1%,同比上升1.7個百分點,反映公司能將製造成本調低,以及漸發揮規模經濟效應。 公司所在行業的發展前景理想,據弗若斯特沙利文報告,去年全球移動操作機器人解決方案市場規模為92億元,預計到2030年將增至1,569億元,期內複合年增長率為60.4%。中國的市場規模在2024年為34億元,預計到2030年將達620億元,期內的複合年增長率為62.3%。 從報告所示,反映市場正處高速發展,而去年在中國,按收入計算,優艾智合在該業務領域位居第一,市場佔有率達7.1%。當市場在持續向上,作為龍頭的優艾智合肯定可以成為一大受惠者。 現時香港上市的機器人股中,幾乎全部處於虧損狀態,若按市銷率計算,最高為越疆(2432.HK)的72倍,優必選(9880.HK)與地平線(9660.HK)均在55倍水平,黑芝麻智能(2533.HK)約28倍,極智嘉(2590.HK)為17倍。我們可剔除估值過高的越疆,而優必選與地平線的規模遠大於優艾智合,因此以黑芝麻及極智嘉為參考,取其中位數約22倍計算,估值可超過50億港元。 當然,今年香港新股市場熱爆,加上優艾智合又在市場的風口,有國家政策扶持,成功上市應無懸念,只要定價不過份高,短炒獲利機會甚高。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
華麗轉身股價狂飈 港仔機器人價高勢危?
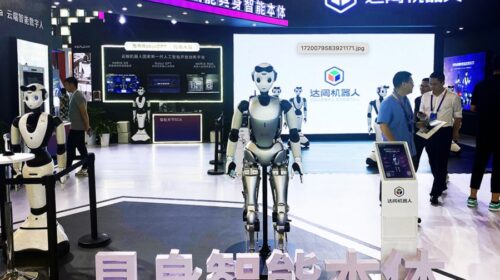
一家三四線香港上市公司,突然變身機器人公司,股價即如脫彊野馬,一路狂奔 重點: 公司去年度業績蝕1.4億港元,已連續虧損五年 年初與達闥組成合資企業,搖身一變成為機器人公司 劉智恒 趕潮流,追風口,從來是股票市場的本質;要數今年的熱門行業,肯定是機器人,地平線機器人(9660.HK)、越疆(2432.HK)及優必選(9880.HK)等,年初以來均升幅由五成至逾倍,但要說在港股上的真正贏家,港仔機器人集團控股有限公司(0370.HK)的升幅才是王者,年初至今上升超過5倍。 公司近日公布一份不堪入目的年度業績,收入大跌45.6%至1.16港億元,虧損則續擴大5.3%至1.38億元。應收貸款及利息減值虧損1,132萬港元、商譽減值虧損2,182萬港元、物業廠房減值及設備減值3,937萬港元。 一遇達闥便化龍 為何業績表現乏善足陳,股價又能忽然爆升?原來一切緣於年初的一項合作協議! 時間回到今年情人節,當時港仔機器人的名稱仍叫國華控股(今年五月才易名),與內地的達闥機器人簽訂框架協議,成立合資公司,國華佔股51%,達闥佔股49%,目標是開拓人形機器人操作系統的民用產品。 國華在兩年內協助合資公司募集足夠資金,達闥則將其擁有的知識產權,授予合資公司在中國境內的全資附屬。 過去香港市場的一些三四線公司最擅長的技倆,就是轉型資本市場最熱炒行業,通常透過收購或合併而進入風口市場,當股價被不斷推升,往往會作出連串集資行動。港仔機器人的情況似乎有點類同,他們最終能否成功,暫時仍是未知數? 小米2023底發布首部電動車SUV7時,我們曾發表「雷軍造車,一往無前」一文,從小米的往績,主事人的能力,及公司財力去分析,結論是雷軍成功機會相當高。我們不妨按此框架,分析港仔機器人的成功機會。 國華業務強差人意 首先,不妨看看港仔機器人過往業務,當你翻開資料,大抵會嚇了一跳,竟然有多項主業,包括商品買賣、證劵及期貨經紀、物業經紀、地熱能供暖製冷、樓宇建築承包、特製技術支援、項目管理、集中供熱及融資租賃。 要知道,今年初國華控股市值還不到6億港元,業務之分散,在香港上市公司中可謂表表者,公司重點在那?如何去營運及發展各業務?資源又怎樣分配? 觀乎去年業績,除個別業務外,其餘全部見紅。部分業務更是問題多多,其中在運城的供熱業務,因未能符合牌照要求,被勒令終止,結果公司要將該業務出售。 融資租賃方面,因未能履行監管要求,被政府部門禁止有關經營,最後要終止業務並出售。另外,今年亦公布將金融控股公司出售。 樓宇建築承包業務上,旗下的陝西江威涉及多宗訴訟,涉資達4,556萬元,以致部份資產被凍結。至於公司的中介業務,附屬的上海軒美房地產經公司涉及多宗訴訟,涉及金額106萬元。 從過往的業務看,公司的發展方針及經營管理似大有關題,現在轉搞機器人公司,成功概率確實教人存疑。 達闥連年虧損 我們再看達闥機器人,說不定他有能力讓港仔機器人邁向美好前景。事實上,達闥並非吳下阿蒙,反之曾是中國內地首屈一指的機器人企業,軟銀及富士康均是主要投資者,估值一度冠絕同行。 公司2015年由曾任職貝爾實驗室及中移動通信研究院首任院長的黃曉慶成立,專注雲端智慧機器人技術,2023年完成C輪10億融資後,估值達到223億元。 然而人型機器人在商業市場仍屬起步階段,公司不斷燒錢, 2019年準備在美上市,不幸地被美國商務部列入管制黑名單,集資不成,苦苦支撐,近年屢傳資金鏈陷斷裂之危。今年4月在社交平台及媒體消息,公司在上海、北京及深圳等地,有數百員工被欠薪,位於廣州的公司,更被斷水斷電。 達闥往績也是乏善足陳,虧錢不是最大問題,最大問題似是看不到明天,以致原有投資者不願再注資,公司已陷於危急存亡之秋,它又能為港仔機器人帶來多少業務,何時才可扭虧為盈? 一場燒錢的競賽 投資機器人行業,大部份企業在燒錢階段,因此企業要有充裕的資本才能繼續前行。金沙江創投合夥人朱嘯虎早前表示,人形機器人面臨技術成本高企,遠超出顧客願付費用。其次是許多企業所謂的應用場景,實際是想象出來,並非實際需要。 我們看見港仔機器人長期虧損,截至今年3月底,手頭資金只有5,000萬港元,憑甚麼去支撐這盤燒錢的遊戲?雖然港仔機器人上月宣布簽定四份合作框架協議,但靠一個香港市場,能為公司帶來多少生意?相信投資者也別抱太大期望。 然而,在機器人熱潮下,港仔機器人的概念相信會受到一定追捧,股價有機再創新高,但何時能盈利就別太樂觀。再者,股價經過一輪急升猛漲後,投資者現階段追入,風險高值博率低。別忘記,股價大升後,未來公司很大機會在資本市場進行融資,股價將會十分波動,投資者只適宜投機性買賣。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關新聞
-
首季收入增近47% 拿森科技首掛半日升75%

- 上半年成本攀升 蜜雪冰城利潤下滑
- 繞開人形機器人 本末科技押注家用機器人
- 推陪伴機器人惹憧憬 優必選股價爆升曇花一現
-
機器人概念急降溫 奧比中光上不逢時
688322.SHG
-
中金搶攻富人錢包 財富管理對沖投行周期
3908.HK601995.SHG
-
出師不利 彤程新材首掛即下挫
9607.HK603650.SHG


