2670.HK
Yunji does robots

以酒店機器人聞名的雲迹,將新推出的按使用付費收入模式,比作特斯拉和無人駕駛出租車營運商採用的模式

重點:

  • 雲迹正逐步由硬件銷售轉向AI驅動的訂閱及收費服務模式
  • 雲迹股價較6月底高位下跌近九成;公司公布,今年上半年核心酒店機器人收入按年下跌17%


譚英

北京雲迹科技股份有限公司(2670.HK)去年10月在香港上市時,原本有一個頗具吸引力的故事可講,儘管當時港股市場已有不少具身智能機器人公司。具身智能是指融入AI的機器人,能提升其與工廠、工作場所、住宅及其他環境互動的能力。

雲迹的故事起初受到投資者青睞,但近來已不再流行。公司一直試圖扭轉股價跌勢;自6月底以來,股價已下跌近90%。上周,公司發布業務最新情況公告,說明其業務模式正逐步轉變,由銷售硬件轉向按服務收費,以帶來更穩定、可持續的收入。

越疆科技(2432.HK)於2024年12月掀起機器人企業赴港上市潮,此後已有14家同類公司在香港上市。這些公司的產品水平參差不齊,有些生產可用於工廠的實用型機器人和零部件,另一些則專注於概念新穎、實際用途有限的機器人。

雲迹屬於前者,生產供酒店服務業使用的機器人。根據其申請文件,該市場2024年規模達9,380億元人民幣(下同)。酒店是其中最大的細分市場,相關軟件及硬件市場規模分別為502億元和3,699億元。

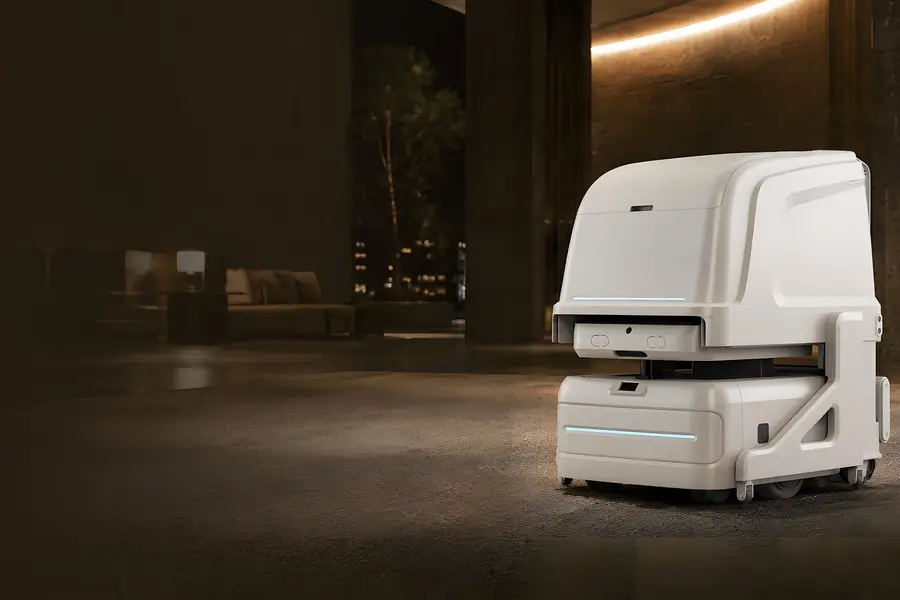
2024年,雲迹服務中國34.9萬家酒店中的3.4萬家,並以略作改良的機型拓展第二個市場,產品已應用於逾150家醫院。在規模達37億元的AI酒店服務機器人市場中,雲迹排名第一,市佔率為6.3%;在酒店機器人細分市場的市佔率則為13.9%。雲迹的機器人可配送客房服務用品、為住客沖煮咖啡及辦理入住等。

投資者當初看好這個故事,雲迹上市首日股價一度上漲逾20%。但如今,公司的機器人已從市場明星淪為投資者冷落的對象。近期股價急挫後,雲迹股價僅約為IPO發行價的三分之一。

業務轉型

公司最新的業務公告,以及近期一連串類似公告,均未能止住股價跌勢。雲迹正由硬件製造商轉型為平台及訂閱制軟件企業,效法美國汽車巨頭特斯拉(TSLA.US)等公司,尋求以更穩定、持續的收入來源取代一次性產品銷售。

首席財務官劉螢在一場面向中國媒體的活動上向記者解釋:「我們內部討論時認為,雲迹目前的部分思路與特斯拉的做法頗為相似。首先,把足夠數量的終端部署到網絡中;然後建立具備認知和決策能力的大腦;最後轉向按成果和服務收費。」

要取得更穩定、可持續的收入,雲迹須透過線上渠道管理機器人群。公司在最新業務公告中試圖展示相關進展,稱第三季其網絡管理的機器人每日平均同時在線數量按年增長20%至25%,這批機器人處理的任務數量則增加25%至30%。

發布業務最新情況公告的同一天,雲迹另行公布,董事長支濤及首席執行官李全印延長所持股份的禁售期。兩人合計持有公司逾10%股份。不過,這些措施未能穩住股價。自兩項公告發布後,股價已下跌近三分之一。

業績好壞參半

雲迹推出最新措施前僅數月,公司公布的中期業績已呈現明顯的好壞參半。今年上半年,雲迹每日平均有3.6萬台機器人「同時在線」,按年增加30%;這些機器人在期內完成4.79億項任務,按年增長46%。機器人可理解的環境事件類型增加130%,可執行的服務任務類型則增加570%。

根據雲迹上周發布的業務最新情況公告,其酒店以外的客戶包括垃圾收運公司野鳥科技,以及參與公司面向醫院的「潤翼」項目的天津市南開醫院。今年3月,雲迹亦宣布與中國主要配送企業之一順豐同城合作,拓展最後一公里配送服務。

然而,這些亮眼數字和新合作,未能掩蓋公司中期業績中令人擔憂的趨勢。今年上半年,雲迹總收入按年增長71.6%至1.88億元;期內虧損收窄22%至1.11億元,但按經調整口徑計,虧損由3,140萬元增至1.088億元,擴大逾兩倍。

更令人擔憂的是,細看收入構成可見,公司的核心酒店服務業務收入按年下跌12.2%至8,890萬元,佔總收入比重由一年前的92.4%降至47.3%。其中,酒店業務收入下跌17%至8,280萬元,佔總收入比重亦由2025年的91%大幅降至44%。

上述跌幅被一個新類別「生態合作夥伴」的收入增長抵銷有餘。這類收入是指雲迹向其他公司銷售產品,由對方按自身需求進行定制。該類別上半年收入達9,050萬元,遠高於去年同期的266萬元;其佔總收入比重亦由一年前的2.4%升至48.1%。

雲迹由直接向終端用戶銷售,轉為高度依賴中間企業,顯然令投資者感到不安。自中期業績公布以來,雲迹股價已下跌四分之三。

話雖如此,失去投資者青睞的機器人製造商並非只有雲迹。極智嘉(2590.HK)和來福諧波(3952.HK)過去6個月股價均下跌約三分之二,華沿機器人(1021.HK)則下跌72%。就連先行上市的越疆,股價同期也下跌約52%。

不過,待市場情緒平復後,雲迹或仍值得重新審視。華鑫證券預測,公司收入將保持穩定增長,由今年的4.58億元升至2028年的12.5億元。這似乎表明公司仍有較大的增長潛力;隨著業務由硬件銷售轉向服務,收入也可能變得更加穩定。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

Robotic dreams get too expensive for investors

機器人夢想太貴 投資人不再埋單

人形熱潮推高機器人股估值,如今股價回落,市場重新衡量成長預期與盈利進度    李世達 人工智能大模型興起後,人形機器人成為資本尋找下一個增長市場的重要方向。隨著AI理解指令、規劃任務的能力提升,機器人進入工廠與家庭的前景,吸引了大批投資者。行走、搬運及表演能力的進步,也讓市場更願意為尚未實現的收入付出高價。 艾媒諮詢統計,今年上半年中國具身智能主題投融資達172起,合計約1,092億元(163.72億美元)。中國官媒證券日報10月報道,2025年以來已有十餘家機器人產業鏈企業在港上市,另有超過30家相關企業排隊。從初創融資到公開上市,機器人成為資金爭相布局的領域。 但上市後的股價,也顯示這份熱情可以迅速改變。宇樹科技(688836.SH)今年8月以每股150.8元上市,首日開市衝上1,100元,較發行價上升629%,其後反覆下跌,10月中低見約404元,較首日高價回落逾六成。至11月6日,股價反彈至656.62元,仍較發行價高約335%。短短數月,投資者對同一家企業的出價相差甚遠,對人形機器人前景的期待仍在,合理價格卻難有共識。 這股熱潮早已超出人形機器人本身。生產機械臂、倉儲設備及酒店配送機器人的公司,陸續布局具身智能,市場對它們的期待亦超出既有業務。新產品與新應用還未帶來多少收入,企業進入更大市場的可能性,已開始反映在股價中。 協作機器人供應商越疆(2432.HK)便是一例。去年3月,公司發布人形機器人Atom,加上獲納入港股通,股價急升至83.8港元,約為18.8港元發行價的4.5倍。至今年11月6日,股價收報16.7港元,較高位回落80.1%。 倉儲機器人供應商極智嘉(2590.HK)今年亦發布輪式人形機器人及具身智能框架,股價卻由1月33.5港元高位降至11月6日的6.4港元,回撤80.9%,較16.8港元發行價低61.9%。兩家公司先後轉弱,這輪調整已持續多時。 新股投資者亦未必能避過損失。酒店服務機器人供應商雲跡(2670.HK)去年10月招股,公開發售認購逾5,600倍,約26萬人申請。一年後,股價僅餘2.68港元,較拆股後相當於9.56港元的發行價下跌約72%。 這些公司業務不同,股價亦受業績、股東交易及流動性等因素影響,不過,當投資者重新評估新業務的前景,原有收入與盈利能否支持先前的價格,便成為更迫切的問題。 收入在增長 估值在降溫 部分企業的業務仍在改善。極智嘉上半年收入增25.3%至12.84億元,新簽訂單增35.5%。匯兌損益轉差及具身智能研發投入令期內虧損擴至1.77億元,但經調整虧損收窄32.1%至約6,061萬元。收入與訂單增加,仍未能阻止股價回落,反映經營進展與市場定價可以朝不同方向發展。 越疆則呈現擴張所需的成本。上半年收入增106.6%至3.16億元,期內虧損由4,087萬元擴至約1.08億元。研發開支增約148%至1.02億元,銷售開支及匯兌損失亦增加。這些投入有助企業爭取未來市場,但短期支出增加,回報仍待驗證。投資者除了看收入增長,也要計算企業還須投入多少資金,才能穩定獲利。 股份供應增加,亦影響市場承接。越疆去年12月上市周年解禁時,早段曾跌逾15%。早期股東逐步取得退出機會,加上更多同類公司上市,投資者選擇增加,企業便較難單靠機器人題材維持高價。 類似壓力也出現在私募市場。證券時報10月29日報道,部分具身智能企業老股轉讓報價,集中於上一輪估值的6.5折至8折。報價尚不代表成交,早期股東折價出售亦可能仍有盈利,但至少反映部分持有人願意讓價,換取較早退出的機會。 機構對產業進度也有調整。大和10月30日下調全球人形機器人出貨預測,最新估計今年5.4萬台、明年11.2萬台,同時仍看好優必選(9880.HK)。這種取捨顯示,機構仍看好部分企業的機會,但對出貨進度、交付能力及估值差異的要求更為明確。 對尚未上市的企業而言,同業價格回落,也會增加定價難度。微億智造10月臨掛牌前宣布延期,理由包括市況,國際發售包銷協議亦未訂立。個別延期不足以證明上市通道關閉,但企業若要維持原有估值,便須拿出更充分的業績與增長依據。 這些增長能否如期實現,仍取決於技術進展。宇樹創辦人王興興11月4日承認,機器人在固定工位訓練後,成功率可以很高,但效率仍待提升;精細操作目前「最後幾毫米沒解好」,他預計相關技術未來一至三年仍將繼續突破。 企業需要時間解決這些問題,期間仍須支付研發、製造與銷售成本。人形機器人熱潮曾讓市場提前計入多年的成長,如今投資者開始重新計算等待的成本。產業前景依然吸引資金,但各家公司能保留多少估值,將更取決於它們能否把投入轉化為持續收入與盈利。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Sino Biopharma’s LaNova bet pays off

中生製藥再牽手勃林格殷格翰 禮新五個項目納入合作

按最高73.58億美元的潛在付款總額計算,此次合作躋身中國創新藥出海規模最大的交易之列 重點: 首付款佔比僅有約5%,或許因為此次合作的6個項目均處於臨床前階段,雙方也未披露具體靶點和適應症 中生製藥的創新藥業務已成為推動收入增長的主要動力,上半年對外授權收入為9.8億元    莫莉 中國創新藥企向跨國藥企授權在研項目已不鮮見。相對少見的是,本土藥企先收購一家創新藥公司,再將其多個在研項目納入同一筆對外許可交易,中國生物製藥有限公司(1177.HK)最新公布的合作便是一例。11月4日,中生製藥宣布與德國藥企勃林格殷格翰簽署選擇權及許可協議,涉及6個臨床前腫瘤項目,涵蓋抗體偶聯藥物(ADC)和T細胞銜接器(TCE)兩類在研項目。 根據協議,中生製藥將獲得合計3.58億美元的首付款及近期付款,另有最高70億美元的潛在行權及里程碑付款。若有產品最終上市,中生製藥還可按銷售額收取分級提成,比例最高可達兩位數。在公告發佈前,中生製藥的股價已隨醫藥板塊走高,11月4日收漲5.42%。消息公佈後,次日股價再漲9.22%,報收5.63港元,市值升至約1,051億港元。 這是雙方第二次在腫瘤領域合作。兩年前,雙方曾達成戰略合作,由中生製藥參與勃林格殷格翰多款腫瘤藥物在中國內地的研發和商業化。彼時,中生製藥主要扮演引進方的角色,此次則轉為對外授權方。根據協議,中生製藥將主導這6個項目的早期開發,至完成全球I期臨床試驗。在達成約定的臨床里程碑後,勃林格殷格翰有權獲得它們的開發、生產及商業化的獨家權利,其中四個項目的授權範圍為中國大陸、香港及澳門以外地區,另外兩個項目覆蓋全球。 按最高73.58億美元的潛在付款總額計算,此次合作躋身中國創新藥出海規模最大的交易之列。值得關注的是,6個合作項目中5個來自中生製藥一年多前收購的禮新醫藥。2025年7月,中生製藥宣佈以不超過9.51億美元的對價,收購禮新醫藥剩餘95.09%的股權。扣除禮新預計持有的約4.5億美元現金及銀行存款,實際需支付的淨額約為5.01億美元,加上此前已持有的4.91%股權,中生製藥由此實現對禮新醫藥的全資控股。這一買一賣之間巨大的金額差異,也反映出中生在收購標的選擇和後續商業運作上的眼光與能力。 事實上,在被中生製藥收購前,禮新醫藥已先後於2023年和2024年與阿斯利康、默沙東達成對外授權交易。其中,2023年5月,禮新將GPRC5D靶向抗體偶聯藥物(ADC)LM-305的全球權益授權阿斯利康,潛在交易總額達6億美元;2024年11月,又將PD-1/VEGF雙特異性抗體LM-299的全球權益授權默沙東,獲得5.88億美元首付款,並於2025年完成技術轉移後觸發3億美元的里程碑付款。 不過,相較於此次交易最高70億美元的潛在里程碑付款,3.58億美元的首付款及近期付款佔比僅約5%。這或許因為此次合作的6個項目均處於臨床前階段,雙方也未披露具體靶點和適應症。根據協議,中生製藥將負責項目的早期開發,直至完成全球Ⅰ期臨床試驗。達到約定的臨床里程碑後,勃林格殷格翰可根據早期臨床數據,決定是否行使後續開發權利。 授權接連落地 今年以來,中生製藥在創新藥對外授權方面接連取得進展。3月,公司宣佈將已在中國獲批上市的骨髓纖維化治療藥物羅伐昔替尼授權給法國藥企賽諾菲,獲得1.35億美元首付款。7月,公司又與阿斯利康達成合作,將慢性阻塞性肺疾病候選藥物TQC3721的海外權益授予後者,獲得2億美元首付款。 從財務表現來看,中生製藥的創新藥業務已成為推動收入增長的主要動力。根據2026年半年報,公司上半年實現營業收入194.4億元,同比增長10.6%;其中,創新藥收入達到78.1億元,對外授權收入為9.8億元,兩項合計佔總收入約45%。同期,歸母淨利潤同比增長1.4%至34.3億元,利潤增速明顯低於收入增速。 隨著今年下半年多筆對外授權交易相繼落地,相關收入的確認時間也將影響公司後續的財務表現。至於此次與勃林格殷格翰達成的合作,中生製藥執行董事兼董事會主席謝其潤在電話會上表示,首付款中的絕大部分預計可在2027年確認收入,少部分可能延至2028年第一季度。 當前,中生製藥的市盈率約為37倍,略高於恒瑞醫藥(1276.HK)的33倍。對於中生製藥而言,在海外授權交易規模不斷擴大的同時,現有創新藥銷售能否帶來持續的利潤增長,以及新一批授權項目能否順利推進至後續研發階段,仍將影響市場對其長期盈利能力的判斷。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

中藥製造商新荷花香港掛牌首日上漲72%

周三,四川新荷花中藥飲片股份有限公司(2206.HK)在香港掛牌首日大漲,這家中國最大中藥飲片民營生產商的股票顯然受到了個人投資者的追捧。 該股開盤報51.30港元,較40.20港元的IPO發行價高出近28%。隨後全天持續走高,收報69港元,漲幅達71.6%。 公司此次發售約652萬股,募資淨額近2億港元(2,550萬美元)。面向本地投資者的香港發售部分獲超額認購逾2,000倍,這在中藥新股上市中實屬罕見。國際配售部分則獲得1.25倍認購。 新荷花是中國最大的兩家中藥飲片生產商之一,按2025年銷售額計算也是最大的民營生產商,提供超過770種、4,900個品規的產品。其分銷網絡覆蓋全國1,000多家醫院及醫療機構。公司在2001年成立於成都,由董事長江雲及其子江爾成掌舵。上市後,江雲持有新荷花約28.4%的股份,其子持有16.3%。 2026年前四個月,新荷花的營收同比增長13%,從去年同期的3.83億元增至4.32億元(6,470萬美元);利潤同比大增64%,從2,070萬元增至3,390萬元。 公司計劃將約三分之一的IPO募資用於擴大產能,並通過數字化和智能化手段升級生產系統。另有29%將用於銷售和營銷活動,11.4%用於發展消費端業務,還有10.2%用於在越南和馬來西亞建立海外銷售渠道。 咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們 欲訂閱咏竹坊每周免費通訊,請點擊這裏

比特幣續疲弱 嘉楠科技收入暴跌

加密貨幣挖礦及礦機製造企業嘉楠科技(CAN.US)周二公布,比特幣價格持續疲軟,影響挖礦機製造業務,導致公司第三季度收入同比大幅下降;但因所持加密貨幣在近期的漲勢中升值,公司實現扭虧為盈。 公司表示,第三季度收入暴跌至只得1,450萬美元,較上年同期的1.505億美元銳減90%。由於比特幣價格走低抑制市場需求,礦機銷售收入從一年前的1.19億美元萎縮至僅480萬美元。在最近三個月,其比特幣挖礦收入也從上年同期的3,060萬美元降至950萬美元。 公司在最新一季錄得4,290萬美元的運營虧損,較上年同期的2,390萬美元虧損有所擴大。但與此同時,由於今年6月至9月比特幣價格上漲,公司所持加密貨幣和金融衍生品的公允價值發生變動,錄得5,200萬美元的收益。 收益推動公司第三季度實現800萬美元淨利潤,扭轉上年同期2,770萬美元的虧損局面。 財報發布後,嘉楠科技周二在紐約股市的交易中大跌19.2%。該股今年以來已跌去超過四分之三的市值。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏