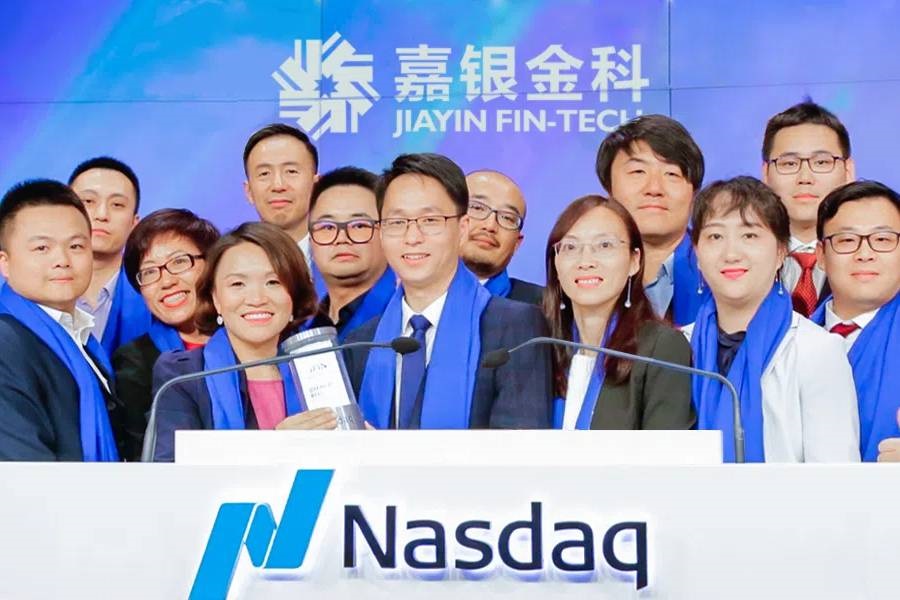
JFIN.US
Jiayin forecasts 40% loan volume growth in 2025

隨著中國出台一系列刺激經濟的措施,這家金融科技貸款機構的主營業務收入在去年第四季度大幅增長

重點:

  • 嘉銀科技的貸款中介服務,收入在去年第四季度增長46%,公司預計今年這塊業務的增長將更強勁
  • 隨著中國正通過推出一系列消費刺激措施來提振經濟,該公司的業務蓬勃發展


梁武仁

中國政府為提振經濟所做的努力,正為一度四面楚歌的小型民間貸款機構注入新活力,這些機構專注為民眾提供融資。

這個受益群體包括運營消費貸款在線平台的嘉銀科技(JFIN.US),根據公司上周四發布的最新業績,去年第四季度,主營業務貸款中介服務收入同比增長46%至11億元(1.54億美元)。公司還預測核心業務今年將繼續強勁增長,預計貸款業務量將比2024年的水平增長約40%。

去年底,中國政府忙於推出一系列措施,旨在刺激這個全球第二大經濟體,嘉銀科技的業務蓬勃發展。在經歷多年的快速增長後,中國經濟明顯放緩。政策制定者最近的一個重點是促進國內消費,以減少中國對出口和外國投資的嚴重依賴。近來,在全球保護主義日漸加劇,外國直接投資(FDI)不斷萎縮的背景下,出口和外國投資的可靠性已經不如從前。

一項促進消費支出的關鍵計劃是,消費者更換舊家電和智能手機時可獲得補貼。該計劃對嘉銀科技這樣的消費貸款機構來說非常有利,因很多消費者可能會通過貸款來購買這些相對昂貴的物品。

政府公務員在1月收到了意外的加薪,而且就在上個月,政府公布了一項名為《提振消費專項行動方案》的宏大計劃。

嘉銀科技首席執行官嚴定貴在公司財報電話會議上表示:「2024年,在消費刺激政策的支持下,中國宏觀經濟呈現出穩定增長的態勢,消費貸需求穩步上升。」

嚴定貴在簡短的發言中兩次提到「消費」這個詞,凸顯了北京方面推出的促銷費政策對嘉銀科技的重要性。從本質上來說,隨著政府努力增加消費者的可支配收入,他們在消費時會更放心,而且也會更有信心透過嘉銀科技這樣的公司貸款來進行消費。

關於經濟刺激措施的新聞報道,提振了嘉銀科技及其同行的股票。嘉銀科技的股價在過去一年里上漲了一倍多,而在美國上市的奇富科技(QFIN.US; 3660.HK)股價飆升逾140%。信也科技(FINV.US)也上漲了約90%。

儘管貸款中介服務收入大幅增長,嘉銀科技去年第四季度的總收入實際上卻下降了。但這可能是公司為了降低貸款違約風險而轉變業務戰略的結果。在2023年最後三個月,嘉銀科技通過撤銷貸款擔保計入了6.69億元的收入,佔當期總收入的40%以上。

這意味著,公司划撥出了一定金額的資金,以應對銀行和其他金融機構發放的貸款出現違約,這些機構是貸款資金的實際提供者。如果實際違約金額小於撥備金額時,嘉銀科技就將差額計為收入。

過於保守

2023年第四季度來自擔保回撥的收入增長如此大,意味嘉銀科技借款人的基本財務狀況遠好於預期。似乎公司之前可能過於保守,但在當前經濟充滿不確定性的環境下,這並不是一件壞事。

去年第四季度,來自擔保回撥的收入增長下降了約77%至1.57億元,僅佔嘉銀科技總收入的11%。似乎是由於公司採取了縮減貸款擔保業務規模的戰略,首席財務官樊春林在財報電話會議上表示,這是一個「深思熟慮」的舉動。

換句話說,嘉銀科技希望在不承擔潛在違約風險的情況下發放更多貸款,從而降低一個重要的風險因素。更重要的是,越來越多的貸款合作夥伴,願意使用嘉銀科技的服務,而不需要它提供違約擔保,這表明它們信任嘉銀科技的風險管理能力,而這種能力在很大程度上得益於包括人工智能在內的先進技術。而且嘉銀科技的貸款拖欠率相當低,這應該能讓其貸款合作夥伴感到安心。

去年第四季度,嘉銀科技的淨利潤從上年同期的13億元降至10.6億元,降幅達19%。但這個下降部分是由於處置一家子公司帶來的一次性損失。如果能繼續搭上中國政府刺激消費的順風車,除非未來出現意外的一次性成本,其淨利潤應該會恢復增長。

嘉銀科技的管理層對其盈利前景充滿信心,公司預測,今年促成貸款規模將達到1,370億元至1,420億元之間,較2024年的1,000億元大幅增長。在發佈最新財報的同一天,公司董事會還批准今年將拿出高達30%的淨利潤用於分紅,再次顯示了公司的信心。

嘉銀科技目前的市盈率約為5倍,與中國四大行的市盈率大致相當,中國政府為四大行注資的計劃剛剛給它們帶來了巨大的提振。但嘉銀科技的市盈率落後於奇富科技的7.8倍和信也科技的7.7倍,這兩家公司今年的收入增長都相對溫和,介於5%至15%之間。

大型國有銀行服務於大企業,其中大部分也是國有企業,因此它們依賴嘉銀科技這樣的公司為其帶來消費者和小企業客戶,它們正是北京方面推出的刺激措施所針對的目標群體。如果中國的消費故事獲得更大的關注,嘉銀科技的估值可能會繼續走高,除非刺激措施失去動力或完全未能帶動人們消費。 

欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞

債務攀升拖累寧德時代 第三季利潤增幅跑輸收入

頭部電動汽車(EV)電池製造商寧德時代新能源科技股份有限公司(3750.HK; 300750.SZ)周二公布第三季度營收,同比增長58.6%至1,650億元人民幣(下同)。不過,由於舉債擴張導致債務及其他財務攀升,導致利潤增速相對落後,同比僅增長14.5%至212億元。 值得注意,隨著近期發行中期票據與公司債,截至9月底的債券債務已從去年底僅34億元激增至527億元。期間短期借款也增加了兩倍,從129億元攀升至399億元。 今年前九個月,寧德時代收入同比增長56.2%,達4,421億元;利潤則增長31.6%,達645億元。 財報公布後,寧德時代港股周三早市下跌10.1%,午間休市報收370.2港元。現價較6月初的高點已跌去過半,但與2025年5月263港元的上市定價相比,仍有約40%的漲幅。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

鋰產品價格上升 天齊鋰業料首三季盈利大增至少28倍

鋰資源開採銷售商天齊鋰業股份有限公司(9696.HK; 002466.SZ)周二公布,預計,截至2026年9月底止首三季,歸屬公司股東淨利潤介乎51億元(7.64億美元)至60億元,約為去年同期1.799億元的28.3至33.4倍。 扣除非經常性損益後淨利潤預計為50.3億元至59.3億元,約為去年同期7,128萬元的70.6至83.2倍。 公司表示,受新能源產業發展及下游需求增長帶動,期內主要鋰產品銷售均價較去年同期明顯上升,營業收入預計大幅增加。此外,重要聯營公司智利化工礦業(SQM)前三季業績預計按年大幅增長,帶動天齊確認的投資收益增加。 公司港股股價周三高開低走,至中午休市報23.56港元,跌0.59%,過去六個月該股累跌約60%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

AI帶動芯片需求 瀾起科技第三季度盈利倍翻

無晶圓廠集成電路設計公司瀾起科技股份有限公司(6809.HK;688008.SH)周二發盈喜,預告今年第三季度的收入約20.79億元人民幣(下同),較上年同期增長46%,並實現盈利12億元至13億元,同比上升153.6%至164.7%。 若扣除非經常性損益的利潤為9.5億元至10.5億元,較上年同期增長152.6%至179.2%。 公司表示,隨著AI推理及Agent應用快速發展,服務器CPU需求持續增長,帶動內存模組及內存互連芯片整體需求上升,令公司經營業績同比大幅增長。 瀾起科技周三開市升5%報213.2港元,公司股價較今年上市定價高達90%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏

星洲海事商尋港掛牌 Pinnacle Marine開支急增礙增長

即使近日香港新股市場熾熱氣氛減退,新加坡海事服務商Pinnacle Marine亦計劃在香港上市,並已遞交上市申請 重點: 收入及毛利俱增,但銷售及行政開支上升拖累溢利 新加坡鋁製工作船建造商中排名第三   白芯蕊 馬六甲海峽為全球海運重要交匯處,連接亞洲、歐洲、中東及美洲貿易重要航道,當中新加坡港更是全球最大船用燃料補給港及核心轉運樞紐,在當地從事海事服務的Pinnacle Marine Holdings Ltd.,近日向港交所遞交上市申請,保薦人為同人融資。 Pinnacle Marine於2009年成立,業務歷經四大關鍵階段,由最初船舶物資供應,延伸至自有船隊租賃,再於2018年打破海外採購瓶頸自建鋁製工作船,並於2024年全面啟用佔地約15.3萬平方呎的港口碼頭設施租賃。 上市申請文件顯示,截至2026年首5個月,船務代理服務為集團主要收入,佔集團總收益1,942萬新加坡元(1.19億港元)的37.5%。所謂船務代理服務,是指Pinnacle Marine透過協調靠港手續及各種營運安排賺取費用,並向客戶報銷代墊費用。 代理服務收入按年下滑 新加坡船務代理服務需求與港口活動有密切關係,由於船舶靠港頻率、轉運量、碇泊處活動,以及日益複雜的法規及合規要求,變相推動對船務代理的需求。截至2025年止過去五年,新加坡船務代理服務市場年均增長率為4%。 不過,Pinnacle Marine首五個月船務代理服務收入按年下滑17.3%,集團解釋主要新加坡靠港船隻次數同期只有1,023次,按年下跌13.8%,加上海事港務局強制實施數碼化方案,部分原需收費的傳統人工服務,包括船員證件資料登船檢查服務等,將不再收取費用,變相影響集團收入。 幸好,集團第二及第三大業務,即造船及工作船租賃服務,同期仍錄得升幅,抵銷船務代理服務收入下滑,令集團首五個月總收入仍能微升0.6%至1,942萬新加坡元。 尤其是集團造船業務增長持續加快,2023年、2024年、2025年分別為374萬新加坡元、778萬新加坡元及1,428萬新加坡元,當中2024年及2025年按年升108%及83.4%,到2026年首五個月同比增幅亦達16.7% 至594萬新加坡元,佔集團總收入的30.6%,為該公司第二大收入來源。 所謂的造船業務,意思是指製造工作船,工作船主要用於支援港口及周邊水域作業的港口工作,集團早於2018年5月已開始造船業務,用作自身營運及客戶,包括在新加坡支持港口作業、船員接送、沿海物流,按2025年交付量計算,集團在新加坡鋁製工作船建造商中排名第三。 此業務近年收益增長主要受惠工作船數目及總長度上升,由2023年的4艘(總長60米),增至2024年的9艘(總長164米)以及2025年度14艘(總長255米),至於2026年首五個月已售出7艘(總長136米),按總長來計算,已達2025年的53.3%。 鋁材採購佔集團造船服務總銷售成本約15.1%,尤其鋁材冶煉屬高耗能產業,能源價格的任何持續上漲均可能導致鋁價走高,從而推高銷售成本,公司已估算鋁材成本上漲10%,預計影響2025年造船服務毛利率由50.1%降至49.3%。 銷售及行政開支急增 值得留意是2026年首五個月集團總收入及毛利都錄得升幅,分別按年升0.6%和11.2%,達到1,942萬新加坡元和837萬新加坡元,但同期銷售及行政開支年增24.5%拖累下,令期內溢利卻倒退23.3%至331萬新加坡元。 無可否認海運在全球貿易總量中佔比約80%,航運活動與全球經濟、工業生產、能源需求及跨境貿易密切相關,而馬六甲海峽是全球領先的海事中心與轉運樞紐,但俄烏戰爭令高通脹環境持續,加上歐美等各國債務佔GDP高企,經濟難免會受影響放慢,最終航運業勢必受影響。 再者,新加坡工作船建造商面臨來自馬來西亞、印尼及越南等區域司法管轄區的成本競爭,其中印尼因勞動力成本較低,加上濱海土地較多佔有優勢,也會對Pinnacle Marine造船業務構成極大威脅。 整體而言,Pinnacle…
