
“世界冠軍”威馬擬赴港IPO 無懼電動車擠迫賽道
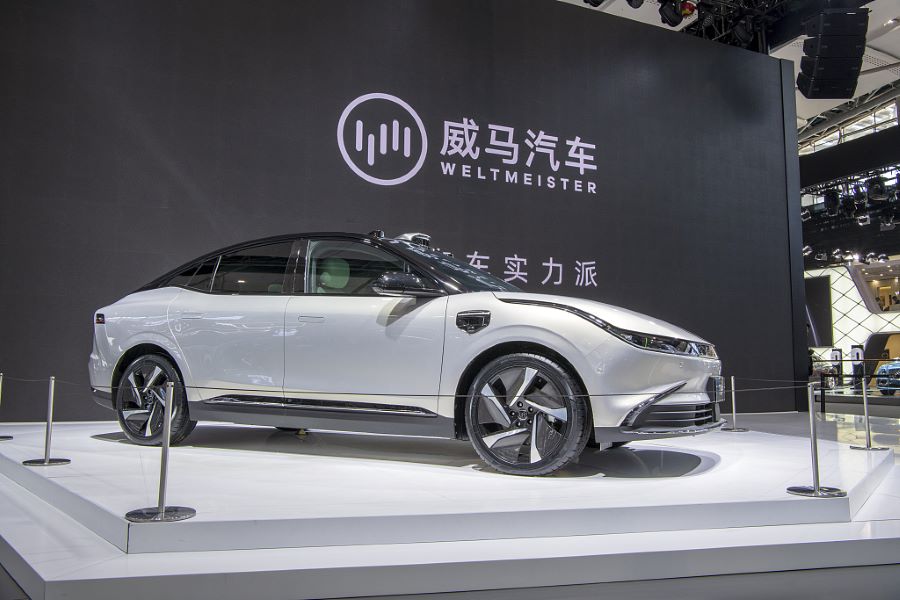
這家虧損的上海電動汽車製造商擬尋求10億美元的新融資,它面臨眾多本土競爭對手日趨激烈的競爭
重點:
- 威馬控股申請在香港IPO,據稱將融資最多10億美元,與多家在港上市的國內電動汽車初創公司展開競爭
- 過去幾年公司銷量大幅增長,但隨著中國大力推廣清潔技術,成本和競爭壓力也隨之增大
史鶴立
中國電動汽車製造商威馬控股有限公司正開足馬力駛入金融市場,它剛剛提交了融資最多10億美元(66.8億元)的香港上市計畫。但該公司可能會發現,香港的上市“車位”十分擁擠,它將成為第五家在這座城市上市的國內電動汽車製造商。
或許威馬——這家發音接近德語“世界冠軍”(Weltmeister)的公司,也意識到香港正在變得擁擠不堪。該公司成立於2015年,最初的目標是於2020年在不那麼擁擠的上海證交所上市,但後來因為未公開的原因放棄了該計畫。
雖然可能要走上一段艱難的旅程,據媒體報道,威馬控股希望在今年年底之前上市。其承銷商團隊完全來自中國,包括海通證券、招銀國際和中銀國際。
威馬被視作蔚來汽車(NIO.US; 9866.HK)、小鵬汽車(XPEV.US; 9868.HK)和理想汽車(LI.US; 2015.HK)等本土電動汽車初創公司的競爭對手。在起步階段,威馬曾計畫將優步的靈活性與特斯拉(TSLA.US)的技術相結合。公司CEO沈暉曾擔任富豪中國董事長,在汽車行業擁有逾25年經驗。他還曾是富豪的中國所有者吉利汽車(0175.HK)的董事,也曾在中國的菲亞特汽車工作過。
雖然進入金融市場較晚,威馬在創造市場所需的真實產品方面毫不遜色。這是否足以使其成為名字中暗含的“世界冠軍”則是另一回事,需要時間來驗證。
上周提交的IPO檔顯示,該公司2021年銷量較2020年翻了一番,達到44,152輛,推動收入同期增長78%。其銷量基本上每年都會翻倍,例如從2019年的12,799輛增至2020年的21,937輛。
2021年,該公司汽車銷量在國內電動汽車初創公司中排名第五,落後於銷量均超過9萬的小鵬、理想和蔚來,以及銷量達69,674輛的合眾汽車。中國競爭激烈的電動汽車市場中也有更成熟的品牌,其中以特斯拉和本土的比亞迪(1211.HK; 002594.SZ)為代表,比亞迪的投資者包括億萬富豪沃倫·巴菲特。
雖然威馬的收入增長迅猛,在2021年達到47億元,較2019年的18億元翻了一番以上,其虧損也在猛增。公司2021年淨虧損達82億元,較2019年的41億元增長了一倍。但毛虧損率多年來持續改善,2021年為負31.1%,相比之下,2020年為負43.5%,2019年達到負58.3%。
Crunchbase的資料顯示,截至去年11月,威馬在之前的8輪融資中共募集了53億美元。沈暉和他的妻子目前持有該公司30.8%的股份,是最大的股東。其他投資者包括地產開發商雅居樂集團(3383.HK),持股6.5%,以及搜尋引擎巨頭百度(BIDU.US; 9888.HK),持股6%。
一開始就自行製造
威馬控股自稱是首家從一開始就建立自己生產設施的中國電動汽車製造商,預計到2022年,將總共推出五款車型,瞄準中國年輕和精通科技的用戶和家庭。該公司表示,2019年推出的EX6車型迎合了中國越來越多的三胎家庭,並預計在未來幾年,每年都會推出一款新車型;其中M7預計將於今年下半年上市。
威馬有兩個生產基地,一個在浙江沿海城市溫州,另一個在湖北中部城市黃岡,年生產能力達25萬輛。該公司的首款車型EX5於2018年在溫州投產,兩年後黃岡生產基地投產。
2017年接受媒體採訪時,沈暉詳細闡述了自己的計畫——不僅要生產一款體面的大眾市場汽車,還要在Uber式的未來為客戶提供靈活的所有權,為新的中國客戶,特別是年輕一代提供“電氣化、互聯互通和共用”相交融的體驗。為了實現這個目標,威馬在招股說明書中表示,其部分業務主張包括發展現代技術以增強連通性。
直至2017年,該公司還計畫使用Weltmeister這個名字作為自己的品牌,從中可以看到初創企業對更為傳統的汽車製造商(其中許多總部設在德國)構成的挑戰越來越大。但後來它放棄了這個想法,到目前為止,它的四款車型都不包含Weltmeister這個名字或WM首字母縮寫。取而代之的是,該公司採用了一個更具辨識度的中國名字——威馬,意思是“威猛的馬”。
根據招股說明書,威馬汽車屬於中檔產品,價格在16萬元至26萬元之間。這比蔚來汽車便宜,後者的五款車型定價在32.8萬元到55.6萬元之間。
與競爭對手相比,威馬的上市時間較遲。被稱為“電動三寶”的中國電動汽車製造商小鵬汽車、理想汽車和蔚來汽車已經在美國和香港上市。這三家公司最初都是在美國掛牌,但後來都到香港二次上市,借此防範因美國的證券監管機構與中國就資訊披露產生的糾紛而可能導致的退市。
中國的一些二線電動汽車初創企業也在尋求海外資本市場融資。浙江的零跑汽車3月份申請在香港上市,總部位於北京的前途汽車上個月表示,將通過一家特殊目的收購公司(SPAC)在紐約納斯達克上市。
在傳聞威馬汽車將於2020年在上海上市時,媒體報導猜測IPO後它的估值可能達到43億美元。蔚來汽車在2018年上市時的估值為64億美元,當時處於預期區間的底部。
但從那時起,時代已經發生了變化,投資者對中國市場的巨大潛力充滿幻想,對電動汽車的整體看法也變得更加樂觀。隨後的反彈將蔚來汽車的市值推高至目前的320億美元,而理想汽車和小鵬緊隨其後,分別為280億美元和197億美元。
理想汽車的市銷率為4.5倍,小鵬汽車和蔚來汽車分別是6.2倍和4.8倍,這個群體的平均市銷率為5.2倍。考慮到威馬汽車是國內第五大電動車製造商(按汽車銷量計算),它的市銷率可能與同行類似,這將使該公司的估值達到約36億美元。
訂閱詠竹坊每週免費通訊,請點擊這裡
相關文章
PCB龍頭超穎電子申港上市 成本轉嫁能力弱
赴港上市一波三折 天賜材料終獲放行
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


