
藥明合聯經調整純利首破10億元 產能出海邁入新周期
藥明合聯2026年上半年實現營業收入37.01億元,若按固定匯率(CER)剔除匯率波動影響後同比增幅達到41.5%,遠超行業平均增速 重點: 核心產能出海取得歷史性突破,新加坡生產基地部分產線實現GMP放行,標誌著藥明合聯首個海外生產基地正式啓用 中報交出亮眼成績單之際,重要股東藥明康德高位套現約39.20億港元,引發市場對估值的重新審視 莫莉 經歷長達數年的深度週期調整後,CXO(醫藥外包)板塊在2026年上半年呈現築底企穩態勢,藥明康德(603259.SH; 2359.HK)、凱萊英(002821.SZ; 6821.HK)等頭部企業營收普遍重拾穩健增長。然而,在CXO細分賽道間仍表現出明顯的結構性分化:傳統小分子CDMO等成熟業務依然面臨消化過剩產能的壓力,而以ADC為代表的更廣泛生物偶聯藥物(XDC)賽道,則正迎來訂單與利潤齊增長的爆發期。 作為全球ADC/XDC領域的CRDMO絕對龍頭,藥明合聯生物技術有限公司(2268.HK)在2026年上半年實現營業收入37.01億元,若按固定匯率(CER)剔除匯率波動影響後同比增幅達到41.5%。在淨利潤層面,公司歸屬於股東的經調整純利達到10.27億元,同比增長37.4%,創下歷史新高,經調整純利率保持穩定在27.8%。受此超預期財報刺激,8月25日藥明合聯股價大幅飆升近15%,盤中一度觸及80. 5港元,創去年10月以來近一年新高。 藥明合聯業績爆發的背後,是客戶基數的持續擴張與在手訂單的快速增厚。截至6月30日,公司的全球客戶總數已攀升至814家,全球Top 20的跨國制藥巨頭中,已有15家成為其深度合作夥伴。對CDMO企業而言,營收之外更值得關注的核心指標是在手訂單——它直接決定了未來2至3年的收入兌現節奏。截至6月30日,藥明合聯未完成服務訂單約19.98億美元,同比增長50.4%;含潛在里程碑付款的未完成總訂單約21.56億美元,同比增長62.2%。 另一方面,訂單的「含金量」也在明顯提升。隨著越來越多項目從早期研發推進到後期臨床和商業化生產階段,單個項目的價值和訂單金額也隨之水漲船高,為後續收入增長提供了更充足的動力。截至6月30日,公司已有21個PPQ(工藝驗證)項目和2個商業化項目在推進。管理層預計,2026年全年將累計完成超過30項PPQ組分交付(iCMC PPQ components cumulatively),遞交4至6項BLA(生物製品上市許可申請);到2027年,PPQ組分交付累計將超過45項,BLA遞交將提升至7至10項。 新加坡基地開始運營 藥明合聯在國內的商業化生產已交出高分答卷,不過決定公司未來想象空間與抗風險能力的,是核心產能出海的實質性落地。2026年8月,藥明合聯新加坡基地XmAb/XBCM3雙功能產線率以及DP4制劑車間先後通過GMP放行,標誌著藥明合聯首個海外生產基地正式啓用,為滿足海外客戶在地化生產需求提供了更靈活的選項。 新加坡大士基地總建築面積約2.5萬平方米,具備抗體中間體、偶聯原液單批最高2,000升,偶聯制劑年產能800萬瓶的一體化生產能力。在全球的ADC CDMO中,可同時提供2,000升級偶聯原液與百萬瓶級制劑產能的企業寥寥無幾,這意味著藥明合聯可以在海外ADC商業化產能上搶得先機。今年3月藥明合聯完成東曜藥業控股收購,進一步補充了國內產能,公司已形成新加坡—無錫—蘇州三地產能協同的全球交付網絡,為其承接更多跨國巨頭的商業化大單掃清了產能障礙。 不過,在藥明合聯業績與出海雙雙取得進展之際,行業競爭以及地緣政治風險同樣不可忽視。當前全球ADC藥物研發熱火朝天,TROP2、HER2等核心靶點賽道已有數十款在研產品進入中後期臨床,瑞士龍沙(LONN.SW)、韓國三星生物(207940.KS)等CDMO巨頭近期均斥資擴建生物偶聯產能,隨著海外巨頭的新增產能在未來兩三年密集釋放,ADC外包市場價格競爭或將加劇。 另一方面,在美國《生物安全法案》等地緣博弈的宏觀背景下,部分海外創新藥企在早期管線外包決策時,可能會出於合規考量重新評估供應鏈的多元化,也有可能會增加藥明合聯獲取部分海外新增訂單的難度。 當前,藥明合聯的市盈率維持在約50倍的高位,顯著高於其控股股東藥明生物(2269.HK)約34倍的估值水平。不過,在藥明合聯交出亮眼中報、股價創下階段性新高之際,其重要股東藥明康德在8月26日出售了5352.4萬股,套現約39.20億港元,約佔藥明合聯當前總股本的4.23%。這一高位套現動作,不可避免地引發了市場對其當前估值是否偏高的重新審視,藥明合聯未來能否持續以強勁的業績來兌現這份高成長預期,仍有待時間與產業週期的雙重檢驗。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
昭衍新藥淨利潤「狂飆」14倍 紙面富貴能撐多久?
昭衍新藥2026年上半年預計淨利潤暴增約884.9%到1,377.4%,但絕大部分來自於其生物資產即實驗猴的價格暴漲帶來的公允價值變動收益 重點: 由於前期臨床前CRO行業的激烈「價格戰」,2025年昭衍新藥核心業務毛利率已跌至20.71%,創下了上市以來的歷史新低 昭衍新藥儲備的實驗猴主要用於自用而非對外銷售,因此價格波動帶來的利潤只是賬面浮盈 莫莉 "短期缺小猴,長期缺母猴,永遠缺香蕉。"這句近期在A股市場流傳的新梗,生動勾勒出炒作「猴行情」的荒誕邏輯。當資金從北京昭衍新藥研究中心股份有限公司(603127.SH,6127.HK)一路蔓延到賣香蕉的宏輝果蔬(603336.SH)、再到「峨眉山上猴子多」的峨眉山A(000888.SZ)時,這場由實驗猴大幅漲價掀起的行情,已經進入了危險的臨界點。 其中,帶動此次「猴行情」的昭衍新藥股價波動最為迅猛,7月9日至15日連續5個交易日上漲,而7月10日和14日單日漲幅更是高達11.46%和23.78%,7月16日盤中一度觸及29.98港元/股,股價創下3年半的新高,同屬CRO賽道的益諾思(688710.SH)、美迪西(688202.SH)、康龍化成(300759.SZ; 3759.HK)也集體跟漲。 7月16日晚,昭衍新藥甚至不得不發佈股票交易異常波動公告,坦言「市場情緒過熱、非理性炒作風險極大,交易風險極大,隨時存在股價下跌的風險」。次日,昭衍新藥的A股剛開盤便進入跌停板,H股的股價則從7月16日就已經走低,16日和17日兩個交易日累計下跌13.54%。 引發這場資金狂歡與股價過山車的導火索,是昭衍新藥在7月14日披露的一份看似極其亮眼的2026年半年度業績預告。公司預計今年上半年實現營業收入為6.69億元至7.39億元,同比微增0%至10.5%。但是,預計實現歸屬於上市公司股東的淨利潤卻高達6億元到9億元,同比暴增約884.9%到1,377.4%。此外,扣非淨利潤預計為5.61億元至8.42億元,同比增幅更是達到了驚人的2334.2%至3551.3%。 營收幾乎沒有增長,淨利潤卻直接翻了近14倍,原因在於公司賬面上的實驗猴大幅升值,其中生物資產公允價值變動貢獻的淨利潤高達約7.03億元至7.77億元,而去年同期這一數據僅為8,785.41萬元。昭衍新藥在公告中坦言,今年上半年,生物資產市場價格上漲疊加自身自然生長增值,雙重因素驅動了其公允價值的正向變動。 在新藥研發臨床前安全性評價中,實驗猴是不可或缺的「人體替身」。以食蟹猴為例,其價格已從2025年5月的9.2萬元/隻飆升至今年6月的17.8萬元/隻,近期甚至觸及20萬元的高位。漲價根源在於供需錯配,前幾年猴價低迷導致繁育意願不足、種群結構老化;而2025年以來,中國創新藥「出海」東風漸起,大分子藥、ADC等複雜分子項目顯著增長,臨床前評價需求集中釋放。方正證券測算,2025至2027年國內實驗猴年缺口約1萬隻,且將持續擴大。作為手握約3萬只實驗猴的臨床前CRO龍頭,昭衍新藥在這一輪猴價上漲中自然成為最大受益者之一。 主業在盈虧邊緣掙扎 業績預告顯示,若剔除實驗猴價格暴漲帶來的賬面紅利,昭衍新藥的主業實驗室服務及其他業務的淨利潤僅為-1.4162億元到6,497.36萬元。公司表示,實驗室繼續保持良好穩定的運營狀態,雖然行業整體復蘇,但是受前期行業激烈競爭的滯後影響,本期營收僅實現微增,毛利水平仍待恢復。 過去幾年,受創新藥行業「投融資寒冬」影響,不少創新藥企業收縮研發佈局,臨床前及臨床早期項目被砍掉,導致上游的CRO企業激烈價格競爭。昭衍新藥在2017年登陸A股時,銷售毛利率曾高達56.27%,到了2025年,其銷售毛利率已滑落至20.71%,藥物非臨床研究服務、臨床服務及其他兩項核心業務的營收分別同比下降了17.75%和27.12%。 大型CRO企業均會進行相應的猴資源儲備以保障交付能力,昭衍新藥不僅擁有自建猴場,還在2022年二季度收購了兩家實驗模型動物供應商。但昭衍新藥曾在4月的業績說明會上確認,非人靈長類模型主要供公司內部實驗使用,極少量對外銷售,這意味著實驗猴資產雖然帶來了短期的亮眼財報,卻屬於無法落袋的「紙面富貴」。 長期來看,在實驗猴供需缺口持續擴大的背景下,持有大量實驗猴資源的昭衍新藥具備獲取更多訂單的先發優勢。當前昭衍新藥市盈率約32倍,而同樣擁有可觀實驗猴資源的行業龍頭藥明康德(603259.SH;2359.HK)市盈率僅為20倍,且後者毛利率高達47%,這表明市場已對昭衍新藥的「猴行情」給予了不小溢價。若未來實驗猴進口政策變動或其他不確定性因素導致猴價出現拐點,公司能否僅憑主營業務維持穩定運營,值得投資者密切關注。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

藥明康德向美提訴訟 要求從國防部黑名單除名
據財新本周報道,醫藥服務提供商無錫藥明康德新藥開發股份有限公司(2359.HK; 603259.SH)已起訴美國國防部,要求從涉與中國軍方有關的企業名單中移除。 6月11日,藥明康德在美國哥倫比亞聯邦法院提交的訴狀中,指稱這一涉軍企業的認定錯誤,且“缺乏事實或相關法規,以及判例法所規定的法律依據”。公司請求法院撤銷該認定,並責令將其名稱從名單中移除。該份被稱為“第1260H名單”,收錄美國國防部認為與中國軍方有關聯的企業。 藥明康德是6月8日被列入該名單的65家中國企業之一。美國國防部稱,作出這一認定的原因,是藥明康德由中國國務院國有資產監督管理委員會(國資委)間接持股,且與國家國防科技工業局存在間接關聯。 藥明康德港股在列入名單後的兩個交易日中,一度下跌約6%,但此後已收復大部分失地,今年迄今累計上漲約25%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
藥明康德十日砸12.6億港元回購 能否對衝美國政策風險折價
6月8日,藥明康德被加入美國國防部1260H名單,儘管公司立即反駁,仍難以阻擋股價大跌 重點: 在醫藥企業的低估值週期,多家藥企掀起回購潮,希望以真金白銀提升市場信心 美國市場是藥明康德最大的收入來源地,政策風險將直接影響未來業績增長的確定性 莫莉 近期,CXO板塊股價持續承壓,儘管全球創新藥投融資已從谷底回暖,龍頭企業在手訂單與現金流依然強勁,但板塊估值卻受到壓制。在估值與基本面嚴重背離的時間節點,行業龍頭無錫藥明康德新藥開發股份有限公司(2359.HK; 603259.SH)選擇用真金白銀提升市場信心。自5月26日起,藥明康德在港交所連續10個交易日回購,累計耗資約12.60億港元密集吸籌。 港交所數據顯示,6月8日,藥明康德以每股119.200至123.800港元的價格回購91.26萬股,單日耗資達1.1億港元。自5月26日起,公司已連續10個交易日在港交所場內競價回購,合計回購993.55萬股,但在股份回購期間,藥明康德的股價仍不斷下挫。 值得注意的是,本次回購的股份並非用於註銷,而是作為「庫存股」留存。根據公司此前公告,這部分股份將主要用於2026年H股獎勵信託計劃,未來可授予董事、高管及核心技術骨幹。這意味著,藥明康德此次回購在短期內不會通過縮減總股本直接增厚每股收益(EPS),其核心目的更側重於在股價低位構築股權激勵池,以綁定人才、傳遞長期信心。 事實上,藥明康德並非行業孤例,在板塊估值探至近年低位時,醫藥生物行業在2026年以來已有約80家公司實施回購,數量居各行業之首。5月下旬,同為「藥明系」的藥明生物宣佈將動用不超過4億美元進行回購,藥明合聯也披露了1億美元的回購計劃,明確資金將來自公司賬面現金。此外,泰格醫藥(300347.SZ)、恒瑞醫藥(600276.SH; 1276.HK)等行業龍頭也在近期拋出大額回購計劃。 醫藥企業集體行動的背景,是該板塊股價的持續下行,一方面,資金正持續從醫藥板塊流出,進入漲幅更為強勁的AI、半導體等硬科技賽道,另一方面,國家集中帶量採購與醫保控費的常態化,限制了創新藥企在境內的利潤想象空間;近期關於監管部門可能收緊對外授權(BD)交易的行業傳言,則進一步打擊了市場對行業成長模式的信心。對CXO龍頭而言,美國《生物安全法案》等地緣政治風險,已把供應鏈「可預測性」轉為成為一種長期制度折價。 地緣政治風險再現? 就在藥明康德密集回購期間,地緣政治風險再度凸顯。6月8日,美國國防部將藥明康德列入其根據1260H條款認定的「中國軍工企業」更新版名單。6月9日,藥明康德迅速發公告澄清,反駁稱這是毫無根據的錯誤認定,但這一事件依然在資本市場引發了震動,當日股價跌幅超過5%。 公司在公告中指出:第一,公司並非由任何中國軍事或政府實體所有、控制或存在隸屬性關聯;第二,公司並無向中國軍隊提供服務;第三,公司並無與中國國防工業基礎或軍民融合計劃有關聯。公司表示,將立即採取措施挑戰及糾正這一錯誤認定。 藥明康德被列入1260H清單,其直接衝擊並非來自制裁或出口管制。公司業務本不涉及美國國防部採購,因此相關法定採購限制對其收入影響甚微。然而,真正的風險在於清單會觸發大客戶內部的供應鏈合規審查。例如,若跨國藥企的某個研發管線涉及美國國立衛生研究院(NIH)等聯邦資金,其法務與合規部門出於風險規避,可能會在授予新訂單時更加審慎,甚至將項目分流至清單外的供應商。 據2025年財報,來自美國客戶收入達312.5億元,同比增長34.3%,在總營收454.6億中佔比近七成。因此,美國任何政策風險的變動,都會直接動搖資本市場對其業績確定性的信心。當前,藥明康德的市盈率僅有15倍,低於同行藥明生物的23倍,反映出市場在定價中已計入了較高的政策不確定性溢價。然而,公司業績仍相當穩健,截至一季度末,其在手訂單超過597億元,同比增長23.6%。在股價與基本面持續背離的當下,其估值是否已過度反映悲觀預期,值得投資者思考。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
剝離中國臨床業務深耕沙特 藥明康德加速全球化步伐
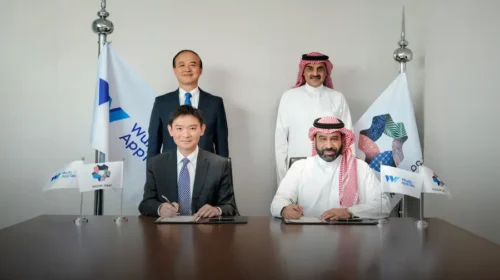
藥明康德正通過持續優化全球產能佈局,逐步構建起一個具備深度本地化響應能力的全球供應鏈網絡 重點: 藥明康德入駐NEOM不僅有望搶佔中東市場先機,也是構建全球供應鏈網絡的關鍵一步 前三季度公司實現營業收入328.57億元,同比增長18.61%,第二次上調全年業績指引 莫莉 作為醫藥研發服務(CXO)領域的龍頭企業,無錫藥明康德新藥開發股份有限公司(2359.HK; 603259.SH)的國際化運營能力在中國乃至全球同行中均位居前列,其業務網絡遍布亞洲、歐洲和北美三大洲。面對全球醫藥產業鏈格局的變動與外部環境的挑戰,藥明康德正通過持續優化全球產能布局,逐步構建起一個具備深度本地化響應能力的全球供應鏈網絡。 這一戰略在藥明康德近期的業務變動中體現明顯,公司以便出售出售國內的臨床研究服務業務,同時與沙特新未來城(NEOM)展開戰略合作。10月24日,藥明康德以28億元向高瓴資本出售康德弘翼和津石醫藥的全部股權,這兩家公司均為負責中國國內臨床研究服務業務的主要企業。公告顯示,2025年前三季度,康德弘翼和津石醫藥的合計收入和淨利潤分別約11.6億元和0.9億元,雖然規模不小,但是在藥明康德當期收入和淨利潤中所佔比例僅分別為3.5%和0.7%。 藥明康德在公告中明確表示,此舉是為了「聚焦CRDMO(合同研究、開發與生產)業務模式、加速全球化能力和產能的投放」。這並不是孤例,自2024年底以來,公司已多次剝離非主營業務:2024年12月,藥明康德宣布將旗下WuXi ATU(藥明生基)業務的美國和英國運營主體出售,所涉及的是高端治療CTDMO(細胞和基因療法的研發、測試和製造)業務;2025年1月,藥明康德出售美國醫療器械測試業務。 上述出售的業務雖然可以為藥明康德貢獻收入,但是與CRDMO體系的協同效應有限。這部分資金回籠後,藥明康德積極推進核心業務CRDMO的全球化,與沙特新未來城的合作即為明證。 10月28日,藥明康德宣布已與沙特新未來城(NEOM)和沙特衛生部分別簽署戰略合作備忘錄,NEOM是沙特西北部建設中的可持續發展新城。藥明康德表示,此次合作為公司未來在NEOM的先進、清潔製造城市Oxagon或沙特其他地區建立世界一流的CRDMO研發及生產基地奠定了基礎。 沙特政府十分重視衛生健康領域的投入,在政府的「2030願景」中將醫療衛生行業列為核心發展領域,計劃投入超過650億美元的資金,重點開展醫療基礎設施建設,藥明康德的入駐不僅有望搶佔中東市場的先機,也是構建全球供應鏈網絡的關鍵一步。公司在全球佈局早已悄然展開:美國特拉華州77萬平方米的基地預計2026年前投產,瑞士庫威的生產基地也在持續擴建,新加坡的基地預計2027年投入運營。 前三季度業務強勁增長 藥明康德大刀闊斧進行業務調整的底氣來自業績的強勁增長,公司甚至在年內第二次上調全年業績指引。10月26日晚間,藥明康德發布最新季報,2025年前三季度,公司實現營業收入328.57億元,同比增長18.61%;歸屬於上市公司股東的淨利潤120.76億元,同比大漲84.84%。 截至9月30日,公司在手訂單餘額為598.8億元,同比增長41.2%。基於業務持續擴張的良好勢頭,藥明康德將2025年預期營收的增速上調至同比增長 17%至 18%,全年營收有望達到435億至440億元,而在2025年年初的收入指引為415億元至430億元。 公司解釋,業績的高增長源於「持續聚焦及加強CRDMO業務,同時持續優化生產工藝和經營效率,以及臨床後期和商業化大項目增長帶來的產能效率不斷提升。」此外,公司多次在高位減持藥明合聯(2268.HK)的股票,這部分投資收益對公司稅後淨利潤的影響約為43.51億元。 然而,與強勁業績形成鮮明對比的是,公司實際控制人李革、張朝暉、劉曉鐘所控制的股東陣營在10月29日拋出了一項減持計劃。這些股東「因自身資金需求」計劃通過集中競價或大宗交易方式,在公告披露日起15個交易日後的3個月內,減持不超過公司總股本2%的A股股份,以公告日收盤價計算,此次減持規模最高可達約63億元。 該消息引發市場震蕩,公告次日藥明康德A股股價大幅下挫8.47%。當前藥明康德的市盈率約為20倍,明顯低於藥明生物(2269.HK)的市盈率32倍,或與其股價短期急跌影響估值有關。通過剝離非核心業務同時增強全球產能佈局,藥明康德在生物醫藥全球產業鏈重構的當下,有望顯著增強地緣政治韌性,值得投資者持續關注。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:藥明康德配股集資76.5億元
中國醫藥外包龍頭企業無錫藥明康德新藥開發股份有限公司(2359.HK; 603259.SH)周四公布,擬配售7,380萬股新H股,每股作價104.27港元,較前一交易日收市價112港元折讓約6.9%,淨集資約76.5億港元(9.75億美元)。 此次配售股新股佔擴大後H股及已發行股份總數約16.01%及2.51%,籌得資金中約90%將用於加速推進全球布局和產能建設,約10%將用於一般公司用途。 公司此前公布,今年上半年收入207.99億元,按年增長20.64%;股東應佔溢利為82.87億元,按年上升95.46%。 藥明康德股價周四低開,至中午休市報107.8港元,跌3.75%。公司股價今年以來上升90%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
藥明生物預告利潤同比大增56% CXO行業全面回暖
此份盈喜標誌著藥明生物正式結束連續兩年的利潤下滑態勢,重回增長軌道 重點: 2025年上半年集團收益同比增長約16%,毛利率將同比提升約3.6% 另一家「藥明系」公司、專注ADC領域外包服務的藥明合聯上半年預計收入增長超過60% 莫莉 近期,「藥明系」三家CXO(醫藥研發與生產外包)龍頭企業齊發正面業績預告,市場將其視為CXO行業全面回暖的強力信號,帶動行業相關個股普遍上漲。其中,國內大分子CXO龍頭藥明生物技術有限公司(2269.HK)的業績預告更凸顯了盈利能力的大幅提升。 7月24日,藥明生物公告預計,2025年上半年集團收益同比增長約16%,毛利率將同比提升約3.6%;利潤同比增長約54%,歸屬於公司權益股東的利潤同比大幅攀升約56%,經調整股份為基礎的薪酬開支、外匯損益及股權投資損益後,公司非國際財務報告准則經調整純利增長約11%。 此份盈喜標誌著藥明生物正式結束連續兩年的利潤下滑態勢,重回增長軌道。由於新冠紅利消退、生物醫藥行業進入融資「寒冬」,與創新藥研發活動息息相關的藥明生物在2023年、2024年歸母淨利潤同比下滑23.09%和1.3%。正面盈利預告也有效提振了市場情緒,藥明生物股價連續兩個交易日上行,累計上漲9.57%。 對於此次盈利大增,藥明生物解釋稱,主要由於「跟隨並贏得分子」戰略的成功執行,以及領先的技術平台、行業最佳的項目交付時間及優秀的項目執行過往記錄,推動集團收益增長。此外,基於ADC(抗體偶聯藥物)和雙特異性抗體等快速發展的技術平台,集團擴大了對生物藥行業提供包括研究發現、IND前開發及臨床和商業化生產等在內的服務範圍。 藥明生物表示,集團對現有及新增產能的利用,包括歐洲生產基地的產能爬坡也是業績增長的重要原因。藥明生物在歐洲的產能主要集中在其位於比利時和愛爾蘭的生產基地,其中愛爾蘭生物基地於2024年開展商業化生產,已成功完成多個 16,000 升規模 PPQ 生產。 7月21日,藥明生物公佈,位於中國無錫的5個生產廠以零關鍵發現項和零數據完整性問題,成功通過美國食品藥品監督管理局(FDA)的藥品上市批准前檢查(PLI),為向全球客戶提供高質量預充針生產解決方案奠定了堅實基礎。PLI(Pre-License Inspection) 是生物製品在美國上市前的強制性生產合規審查。 三家「藥明系」CXO均報喜 除了歸母淨利潤同比激增101.92%的藥明康德(2359.HK; 603259.SH)之外,另一間在港股上市的「藥明系」企業藥明合聯(2268.HK)業績也同樣亮眼。藥明合聯專注ADC領域外包服務,其上半年預計收入增長超過60%,淨利潤增長超過50%;經調整淨利潤(不含利息收入及開支)同比增長超過67%。 藥明合聯表示,有關預期增長主要歸因於抗體偶聯藥物(ADC)及更廣泛生物偶聯藥物行業的下游需求持續旺盛,另一方面因為公司領先地位及競爭優勢穩固,獲得生物偶聯藥物CRDMO的重要市場份額,新投產線產能迅速爬坡,生產設施持續保持高利用率、運營效率的持續提升。 「藥明系」三家企業的收入和利潤高增長,不僅因為他們在技術和產能方面具有領先優勢,也顯示了CXO行業全面回暖。不過,藥明系創始人、藥明生物董事長李革的多次股票減持,成為影響公司股價的一大負面因素。6月14日,由李革控制的Biologics Holdings通過大宗交易方式,以每股26.6港元減持藥明生物8294萬股股份,套現約22.06億港元。自此藥明生物股價一路下行近一個月,直到創新藥行業大漲後,其股價才溫和反彈。2025年內,李革已經至少3次高位減持「藥明系」公司,半年內累計減持超68億港元。 儘管「藥明系」基本面穩健且估值逐步修復,但大股東高位密集減持,在一定程度上引發了市場對公司長期價值判斷、治理結構以及核心股東承諾的擔憂。目前藥明生物的市盈率約為36倍,而藥明康德的市盈率為24倍,顯示前者已有一定估值溢價。在創新藥行業進一步活躍的背景下,藥明生物的業績增長確定性較強,值得投資者關注。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
藥明合聯經調整純利首破10億元 產能出海邁入新周期
2268.HK
昭衍新藥淨利潤「狂飆」14倍 紙面富貴能撐多久?
6127.HK
603127.SHG
藥明康德向美提訴訟 要求從國防部黑名單除名
2359.HK
603259.SHG
藥明康德十日砸12.6億港元回購 能否對衝美國政策風險折價
2359.HK
603259.SHG
剝離中國臨床業務深耕沙特 藥明康德加速全球化步伐
2359.HK
603259.SHG
簡訊:藥明康德配股集資76.5億元
2359.HK
603259.SHG
藥明生物預告利潤同比大增56% CXO行業全面回暖
2269.HK
相關新聞
-
金融科技寒冬加劇 奇富科技業績急凍
 QFIN.US
-
科倫博泰首次淨利潤轉正 邁入商業化兌現期
6990.HK
- 存儲芯片價格爆升 芯天下乘勢謀港上市
-
藥明康德十日砸12.6億港元回購 能否對衝美國政策風險折價
2359.HK603259.SHG
-
鍋圈依託居家餐飲熱潮實現快速擴張
2517.HK
-
錦欣生殖在美業務表現強勁 利潤率改善並扭虧為盈
1951.HK
- 簡訊:收入兩年暴增150倍 思格新能源招股籌最多44億港元


