
極智嘉公布2025年訂單增長31.7%,但市場反應冷淡,股價隨後一周內下挫近一成;不過,公司股價仍較去年7月IPO發行價高出約50%
重點:
- 極智嘉去年訂單金額按年增31.7%至約41億元,主要受惠海外市場拓展與產業滲透加快
- 公司或已於去年下半年接近盈虧平衡,但轉向人形機器人的策略,可能令其重新陷入虧損
陳竹
中國機器人產業近來被人形機器人的表演擠得水洩不通——外形俐落的機器仁隨著精心編排的舞步起舞,輕易抓住大眾目光。然而在驚嘆聲之中,許多人忽略了另一批更務實的新一代自主機器人,正悄悄以自動化工廠與工業流程的方式,改造企業的日常運作。
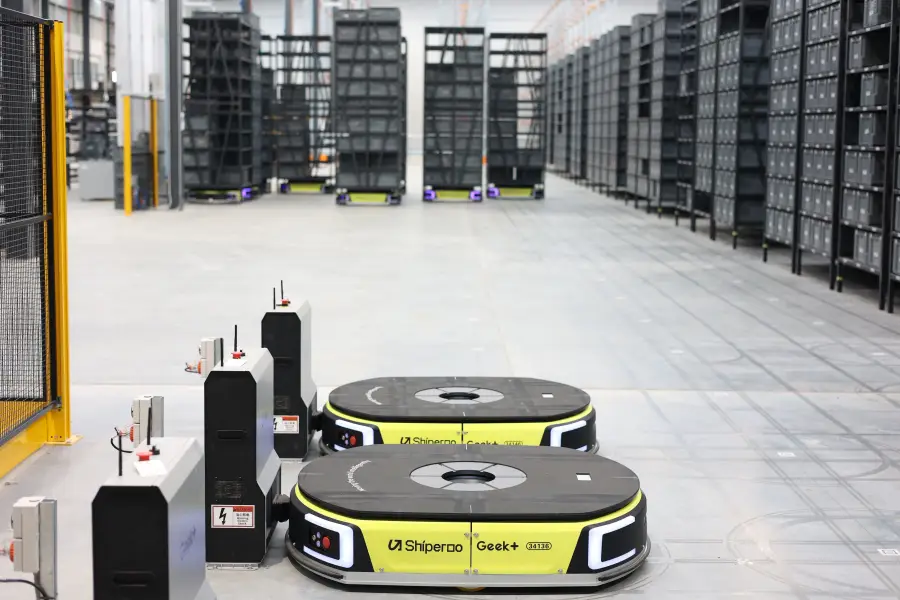
在這個務實賽道的主要玩家之一,是北京極智嘉科技有限公司(2590.HK)。公司生產自主移動機器人(AMR),可在倉庫內搬運與處理貨物。這些機器人或許沒有那些會跳舞、會翻跟斗的人形機器人吸睛,但它們正在做一件更重要的事,那就是為極智嘉這類行業領先者帶來可觀的商業訂單。
這股動能上周也在極智嘉的「財務舞步」中表現出來。公司在業務更新中披露,2025年訂單金額躍升31.7%至41億元(5.91億美元)。管理層將增長歸因於公司切入新行業、來自新興市場的強勁需求,以及既有客戶帶來的重複下單。
不過,投資人對這份偏樂觀的更新並不買帳,可能是原本期待更亮眼的表現。公告後一個交易日,股價下挫近9%。儘管如此,該股周一收報25.16港元,仍較去年上市價16.80港元高出約50%,反映香港投資人近期對機器人概念股的追捧熱潮。
在投資人眼中,極智嘉具備多項優勢。首先是其在AMR領域的頭部地位;其次,公司地域布局分散,不至於過度依賴單一市場;再者,它展現了持續成長的能力,這在競爭者眾多、變化快速的行業裡並不容易。不過,公司仍有一個關鍵里程碑尚未達成,那就是實現盈利。投資人將在公司3月公布2025年正式業績時,緊盯這一點。
接下來我們將逐一檢視上述因素,並分析公司何時、或是否能夠扭虧。不過在此之前,先回顧公司的業務概況,包括其發展歷程。
極智嘉由現年45歲、畢業於清華大學的鄭勇創立。創業前,鄭勇曾在ABB(ABBN.SW)任職,負責機器人與自動化解決方案的營運管理,也曾在聖戈班(SGO.PA)擔任工廠經理。他於2015年成立極智嘉,公司在十年後、也就是去年7月在香港交易所上市。
通往盈利之路
倉庫自動化解決方案一直是極智嘉的核心業務,但這並非新鮮事。像ABB這樣的公司早已耕耘多年。極智嘉的差異化優勢,在於將先進導航設備與機載控制系統整合進機器人之中,讓產品具備高度自主性與機動能力。
這使其機器人能在已建模環境中獨立運作,並執行多項複雜物流任務,包括搬運、揀選與分揀。相較之下,傳統機器人大多只能執行單一功能,例如主要用於儲存的AS/RS系統,以及負責貨物流轉的輸送帶。
極智嘉在2025年上市申請文件中引用第三方研究指出,自主移動機器人(AMR)正在整體倉庫自動化市場中加速擴張。該研究預測,到2029年AMR滲透率將達20.2%,屆時全球倉庫自動化市場規模預計升至8,040億元(1,160億美元),高於2025年的5,300億元與10.3%滲透率。
極智嘉表示,公司在快速成長的AMR市場中排名全球第二,2024年市佔率為6.2%,僅次於市佔7.2%的產業龍頭。不過,這些看似不高的數字,其實反映出這個新興市場高度分散的競爭格局。
公司的快速成長也反映在營收走勢上。2024年營收達24億元,較2022年的15億元成長60%。根據最新財報,去年上半年營收按年增長31%至10億元,而最近一次業務更新顯示,全年增速有望維持相近水平。
儘管基礎穩固,極智嘉仍須面對來自挪威的AutoStore (AUTO.OL)、日本村田機械(6981.T),以及美國德馬泰克(Dematic)等對手的激烈競爭。不過,公司在地理布局上的多元化,使其與中國同業拉開差距,也可能成為吸引投資人的一大亮點。去年上半年,公司約80%的收入來自海外市場,其餘來自中國;IPO申請文件顯示,2024年收入在各地區分布相對均衡。
拉丁美洲與非洲等市場仍具備龐大擴張空間,因當地倉庫自動化中的AMR滲透率仍偏低。上周的業務更新指出,公司在拉美與東歐持續取得進展,這兩個地區預期將隨著電商普及而加快採用AMR。這也意味著,其他新興市場的電商成長,可能帶來類似機會。
市場預期公司今年將延續成長動能,Yahoo Finance調查的14位分析師預測營收將再增約34%。若真能達成,極智嘉有望不久後轉盈,甚至可能已經實現盈利。現有數據可見,公司虧損已大幅收斂,從2024年上半年虧損5.5億元,縮減至去年同期僅4,800萬元。摩根士丹利在去年8月報告中判斷,公司已於去年下半年達到損益平衡。
儘管如此,極智嘉也難以完全置身於人形機器人的熱潮之外,並已進入該領域尋求新成長動能。執行長鄭勇本月宣布,公司將全面投入具身智能,加快演算法研發、資料蒐集及規模化應用。
相較於專注於人形機器人或機器狗、並準備上市的宇樹科技與智元機器人等中國同業,極智嘉認為自己更具備將這類機器人落地於實際場景的能力,而不只是用來表演吸睛動作。這項優勢來自公司多年在工業場域部署倉庫自動化機器人的經驗。
不過,公司仍須謹慎前行。即使去年下半年已達損益平衡,若在新技術上投入過重,仍可能再度陷入虧損。極智嘉面臨的重大挑戰,在於如何在核心AMR業務與人形機器人研發這個仍在尋找商業模式的領域之間分配資源。這場轉型如何掌控,將決定公司能否延續動能,還是在邁向盈利的過程中踉蹌跌倒。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


