自從有媒體報導泡泡瑪特將在北京開設首家主題公園以來,這家可收藏玩具生產商的股價一周上漲了9%

重點:

  • 據媒體報導,泡泡瑪特計畫在北京開設它的首家主題公園,尋求為其放緩的增長帶來動力
  • 這家​​流行收藏玩具製造商希望將其智慧財產權產品應用到中國主題公園市場——去年該市場的規模達到4,260億元

西一羊

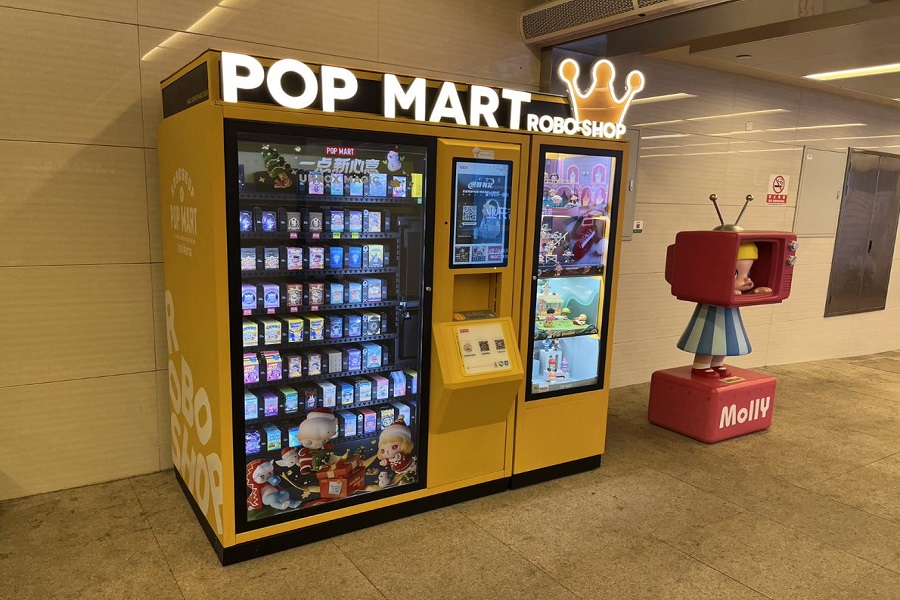
泡泡瑪特國際集團有限公司(9992.HK)通過在小店和自動售貨機上銷售流行的“盲盒”收藏玩具而大獲成功,現在它正準備大舉提升這個核心業務。

據香港本地媒體報導,更確切地說是,這家香港上市的公司正準備雙倍押注它的制勝法寶,來進軍主題公園業務。這一戰略對泡泡瑪特似乎是順理成章的,它可以利用自身龐大的年輕粉絲群體,他們或許渴望在現實生活中見到該品牌許多受歡迎的玩具角色。

多家中國媒體上周報導,泡泡瑪特正通過與北京朝陽公園的運營商達成協議進軍這個領域。據報導,這一合作將使泡泡瑪特獲得新主題公園的土地使用權。

該公司尚未證實這些報導是否屬實。但是,根據商業資訊網站愛企查的資料,泡泡瑪特在主題公園上的野心是一個公開的秘密,去年8月在它的名下就登記註冊了一家此類經營範圍的新實體。

看看泡泡瑪特股票在過去一年的表現,就不難理解為什麼它可能渴望一個新的增長故事。它是2020年在香港上市的中國公司中表現最好的其中一家,在那年年末上市的第一個交易日股價就翻了一倍多。然而,它未能保持這種勢頭。

在過去的一年裡,該股明顯進入下行軌道,在收入增長疲軟的情況下,市值已縮水一半。該股週四收於46.30港元(37.8元),比去年年初的峰值下降了一半以上,儘管仍然高於其38.50港元的IPO價格。

泡泡瑪特在中國開創了一種新的商業模式——以“盲盒”形式銷售收藏型玩具。這些產品是限量版的玩具,包裝盒內裡到底是什麼,要打開的時候才會知道。這項業務利潤非常豐厚,因為人們願意為最新的時尚玩具和小玩偶支付高昂的費用。其經營成本也相對較低,因為泡泡瑪特通過小店銷售產品,而且還在成本效益更高的自動售貨機上取得了成功。

但這種商業模式,以及銷售收藏品玩具的業務本身,由於嚴重依賴流行趨勢,也是有風險的。簡單地說,很難預測下一個大的消費趨勢並相應地開發系列產品。

泡泡瑪特喜歡炫耀的一個重要競爭優勢,是它基於其專有智慧財產權(IP)不斷開發產品的能力。2020年,該公司旗艦IP“Molly”玩具的產品銷售額達到3.5億元(5,500萬美元)。雖然這個數字看起來很高,但實際上比前一年少了約1億元,因為該系列的人氣開始消退。

2021年上半年,另一個名為“Dimoo”的角色超越了“Molly”收藏玩具系列,成為泡泡瑪特最暢銷產品,反映了消費者口味的變化。

增長放緩

隨著其整體增長顯示出急劇放緩的跡象,泡泡瑪特正在嘗試建立主題公園。根據公司的最新財報,去年上半年的收入為17.7億元,增長116.8%。雖然乍看起來很強勁,但與2020年下半年相比,收入僅增長了5%。相比之下,該公司在上市前的2018年和2019年的年收入增長均超過了200%。

為了推動增長,泡泡瑪特在過去一年裡一直在為主題公園的建設做準備。其中包括幾項重大戰略投資,涉及動畫製作、漢服和展覽服務領域的企業。

根據艾媒諮詢的資料,泡泡瑪特可能對2021年規模達4,260億元的中國主題公園市場虎視眈眈。該市場預計將在未來五年以18%的複合年增長率繼續擴大,這是因為中國不斷增長的中產階級,有越來越多的可支配收入用於此類娛樂。

但要打造成功的主題公園,恐怕說起來容易做起來難。首先,與製造玩具不同,主題公園的開發涉及巨額投資。上海迪士尼樂園就是一個很好的例子,雖然取得了巨大的成功,但總投資超過55億美元。

雖然泡泡馬特的計畫成本不太可能有這麼大,但所需的巨額投資幾乎肯定會對其財務構成壓力。截至去年6月底,該公司擁有現金及現金等價物15億元。儘管這看起來相對強勁,但可能不足以支援大型主題公園專案,儘管此類項目的大部分融資可能來自貸款。

也許更重要的問題是,泡泡瑪特的IP庫是否足夠強大,足以給它的主題公園帶來額外吸引力,使其從中國的許多競爭對手中脫穎而出。這些對手有的是迪士尼(DIS.US)這樣的外國公司投資,還有眾多國內開發商投資的主題公園。

主題公園通常有遊樂設施和遊戲,以及現場表演等其他娛樂活動。排隊參觀上海迪士尼樂園的人,不僅僅是為了看看米老鼠和唐老鴨有多可愛。相反,這樣的角色可能只是為了吸引人們去公園。

一旦人們到了那裡,公園經營者需要提供印象深刻的體驗——這是泡泡瑪特欠缺的領域。儘管在設計“Molly”和“Dimoo”等流行玩具方面有著豐富的經驗,但泡泡瑪特在為這些角色創造故事方面的專業知識要少得多。

估值較高

看看世界上一些最成功的主題公園運營商,就會發現許多都遵循了類似的商業模式。這通常涉及使用基於電影的素材來創造受歡迎的角色,然後這些角色可以作為元素,來打造主題公園的景點或活動。

總而言之,如果泡泡瑪特要想在主題公園業務上取得成功,它可能不得不也遵循這樣的軌跡。該公司最近進軍動畫行業,試圖賦予角色更多的“思想”和“靈魂”,顯示出它朝著這個方向發展的跡象。去年9月,它與武漢一家名為“兩點十分動漫”的公司合作,雙方同意共同開發動畫內容。

投資者似乎對泡泡瑪特的主題公園計畫持樂觀態度,在該計畫的消息傳開後,該公司股價在過去一周上漲了9%。

在估值方面,生活產品零售商名創優品(MNSO.US)是泡泡瑪特的一個很好的比較物件,該公司最近進軍玩具行業,蠶食泡泡瑪特的地盤。根據2020年的利潤計算,泡泡瑪特目前的市盈率高達73倍。根據截至2021年6月的財年利潤計算,這是名創優品36倍市盈率的兩倍。迪士尼的歷史市盈率更高,為137倍,而美國主題公園運營商Six Flags(SIX.US)的歷史市盈率也很高,為77倍,這在一定程度上反映出這些公司在疫情期間面臨困難。

與名創優品相比,泡泡瑪特的市盈率相對較高並不令人意外,因為它銷售的產品利潤率高於這個國內的競爭對手,後者進軍玩具行業仍處於初級階段。名創優品的毛利率在2020年為32%,而泡泡瑪特的毛利率要高得多,為63%。

欲訂閱詠竹坊每週免費通訊,請點擊這裡

新聞

NetEase Cloud hosts music

網易雲音樂集齊三大唱片授權 難擋汽水音樂搶客

遊戲巨頭網易旗下的線上音樂平台網易雲音樂,宣布與索尼音樂達成新授權協議,至此已與全球三大唱片公司全部建立合作 重點: 網易雲音樂與索尼音樂簽訂新的多年期授權協議,加上此前與環球音樂及華納音樂達成的協議,集齊三大唱片公司的版權 今年上半年,字節跳動旗下快速增長的汽水音樂超越網易雲音樂,成為中國第二大線上音樂平台   陽歌 這本該是件值得慶祝的事。網易雲音樂股份有限公司(9899.HK)周五宣布,與索尼音樂娛樂簽訂新的多年期授權協議。這是網易雲音樂今年達成的第三份同類協議,加上此前與華納音樂及環球音樂的合作,公司已與全球三大唱片公司全部簽訂授權協議。 投資者似乎歡迎這項消息,但反應溫和。公告發布後,網易雲音樂股價周一早段上升1.9%。更能反映市場態度的是,公司股價今年以來已下跌約一半。不過,面對這種處境的並非只有網易雲音樂,行業龍頭騰訊音樂(TME.US;1968.HK)今年的股價跌幅也相若。 中國這兩大線上音樂平台陷入低潮,直接源於後起之秀汽水音樂的攻勢。其母公司字節跳動善於憑藉抖音和TikTok在短片領域的優勢,強勢進軍其他互聯網業務。這也令人思考,網易雲音樂這類公司未來何去何從。對它而言,成為另一家有意發展線上音樂業務的互聯網公司的收購對象,或許是更好的出路。 網易雲音樂本已隸屬網易,而遊戲是這個商業版圖的核心業務。公司表示,正借助這層關係爭取遊戲玩家的生意,但從財務報告來看,這方面尚未取得多少進展。 網易雲音樂自2023年披露月活躍用戶約2.06億以來,便未再於財務報告中公布這項數據。騰訊音樂也在去年底停止披露用戶數,當時其月活躍用戶為5.28億。兩家公司作出這項決定,似乎都與用戶流向汽水音樂、導致自身用戶數開始下滑有關。 因此,要了解線上音樂市場的變化,只能依靠第三方數據。數據追蹤機構易觀的最新數據顯示,今年6月,網易雲音樂的月活躍用戶約為1.22億,按年減少6%。相比之下,汽水音樂同期用戶數增長45%至1.39億,取代網易雲音樂成為市場第二,騰訊音樂則維持龍頭地位。 汽水音樂的攻勢促使野村於8月將騰訊音樂的評級由「買入」下調至「中性」。分析師整體仍看好網易雲音樂,不過,雅虎財經調查的14名分析師中,目前有3名給予「持有」評級,其餘則給予「買入」或「強力買入」評級。 投資者對網易雲音樂和騰訊音樂的看法則較為悲觀。經歷今年的股價下跌後,兩家公司的市盈率均約為11倍。相比之下,全球音樂串流巨頭Spotify(SPOT.US)的市盈率高得多,達37倍。 集齊三大唱片公司授權 網易雲音樂目前的業務表現不算太差,也顯然仍是中國線上音樂市場的重要一員。與索尼音樂達成的最新協議正反映這一點,畢竟在中國這樣重要的市場,全球各大唱片公司自然都希望旗下音樂能登上主要的線上音樂平台。 網易雲音樂在公告中指出,最新協議其實是延續雙方的長期合作。雙方表示,除音樂授權外,還將擴大藝人推廣及文化交流方面的合作。值得留意的是,索尼的日本背景,讓它擁有強大的日韓藝人陣容,而這些藝人在中國有廣大受眾。 這次是續簽雙方於2021年5月訂立的授權協議,不過,新協議似乎更加重視推廣及文化交流。2021年,中國市場監管機構向騰訊音樂處以罰款,並責令其停止此前的反競爭行為,網易其後簽訂了原有協議。在此之前,騰訊音樂先與各大唱片公司簽訂中國市場的總授權協議,再向網易雲音樂等公司轉授權。 網易雲音樂最初與環球、華納及索尼簽訂的五年期授權協議陸續到期,因此需要在今年續約。 公司的業務進展緩慢,為了與競爭對手拉開差異,網易雲音樂強調,正在培育的「活躍音樂社區」是其最重要的資產之一。公司表示,扶持獨立音樂人也是另一項特色。據最新財務報告,截至6月底,平台已有超過125萬名註冊獨立音樂人,提供730萬首音樂作品。 但這些努力對公司業務的帶動有限。今年上半年,公司收入按年僅增長3.4%至39.6億元人民幣(下同),不過,較2025年全年下跌2.4%已有改善。然而,這種低單位數的升跌,實在難以令投資者振奮,尤其是汽水音樂正錄得強勁的雙位數增長。 公司其他主要經營指標同樣平淡:毛利增長5.9%,但推廣開支增加,令經營利潤下跌11.6%。毛利增長帶動毛利率由去年同期的36.4%升至37.2%,但仍遠低於騰訊音樂今年上半年的44.2%。 盈利方面,網易雲音樂今年上半年的利潤由去年同期的18.8億元,大跌57%至8.09億元,不過,跌幅主要源於去年同期錄得8.49億元的稅項抵免。 隨著用戶流向快速增長的汽水音樂,網易雲音樂目前的業務狀況難以吸引太多投資者。公司若轉向服務音樂愛好者的細分市場,或許仍有發展空間,但留在以遊戲業務見長的網易旗下,能否實現這個目標,仍有很大疑問。另一方面,若能找到更合適的合作對象,公司或可重新為自身的投資故事增添吸引力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

藥明巨諾折讓近3%配股籌1.6億港元

細胞免疫治療生物科技公司藥明巨諾(開曼)有限公司(2126.HK)周日公布,擬向兩名機構投資者發行約6,119萬股新股,每股認購價2.615港元,較上周五收市價折讓2.97%,集資總額1.6億港元,淨額約1.588億港元(2,000萬美元)。 新股佔擴大後股本約12.8%。所得淨額的40%將用於體內CAR-T產品研發,30%投入自體CAR-T產品研發,20%用於技術平台及製造能力升級,其餘補充營運資金。 公司同日宣布,核心產品倍諾達(瑞基奧侖賽注射液)納入2026年版國家基本醫保藥品目錄,涵蓋三項已獲批淋巴瘤適應症,醫保價格為人民幣28.86萬元。自明年1月1日起,符合支付範圍的患者可按規定獲醫保報銷,有助降低治療負擔。 公司股價周一高開,早盤一度升逾14%,但走勢其後反轉,至中午休市報2.485港元,跌7.79%X%,年初至今轉跌1.8%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

新世界大折讓供股 一供十一集資249億

香港發展商新世界發展有限公司(0017.HK)周日公布供股集資,每持有一股將要供十一股,每股供股價0.9元,較周四收市價折讓81.5%,集資249億元。新世界將發行276.83億新股,較目前已發行的股份數目大增十倍。 周大福企業及相關股東承諾悉數供股,鄭氏家族出資至少113億元。同時,周大福企業、匯豐及星展負責包銷。  債務高企的新世界,正為境外總值820億元的債務進行融資,債務將於明年三月到2029年十二月到期,是次供股所得將用以償還該債務本金額的10%,餘下的90%將延期兩年。 公司管理層承諾,在未來三年內不再供股,同時預計到2031年底前合約銷售及資產出售將介乎1,500億至2,000億元,將可減債約400億至500億元。 新世界周一開市大跌45%報2.655元,公司股價較過去一年高位勁挫80%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Chip valuations return to rationality; T-Head misses prime IPO window Alibaba Group recently announced plans to spin off T-Head, its chip-design subsidiary, for an independent public listing in Hong Kong Key Takeaways:  Alibaba submitted its application to the Hong Kong Stock Exchange via a confidential filing  The market estimates T-Head will raise between $2 billion and $3 billion By Lau Chi Hang The Chinese name of T-Head, “PingTouGe,” is a popular moniker for the honey badger, recognized by Guinness World Records as the world's most fearless animal. Despite its diminutive size, the creature boasts a robust physical build and a distinctively fierce temperament. It battles massive predators without a trace of fear, and its extraordinary immunity to venom prompts even deadly snakes to give it a wide berth. After Alibaba Group Holding Ltd. (9988.HK; BABA.US) successfully acquired integrated-circuit design firm C-SKY Microsystems in 2018, it merged the company with the chip team at its DAMO Academy to form a new semiconductor entity. At the time, the team intended to name it “Hummingbird.” However, Jack Ma had just returned from a trip to Africa, where the honey badger's tenacious character had left a lasting impression on him. Overriding all other opinions, he had the final word and christened the new company T-Head. According to Alibaba's announcement, it submitted a confidential application to the Hong Kong Stock Exchange in September this year to spin off and list T-Head (Shanghai) Technology Co. Ltd.. The company stated that the spinoff would better reflect T-Head's intrinsic value and allow investors to more easily assess Alibaba's core businesses. Concurrently, T-Head could attract investors specifically focused on the sector and enhance its overall value, which would facilitate more streamlined and convenient financing efforts should the need arise in the future. T-Head's product portfolio is primarily divided into three categories: First, the Zhenwu series of AI chips, which are used for artificial intelligence model training and inference; second, the Yitian series of server CPUs, primarily designed for use in cloud servers and data centers; and third, Xuantie, which mainly provides RISC-V processor core designs and related IP. Annualized revenue exceeds 10 billion yuan Because Alibaba filed its application confidentially, it did not disclose specific operational or financial data. However, during an analyst call early this year, CEO Eddie Wu Yongming offered a glimpse into the unit's operational status. He noted that as of the end of February this year, cumulative deliveries of chips produced by T-Head had topped 470,000 units, pushing its annualized revenue above 10 billion yuan ($1.45 billion). By May, Gao Hui, vice president of T-Head Semiconductor, further disclosed that as of the end of April, cumulative shipments of the Zhenwu series AI chips had reached 560,000 units, serving more than 400 clients across over 20 industries. By August, the Zhenwu series chips had achieved commercial application via Alibaba Cloud among 650 clients in more than 20 sectors — including autonomous driving, the internet, and finance. According to media reports, T-Head is planning a Hong Kong IPO next year and could raise between $2 billion and $3 billion. However, Alibaba has not yet disclosed the specific offering size or listing timeline. Unlocking valuation and facilitating financing Although Alibaba's share price dipped slightly instead of rising following the announcement of the T-Head spinoff, the move should bring more pros than cons for the group over the long term. First and foremost, it will unlock the value of its semiconductor business. Previously, T-Head was largely viewed as just one piece of the Alibaba Cloud puzzle, making it challenging for the market to evaluate. Investors typically appraised it through the traditional valuation framework applied to the parent company, leaving the chip unit significantly undervalued. After the spinoff, based on current market valuations for AI chip firms — even considering the recent sharp pullback from their peaks — T-Head's valuation will still command a premium over that of a traditional internet platform. With Alibaba retaining a majority stake, unlocking T-Head's massive valuation through an IPO will undoubtedly serve the parent company's best interests. Moreover, going public will pave the way for T-Head's future financing endeavors. After all, the research, development, and iterative upgrades of microchips require staggering amounts of capital. Having a publicly listed platform will allow the company to tap into both equity and debt markets and secure bank credit facilities, all of which will streamline its fundraising and borrowing processes. Remaining tucked under Alibaba's wing would force the parent group to continually inject capital, eventually turning T-Head into a financial burden. Strengthening market image In the past, T-Head's chips were designed exclusively to serve Alibaba. As its operations have grown, it has started catering to external clients. Nevertheless, market watchers continue to view it fundamentally as an in-house supplier for its parent company, raising doubts over whether it provides its absolute best products to outsiders and whether it genuinely puts clients first. Operating with relative autonomy post-IPO — backed by its own management team and institutional investors — will help shake off the stigma of being a single-client servant. This newfound independence will reinforce T-Head's relationships with its clients and suppliers while deepening market trust in its brand. Earlier this year, JPMorgan Chase estimated T-Head's potential valuation at $25 billion to $62 billion. However, with the share prices of chipmakers trading at steep discounts compared with the first half of the year, T-Head has missed the prime IPO window. If calculated based on the recent price-to-sales ratios of Moore Threads (688795.SH) and MetaX (688802.SH) — which range from 40 to 70 times — and factoring in Alibaba's estimate of over 10 billion yuan in revenue for T-Head this year, applying a relatively conservative price-to-sales multiple would place T-Head's market capitalization at roughly $60 billion. To subscribe to Bamboo Works weekly free newsletter, click here

芯片估值回歸理性 平頭哥錯失上市良機

阿里巴巴近日公布,將旗下的芯片設計公司平頭哥,獨立分拆在香港上市 重點: 阿里透過保密形式向港交所遞交申請 市場估計,平頭哥將集資20億至30億美元   劉智恒 「平頭哥」是蜜獾的別稱,被健力士世界紀錄大全列為世界最大膽的動物,其身軀雖然細小,但身體結構堅韌,脾性獨特,勇猛善戰,與龐大野獸戰鬥毫無懼色,加上具有超強抵禦毒性能力,縱使毒蛇對它也退避三舍。 2018年阿里巴巴集團控股有限公司(9988.HK; BABA.US)成功收購集成電路設計公司中天微系統後,將其併入達摩院的芯片團隊,整合成立一家半導體公司。當年團隊有意將其命名為「蜂鳥」,碰巧馬雲剛從非洲旅遊回來,蜜獾的性格深深烙入他的腦袋,於是獨排眾議,一鎚定音,以平頭哥作為新公司的名稱。 根據阿里發布的公告,已於今年九月以保密形式向港交所遞交,申請分拆平頭哥上市。公司表示,分拆後更能反映平頭哥自身價值,可讓投資者易於評估阿里的業務。同時,平頭哥可吸引對該業務關注的投資者,並能提升價值,若未來有需要融資也更容易及方便。 平頭哥的產品主要分三大類,一是真武系列的AI芯片,用於人工智能模型訓練及推理,二是倚天系列伺服器CPU,主要是供雲端伺服器及資料中心使用,三是玄鐵,主要提供RISC-V處理器核心設計及相關IP。 年度化收入逾百億 由於阿里是透過秘密方式入表申請,沒有具體營運及財務數據披露,但今年初公司的首席執行官吳泳銘在分析師會議上,亦透露了一點經營狀況。他說截至今年二月底,平頭哥生產的芯片累計交付已突破47萬片,年度化收入可超過百億元人民幣(下同)。 到五月,平頭哥半導體副總裁高慧又透露,截至四月底,真武系列AI芯片累計出貨達56萬片,服務超過400家客戶,覆蓋20多個行業。八月,真武系列芯片通過阿里雲,在自動駕駛、互聯網、金融等20多個行業的650家客戶中,已實現商業化應用。 據媒體報道,平頭哥計劃明年赴港上市,可能募集20億至30億美元。不過,具體發行規模和上市時間,阿里尚未披露。 釋放估值 有利融資 雖然阿里公布分拆平頭哥後,股價不升反微跌,但對集團的長遠來說,分拆應該利多於弊。首先是可以釋放芯片業務的價值,過去平頭哥只被視為阿里雲業務中的一環,市場難於判斷,投資者通常以母企傳統框架去估值,令到其價值被低估。分拆後,按市場對AI芯片估值計,縱使近期已從高位大幅回調,但較傳統互聯網平台的估值仍來得要高,而阿里又持有平頭哥大部分股權,平頭哥上市估值大釋放,對於阿里實屬有利。 另外,平頭哥上市後,有利於自身未來融資發展,畢竟芯片的研發及迭代更替,都要耗費海量資金,若有一個上市平台,可對接股本及債務市場,獲得銀行授信等,均有利於公司的集資及借貸。若一直在阿里旗下,集團要為平頭哥不斷投入資金,反變成阿里的負擔。 強化市場形象 過去平頭哥的芯片只是為阿里服務,隨著發展日益壯大,開始提供予外部客戶。然而,在市場人士看來,始終會感覺你是為母企提供芯片的公司,會懷疑你是否提供最好的產品,以及是否服務客戶為先。上市後運作相對獨立,有自己的管理階層及機構投資者,有助於打破其為單一機構服務的印象,強化平頭哥與客戶及供應商的關係,及對其品牌的信任。 年初時,摩根大通估算平頭哥潛在價值約為250億至620億美元。唯今天芯片企業的股價相對上半年來說已大打折扣,平頭哥錯失最佳上市時機。若以摩爾線程(688795.SH)及沐曦(688802.SH)近期市銷率介乎40至70倍計算,相對阿里估計平頭哥今年逾100億元人民幣的收入,以較保守的市銷率計,平頭哥的市值約600億美元。 欲訂閱咏竹坊每周免費通訊,請點擊這裏