
自动售卖机卖盲盒?名创优品又学会了
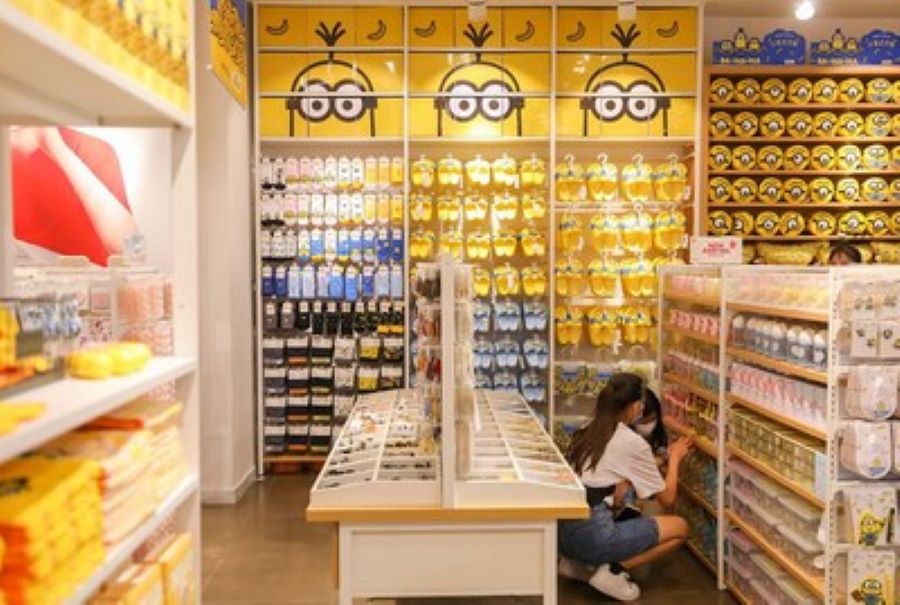
该公司在新加坡推出首批自动售货机,追随争对手泡泡玛特进入利润丰厚的潮流收藏玩具领域
重点:
- 名创优品开始推出自动售货机,以及基于第三方IP授权的系列产品
- 与传统零售商相比,该公司的股票估值很高,但其市盈率仅为国内收藏品玩具竞争对手泡泡玛特的一半
阳歌
它以面积更小、低成本山寨日本时尚零售商无印良品(Muji)起家,后者以亮堂的店铺闻名,经营各式各样的日常家居用品。但名创优品集团控股有限公司(Miniso Group Holding Ltd.,MNSO.US)正在远离这样的根基,越来越多专注收藏品和品牌产品,同时它还瞄准了成本远低于传统商店的自动售货机。
这些是来自该公司最新公告的主要讯息。公告提及在新加坡投放第一批自动售货机,以及在全球范围内推出基于流行角色的最新系列产品,这类通过其他公司授权的产品在不断增加。
就其目前的模式而言,它越来越像是国内同行泡泡玛特国际(Pop Mart International)和无印良品的混合体。泡泡玛特在销售收藏品玩具方面取得了巨大的成功,这些玩具的利润率比传统产品高得多。与此同时,无印良品继续在自己的小众市场上蓬勃发展,作为一家零售商,其时尚和精心设计的产品经常会吸引远道而来的购物者。
因此,也许这并不奇怪,名创优品股票目前的市盈率(PE)低于泡泡玛特,后者的利润率要高出不少;但高于无印良品,后者在增长潜力方面更为成熟。
我们稍后再继续谈市盈率。不过,我们将从名创优品上月末在新加坡推出第一批自动售货机的最新消息开始。在此之前,该公司几乎所有的业务都是在它4000多家灯光明亮的小连锁店里完成的,店内出售文具和化妆品等日常用品,通常售价不超过10美元。
在新加坡亮相的五台自动售货机将销售“盲盒”产品,泡泡玛特在这个领域已经找到了一个非常舒适和有利可图的位置。这类销售涉及一系列具有收藏价值的玩具,想法是每个盒子都包含该系列的一个玩具。但在你购买之后才知道盒子里到底是什么,这为买家增加了惊喜和群体归属感,类似于在美国购买和交换棒球卡的人。
名创优品今年早些时候才进入“盲盒”业务,几乎可以肯定是垂涎泡泡玛特在该领域的巨大成功。这项业务利润非常高,因为人们愿意花大价钱来获得这些最新的时尚玩具和小玩偶。通过自动售货机销售也大大降低了成本,因为不需要配备员工的大型零售空间。
这种差异在比较名创优品和泡泡玛特的最新毛利率时就很明显。根据它们最新的年度数据中,名创优品的毛利率为32%,而泡泡玛特为63%。
自动售货机的推出是名创优品最近强调的玩具战略的一部分,它称之为可以收藏的“流行玩具”类别。名创优品引用第三方数据说,新加坡是世界上此类玩具的第三大市场,仅次于日本和韩国。这是它对此类玩具(通常在自动售货机上出售)未来路线图的唯一指示,尽管我们可以期待看到它们很快进入本土中国市场。
合作授权
虽然盲盒通常涉及自主开发的卡通形象,名创优品的另一个重大举措是,从第三方拿到流行角色的授权,将其开发成系列产品。这是该公司在本周发布的另一则消息,它将在全球推出根据2015年的卖座动画片《小黄人》(Minions)研发的系列产品。
根据那份公告,该系列于今年早些时候在中国市场推出,刚刚登陆新加坡市场,随后将进军东南亚其他地区,之后还会在美国、欧洲和澳大利亚市场推出。小黄人系列是该公司基于其他公司IP不断扩张的产品线一部分,其中包括迪士尼、可口可乐和芝麻街,以及日本的三丽鸥(Sanrio)——随处可见的Hello Kitty形象的所有者。
由于其主要与第三方商店运营商合作的特许经营模式,名创优品应该能相对快速地推出这些新系列。截至3月底,在全球大约4200家门店中,只有130家是自己直接经营的,其余都由当地合作伙伴经营。
当然,这一切的最终目的是提高销售和利润率,这将最终提高利润。这一结果尚未体现在名创优品的财务业绩中,不过基于它相对较高的估值,投资者似乎对该公司抱有很大希望。
由于2020年上半年疫情期间许多店铺被迫关闭,名创优品最近一个财年的收入实际上减少了4%,至人民币90亿元(约14亿美元)左右。据雅虎财经报道,分析师预计,这一数字在本财年将大致持平,之后在截至2022年6月的财年中,这一数字将同比增长约36%。
或许更重要的是,这些分析师认为,该公司已开始有持续的利润进账,预计在截至2022年6月的财年,该数字将比前一年增长一倍以上。
这就引出了估值问题。根据截至2021年6月的财年利润预测,名创优品的市盈率目前处于相对较高的63倍。这大约是泡泡玛特根据其最新年度业绩得出的124倍市盈率的一半。无印良品的母公司——株式会社良品计划(Ryohin Keikaku)的市盈率为47倍,虽然略低,但对于一般的零售商而言仍然相当高。
相比之下,更传统的沃尔玛目前的市盈率为34倍。
事实是,名创优品的股价在今年早些时候飙升时,其市盈率甚至更高。去年10月,它以20美元IPO价格在美国上市。今年2月,它的股价曾涨至35美元左右。但最近,随着中概股的普遍下跌,该公司的股价也出现了下跌。它们最近的收盘价为15.73美元,比IPO价格低了约20%。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
旅游平台监管未收兵 同程等企业成调查对象
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



