
面向冲动型消费的名创优品大举进军玩具界
这家迷你超市运营商计划大举进军高价玩具和收藏品,推出Top Toy连锁店
重点:
- 名创优品以Top Toy连锁品牌大举进军玩具专营领域
- 投资者对玩具零售业的强烈兴趣反映在其竞争对手、经营玩具连锁的泡泡玛特的高估值上
阳歌
中国最受欢迎的冲动型消费连锁店名创优品集团控股有限公司(Miniso Group Holding Ltd.,纽交所:MNSO)正在进行一项重大的战略调整:积极挺进玩具业务。此举对于名创优品这样的连锁店来说似乎是合理的,因为一些最冲动的购买行为来自于带着孩子外出的父母,还有追求收藏型玩具的年轻人。
上周,名创优品在一份业务更新公告中透露了它在玩具领域的野心,其中也涉及该公司持续进行中的全球拓展。从零售的角度来看,这家公司看起来相当有吸引力,因为它将自己定位为冲动型消费专家,在繁华的购物区经营小型的、店面色彩丰富的连锁店,主要销售10美元以下的商品。
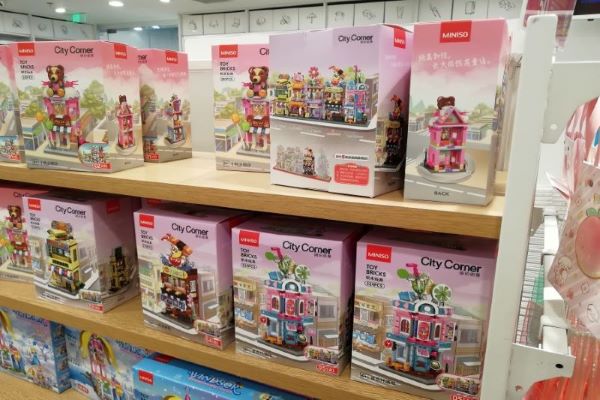
虽然名创优品选择在最新的业务更新中强调它开新店的速度之快,但进军玩具这一步显然才是更有意思,也更新的动向。最近对它在北京的一家门店的走访表明,玩具确实在其业务组合中扮演越来越重要的一部分,对它销售的其他各种小玩意,如办公用品、化妆品和其他配件等,形成了补充。
“玩具类别成为名创优品的另一个新的增长引擎,”该公司在更新中说。“与去年相比,中国市场的玩具销售几乎翻了一番,该品牌要在海外市场复制这一成功。”
为了体现对玩具日益增长的重要性的重视,名创优品说它已经开发了一个独立的旗下玩具品牌和商店,以Top Toy命名。它说该系列“服务于高端收藏型和艺术类玩具市场”,目前约有2000种产品使用该品牌名。
而且,与通常价格为10美元或更低的大多数商品不同,Top Toy产品的价格从10美元到高达1000美元不等。对我们大多数人来说,这很难成为冲动消费,尽管如果名创优品能够创造出吸引公众想象力的“必不可少”的收藏品,人们才可能会考虑拿出这样一笔钱。
认识到Top Toy所追求的市场可能与传统的名创优品连锁店略有不同,该公司已经推出了一个挂不同品牌Top Toy的连锁店来销售这些产品。名创优品表示,该连锁店自去年年底推出,已经在中国开设了25家门店,并将于今年下半年在海外市场首次亮相。
在瞄准收藏型玩具市场方面,名创优品似乎在追随泡泡玛特国际(Pop Mart International)的脚步,后者是另一家玩具销售商,在中国的玩具自动贩卖机领域取得了很大的成功。去年年底,当中国基本上走出疫情之时,名创优品和泡泡玛特都进行了IPO,它们都在着眼于类似的买家群体:不是那么当回事,更多是为了休闲,而不是有目标的购买。
中国的这个市场尤其肥沃,因为这个国家的中产阶级不断壮大,尤其是在大城市,人们认为晚上出门的时候花10美元买一张电影票、几杯星巴克咖啡或一个可爱的收藏品玩具也是一种娱乐方式,这与西方人的做法差不多。
高估值
与西方的同类公司相比,泡泡玛特(Pop Mart)和名创优品的股票都看起来相对高,这可能是由于中国的溢价,以及相对独特的定位——销售相对高利润的产品、面向冲动消费的零售商。随着中国经济的反弹,疫情期间出现亏损的名创优品,已经恢复了盈利。
根据当前财年的预期收益,该公司的市盈率(PE)相对较高,为88倍,不过根据下一财年的收益预期,这一数字将降至35倍。泡泡玛特更高,达到165倍,不过我们应该注意,这个数字是基于它2020年的盈利。
与更成熟的西方公司相比,所有这些数字都相当高,根据2020年的收益,美国主要零售商沃尔玛(Walmart)和顶级玩具制造商美泰(Mattel)目前的市盈率是33倍。
在市销率(P/S)方面,名创优品相对正常,数字为5倍,反映了其相对较大的营收。但比较起来,泡泡玛特的市销率有些夸张,达到34倍,这似乎表明投资者非常看好该公司,尽管其销售额相对较小。
这种乐观情绪也反映在泡泡玛特的股价上,自该公司去年12月上市以来,其股价已大致翻了一番。比较起来,名创优品的股价在今年2月一度较发行价上涨近一倍,但后来回吐了大部分涨幅,目前的交易价格较发行价高出约10%。
所有这些似乎都表明,相比于更为常规的零售,投资者更喜欢玩具概念,特别是收藏型玩具市场,如果公司能开发出青少年和成年人梦寐以求的“必不可少”的玩具,就能获得相当高的利润。
从更大的角度来看,名创优品【它的店面与受欢迎的日本零售商无印良品(Muji)太过相似,仿佛是后者的低配版】在门店总数和全球扩张方面比泡泡玛特稍微更胜一筹。截至5月底,名创优品目前在中国以外的94个市场拥有4587家门店。
它的门店总数实际上只是比去年年底的4514家门店略有增长,但其海外市场的数量比去年10月上市时的80个多出不少。特别值得一提的是,名创优品正在大举进军欧洲市场,最近新开的许多门店都集中在意大利和法国等地。它的商业模式相对来说具可扩展性,因为它经常与国内外的其他特许经销商式的合作伙伴合作。
总而言之,名创优品进军玩具市场的举动看起来是相当精明之举,因为这类产品有着巨大的潜力,从这个领域取得巨大成功的泡泡玛特身上,就能反映出来。但玩具零售是出了名的难做,其中有来自电子商务的挑战,也有它对潮流的依赖,这就是为什么很少看到大型专业玩具零售商的原因。因此,尽管名创优品似乎已经取得了一些初步的成功,在玩具市场宜慢不宜急。
欲订阅咏竹坊每周通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



