
智譜率先搶上市 成敗還看能否續創收入
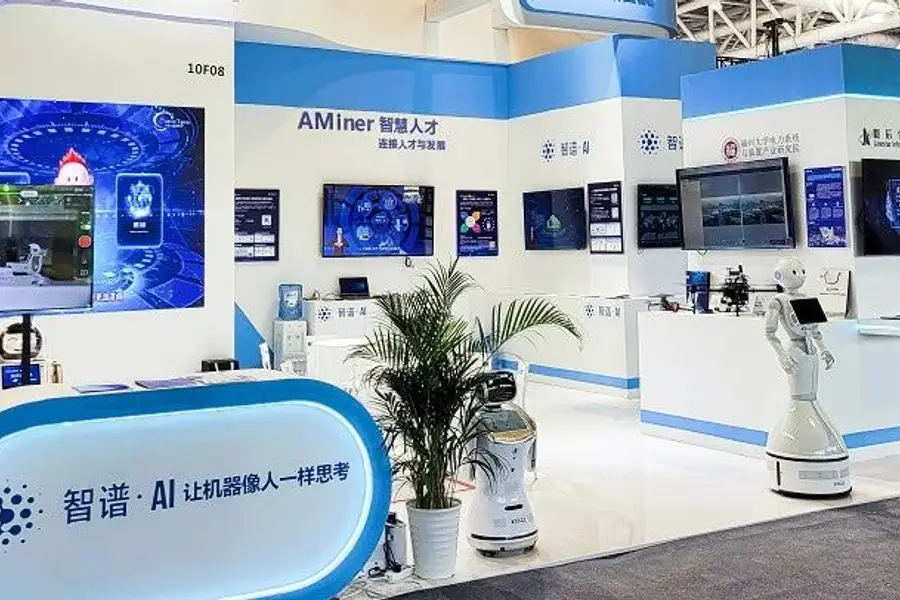
專注為企業客戶提供大型語言模型的智譜,今年已向政府融資20億元
重點:
- 智譜欲在中國AI「六小虎」中率先上市,而競爭對手正逐漸放棄成本高昂的基礎模型
- 公司嚴重依賴政府扶持,但這策略存在風險,其他人工智能領軍企業所受的教訓,已充份證明此點
陳竹
識別型AI還是知識型AI?
這是橫亙在中國數量眾多的人工智能(AI)初創企業面前的問題,它們在努力探索既能規避爭議及過渡依賴政府,同時兼具強大增長潛力的道路。雖然很多早期參與者專注識別型AI(其最大的應用領域之一是監控),但新一代初創公司在基於知識的大型語言模型(LLM)中,發現了更大的潛力,而且爭議也相對較少,比如OpenAI和最近的DeepSeek的模型。
據財經媒體《財新》報道,智譜正謀求在新一批純LLM公司中拔得頭籌,率先上市。公司上月向北京證監局辦理輔導備案,邁出IPO的第一步。如果一切順利,智譜有望在以LLM為依託的AI「六小虎」中,率先登陸資本市場。
在竞争激烈的中国人工智能领域,智谱普遍被认为是六家公司中,最有可能存活下来。它们所处的LLM领域,最近被DeepSeek打破。后者不久前发布成本效益更高的模型,包括专注推理的R1,引起广泛关注。
儘管最近聲名鵲起,但DeepSeek並不屬於LLM領域的AI「六小虎」。「六小虎」中的其他五家公司分別是MiniMax、月之暗面、百川智能、階躍星辰和零一萬物,其中兩家已經發出戰略轉移信號,不再專注於LLM所屬的基礎模型。由AI先驅、著名風險投資家、前谷歌大中華區總裁李開復創立的零一萬物已表示,將停止投資基礎模型的開發,因基礎模型開發需要在AI芯片和研發方面投入巨資。
這些公司正轉向以DeepSeek開發的基礎模型而開發的應用程序,曾任搜狗的首席執行官王小川創立的百川智能,同樣也表示將轉變戰略,專注醫療保健應用,而不是繼續投資基礎模型。
雖然其他三家公司近期並未就各自的戰略發表評論,但智譜因對基礎模型開發的堅定投入,終能脫穎而出。公司最近加大這方面的投入,於3月推出一款其專有GLM模型的通用AI代理。此外,它還採取類似DeepSeek的額外舉措,開源其基礎模型。
政府的支持
在大模型領域的AI「六小虎」中,智譜展現出驚人的融資能力。過去一年,同行在籌資方面相對沈寂,而智譜卻成為了投資者的寵兒,僅在今年就獲得至少20億元(2.76億美元)的資金。
這輪籌資始於3月初,作為浙江省會的杭州,市政府成為一輪10億元融資的領投方。隨後,中國其他三個城市也加入投資:廣東珠海市出資5億元;四川省會成都市投資3億元;就在最近,北京市政府也投資了2億元。
鑒於中國大力發展該領域,最近這波由政府支持的資金頗值得關注。智譜抓住這一政策紅利,標誌已改變公司對私人資本的依賴。
2019年由清華校友唐傑、張鵬創立的智譜原本是校企,後從清華脫離。其早期的融資輪吸引知名私營投資機構,如紅杉(前身為紅杉中國),以及中國互聯網巨頭阿里巴巴和騰訊。脫胎於中國最負盛名的理工科學府,在一定程度上,是它獲得大量國有資本青睞的原因。
智譜是中國大語言模型開發領域的先驅之一,早在2022年末,OpenAI推出具有變革性的ChatGPT前就已成立。ChatGPT的推出,引發中國的人工智能熱潮,眾多公司競相開發本土替代產品。智譜的所有主要競爭對手,都是在後ChatGPT時代成立。
從公司的融資歷史,可以看出其財務實力。研究公司來覓的數據,自成立以來,智譜已完成14輪融資,籌集資金超過90億元。在中國競爭激烈的人工智能領域,其強大的籌資能力以及早期對大語言模型的專注,使其在競爭中佔據優勢。
然而,智譜真正的競爭並非來自其他人工智能初創企業,而是來自阿里巴巴、字節跳動和騰訊等科技巨頭,以及迅速崛起的DeepSeek。雖然智譜擁有來自政府和風投的強大支持,但這些老牌企業借核心業務的造血能力,擁有更雄厚的資金儲備。
雖然人工智能商業化仍處早期階段,但爭奪消費市場份額的競爭,揭示了當前的市場狀況。根據人工智能產品追蹤網站Aicpb.com4月的數據,智譜清言的月活用戶為900萬,排名第九,與市場領先者差距明顯。阿里巴巴的誇克以1.49億月活躍用戶數領先,其次是字節跳動的豆包,月活躍用戶數為1.07億,Deepseek的月活躍用戶數為9,600萬。
話說回來,消費者應用程序並非智譜的主要關注點。公司的定位是為企業客戶和政府機構,提供定制人工智能解決方案,這類業務往往比面向消費者更賺錢。
在中國的技術市場,政府機構以及國有和地方國有企業,是軟件和數字解決方案的最大買家之一,由於智譜與政府關係緊密,這可能對其有利。
但嚴重依賴政府本身也存在風險。ChatGPT出現之前的「AI四小龍」,正正是前車之鑒。彼時,AI主要與識別技術有關,涉及計算機視覺。
AI四小龍,即商湯(0020.HK)、曠視科技、雲從科技(688327.SH)和依圖科技,業務主要圍繞政府工作開展,提供基於計算機視覺技術的監控系統。然而,隨著政府削減監控相關項目的支出,這些公司已失去往日的輝煌。
由於無法實現客戶群的多元化並拓展新的應用場景,這些曾經顯赫一時的AI公司,如今面臨業務萎縮和虧損加劇的困境。面對這一現實,商湯最近正將業務重心,從原來的識別技術迅速轉向更具商業潛力的基礎模型。
總而言之,在中國快速發展的人工智能領域,要與科技巨頭一較高下,智譜憑借雄厚的財力,有望笑到最後。然而,準備在同類公司中拔得上市頭籌之際,智譜仍面臨著一項嚴峻挑戰:如何向投資者證明能夠通過自主研發的產品和服務,創造可持續的收入。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


