
「梅王」四度闖關 靠新品與降價谷增長
總部位於安徽的溜溜梅,為最新一次衝刺香港上市更改公司名稱,但投資者是否會因此覺得這門生意更有「滋味」?
重點:
- 過去三年,溜溜梅收入增長30%,淨利潤增長84%,在三次上市嘗試未果後,公司最新IPO申請仍有一個頗具吸引力的故事可說
- 新產品與市場渠道正帶動這家零食製造商收入增長,但為大型客戶降價亦正壓低其利潤率
譚英
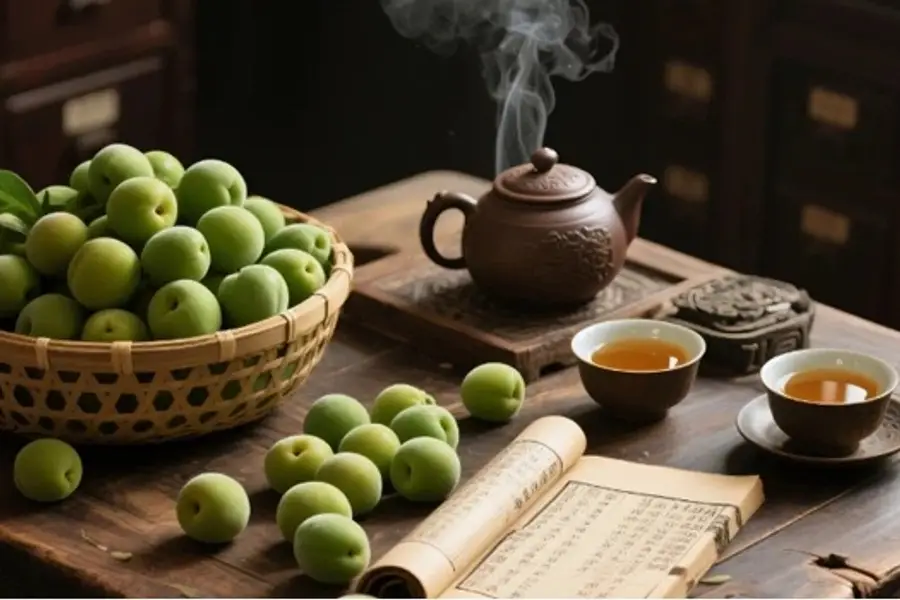
“酸溜溜”是一種中文形容詞,四分之一世紀前,企業家楊帆註冊了「LIUM」商標,將「溜」與「梅」字的首個拼音字母結合,用來指代一種以梅子製成的零食,而梅子正是他家鄉安徽省廣泛種植的水果。
據楊帆自述,1969年出生的他在1988年輟學後,帶著口袋裡僅有的50元前往北京,當時約值13.4美元。之後,他把自己當上門推銷員的經驗帶回家鄉蕪湖,並於1997年成立一家糕點公司。2006年,他注意到自家的梅子零食開始熱賣,於是決定押注當時仍大致未被開發的果脯市場。
如今,楊帆被外界稱為「溜叔」或「梅子大王」,掌舵中國最大的果類零食企業。他最新的賭注,是推動公司在炙手可熱的香港資本市場上市。目前,香港排隊上市的公司數量已接近500家,創下歷史新高。
這家由梅子大王掌舵、最近改名為溜溜梅股份有限公司的企業,上周已向香港提交上市申請。這是楊帆第三次衝擊香港IPO;若連同2019年嘗試在深圳創業板上市計算,則已是第四次挑戰資本市場。這次IPO時間壓力不小,因為若溜溜梅未能在6月底前完成上市,公司需向三名投資者退還近2億元(約2,950萬美元)的Pre-IPO投資資金。
楊帆可說是在一個相對低調、但仍相當賺錢的產業中的重量級玩家。2024年,中國果類零食市場零售額達520億元,佔整體零食市場5.6%。儘管外界曾批評他過度執著於看似平凡的梅子與西梅產品,但他仍成功透過高調的市場推廣,把這些產品塑造成熱門消費品。
明星代言
2013年至2023年間,楊帆聘請中國最具商業價值的影視明星之一、與他並無親屬關係的楊冪擔任品牌代言人。在楊冪之後,肖戰及男團時代少年團也先後成為楊帆公司的代言人,並在中國主要社交媒體平台展開宣傳活動。
大手筆的營銷支出,成功提升了公司的知名度。該公司在最新遞交上市申請前名為「溜溜果園」,之後改名為「溜溜梅」。不過,激進的市場推廣策略同時也拖累了盈利表現。
自七年前引入品牌顧問後,溜溜梅先後推出兩條新產品線,包括2019年的梅凍,以及2023年的去核西梅產品。大約同一時期,楊帆亦開始著手強化銷售網絡,更積極與超市、會員制商店及零食連鎖渠道合作,直接推動產品銷售。
溜溜梅最新上市文件顯示,公司收入在過去三年間增長30%,由2023年的13.2億元增至去年的17.1億元;同期盈利則由9,900萬元增至1.82億元,接近翻倍。儘管銷售及分銷仍是公司主要開支之一,但相關成本佔收入比例已由2023年的23.4%降至去年的15.9%,令盈利增速得以超越收入增長。
不過,公司毛利率表現未如理想,由2023年的40.1%降至去年的35.6%。毛利率下滑,主要是因為溜溜梅積極拓展山姆會員店等大型超市與會員制商店,以及中國快速崛起的零食連鎖渠道,因而需要提供更低價格。這類大型買家規模龐大,通常比小型分銷商、連鎖店及個體商戶擁有更強議價能力。
公司在2024年及2025年的主要客戶均為零食連鎖企業。其中之一是福建萬辰集團(300972.SZ),即「好想來」母公司的營運方,該公司目前亦正籌備赴港上市。另一家則是鳴鳴很忙(1768.HK),其今年1月在香港上市時集資36.7億港元(約4.684億美元),目前股價較IPO價格累升約42%,反映零食賽道不僅規模龐大,也仍然深受投資者追捧。
銷售渠道轉變
隨著溜溜梅將目標轉向更多直接銷售,其過往依賴經銷商的傳統渠道佔比,已由2023年銷售額的66.7%降至去年的31%。同期,零食連鎖渠道佔比由10.1%升至38%,超市及會員制商店則由12.9%升至23.5%。溜溜梅的第四個銷售渠道,即線上自營店,佔收入比例則由2023年的10.3%降至2025年的7.5%。
溜溜梅客戶估值相對較高,例如鳴鳴很忙的市盈率為28倍,萬辰則為21倍,意味著這位梅子大王也可能獲得熱衷零食賽道的投資者給予較高估值。若取兩者之間的市盈率,即約25倍,按公司2025年盈利計算,溜溜梅估值約為46億元。不過,這裡需要指出,即使達到這一估值,仍遠低於鳴鳴很忙的730億港元,以及萬辰的350億元。
然而,溜溜梅並非一切順利,過去未能完成上市至今仍在某種程度上困擾著公司。公司於2019年撤回首次深圳上市申請後,導致首名主要投資者退出,迫使楊帆連本帶息退還該筆投資。另一批向公司投資1.91億元的投資者,也訂有類似協議,若溜溜梅未能在6月底前上市,這些投資者可要求公司退還資金。這意味著,公司必須與時間競賽,在未來一個月內完成上市。
溜溜梅最早於去年4月申請在香港上市,隨後又於10月遞交第二次申請。由於兩次申請均未能在規定的六個月期限內完成上市而失效,這也解釋了為何公司需要再次提交新的上市申請。
投資者需要考慮的另一個問題,是溜溜梅現金儲備正在縮水。截至去年底,公司現金儲備僅為3,390萬元,低於2024年底的7,800萬元。這些懸在公司頭上的疑問顯示,即使溜溜梅最終在第四次嘗試中完成IPO,市場是否會將其視為一宗「甜蜜」的上市,仍遠未明朗。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

樂欣戶外上市後首度收購 拿下英國老牌釣具商
慶鈴賣車兼助融資 老牌車廠重寫生意經
機器人概念急降溫 奧比中光上不逢時
途虎養車收購澳洲同業 駛出中國市場
相關新聞
-
芯片股熱潮下 晶晨半導體再闖港交所
 688099.SHG
- 奢侈品電商「擺渡人」百秋尚美赴港IPO
-
數智化的戰場上 鼎捷押注「雅典娜 」
300378.SHE





