
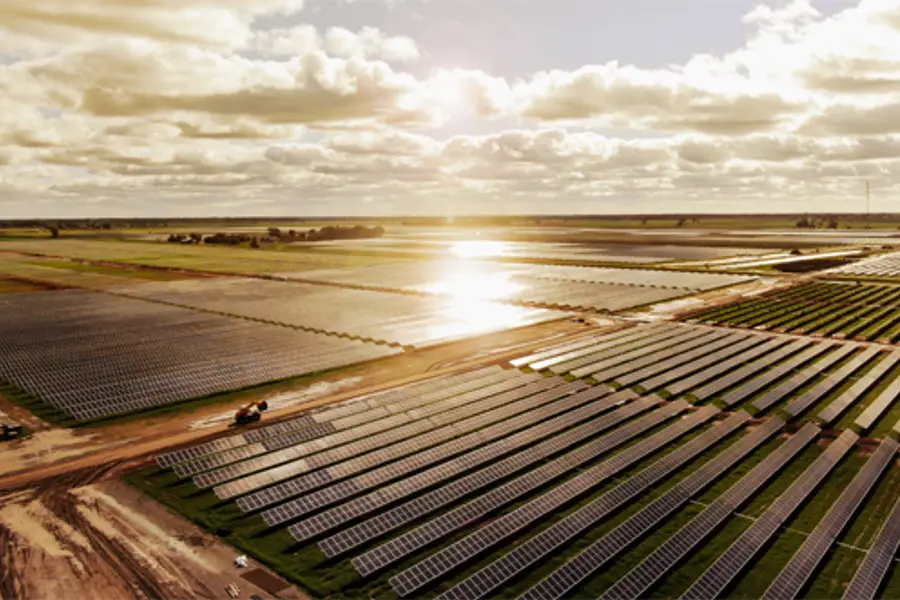
公司正持續將製造重心轉向美國,包括即將啟用位於印第安納州、用於生產高階太陽能電池的大型新工廠
重點:
- 阿特斯將於未來兩個月內,在美國一座大型太陽能電池工廠啟動商業化生產,作為其持續推進北美製造布局的一部分
- 受惠高利潤市場布局,以及儲能業務維持較高利潤率,公司毛利率明顯領先大部分同業。
陽歌
到底是中國公司、加拿大公司,還是美國公司?
這正是如今籠罩在太陽能板製造商阿特斯陽光電力集團(CSIQ.US)頭上的最大問題。公司喜歡強調其加拿大背景,稱其於2001年在安大略省成立。但由於創辦人瞿曉鏵的背景,以及公司長期以中國作為主要製造基地,外界多年來一直視其為一家中國公司。
如今,阿特斯正試圖說服市場,尤其是美國總統特朗普,它是一家北美公司,而且重心正逐漸轉向美國。在上周四發布的最新季度報告中,阿特斯表示,瞿曉鏵已卸下擔任多年的行政總裁職位,由公司資深高層Colin Parkin接任。根據其履歷背景,後者似乎具有加拿大背景。
與此同時,公司也詳細披露位於美國印第安納州傑佛遜維爾(Jeffersonville)新高科技生產基地的擴產計劃。該工廠未來有望快速成長,生產公司一半甚至更多的太陽能產品。這座工廠主攻太陽能電池生產,即太陽能板的核心零組件,因此與近期不少中資企業在美國設立的工廠不同。其他工廠大多生產技術門檻較低的太陽能模組,而相關太陽能電池主要仍依賴中國進口。
阿特斯表示,傑佛遜維爾工廠已於今年稍早進入試產階段,預計約兩個月後正式投產。項目第一期產能為2.1 GWp,第二期則預計於2027年新增4.2 GWp產能,屆時總產能將達6.3 GWp。
值得注意的是,太陽能與投資界近期有部分人士擔心,中國可能會阻止尖端技術出口,例如傑佛遜維爾工廠所需設備。不過,瞿曉鏵表示:「目前我們尚未看到這方面的挑戰」,並補充稱,希望特朗普上周在北京與中國國家主席習近平的會面,能有助於緩和中美緊張貿易關係中的這部分問題。
中美雙方在會後公開聲明中,均未提及中國出口限制問題。西方媒體普遍認為,這場會面象徵意義大於實質內容。美國近年多次限制高端晶片與晶片製造設備出口中國,而中國則透過限制稀土出口作為反制;相關稀土被廣泛用於製造許多尖端電子產品所需的特殊磁鐵。
除了傑佛遜維爾新工廠外,阿特斯目前亦在德州梅斯基特營運一座較早期、技術門檻較低的工廠,主要負責組裝太陽能模組。該工廠目前模組年產能為5 GWp,公司預計今年底前將倍增至10 GWp。瞿曉鏵在業績電話會議中強調,公司今年第一季2.5 GW太陽能模組出貨量中,有45%是在北美生產,而其所有北美銷售產品均來自梅斯基特工廠。隨著傑佛遜維爾新廠投產,未來其美國製太陽能板所使用的太陽能電池,預料也將全面在當地生產,而不只是最終模組在梅斯基特完成組裝。
補貼資格
阿特斯若能成功塑造自己為真正的北美公司,將有助其在愈發複雜的美國太陽能補貼資格問題上取得優勢。這一議題上周成為市場焦點,當時路透社報道稱,由於擔心特朗普政府可能取消與中國關聯產品的美國補貼資格,美國許多太陽能安裝商已停止向與中國有聯繫的本土製造商採購太陽能板。正如我們此前指出,這些與晶科能源(JKS.US; 688223.SH)及隆基綠能(601012.SH)等企業有關的生產商,大多只是在美國生產太陽能模組,而所使用的太陽能電池仍主要來自其中國工廠。
路透社報道並未明確指出,阿特斯在美國生產的太陽能板是否符合美國補貼資格。不過,報道提到,阿特斯近期已被美國大型太陽能安裝商Sunrun(RUN.US)移出認可供應商名單。阿特斯並未在業績電話會議中提及此事,分析師亦未提出相關問題,這似乎反映公司相信,其日益以美國為核心的製造布局,將有助降低相關風險。
阿特斯日益以美國為核心的策略,也是公司近年更大戰略的一部分,即聚焦最具盈利能力的市場,同時縮減或退出盈利能力較低的市場。我們此前已提到,公司近一半收入來自美國,而這也幫助其在全球太陽能產業面對嚴重產能過剩之際,仍維持領先同業的利潤率。
阿特斯去年毛利率為18.3%,公司表示,今年餘下時間毛利率預計將維持在13%至15%區間。相比之下,晶科能源去年毛利率僅2.2%,而隆基綠能更只有0.8%。部分差異亦來自阿特斯除了太陽能板業務外,還經營太陽能電站建設及新興儲能業務。
阿特斯第一季財務表現並不算特別亮眼,其中收入按年下降10%至11億美元。Parkin形容,目前市場仍持續面對各種「挑戰」。公司期內太陽能模組出貨量按年大跌64%,但部分跌幅被儲能業務強勁增長所抵消,後者出貨量按年大增142%至2.1 GWh。
盈利方面,阿特斯第一季錄得3,200萬美元淨虧損,與去年同期3,400萬美元虧損大致相若。
公司股價過去一年波動相當劇烈。去年9月至11月期間,市場一度憧憬產業復蘇,帶動股價在三個月內飆升逾兩倍,但其後證明相關預期過於樂觀。在最新業績公布前,公司股價已下跌11%;而業績公布翌日股價則大致持平,顯示投資人原本期待報告中出現更多利好消息。
展望未來,很大程度將取決於阿特斯能否成功說服太陽能板買家與投資人,相信其正逐步淡化與中國的聯繫,並轉型為一家北美公司。若能做到這一點,或有助提升其在美國上市股票的估值表現;目前其市銷率(P/S ratio)相較大部分同業仍處於偏低水平。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
赴港上市一波三折 天賜材料終獲放行
晶科轉向AI投資 會否失去光芒?
業績持續改善 為何蔚來股價屢創新低?
鎳價回暖撐盈利 中偉新材為何轉投磷系?
Robotaxi收入暴增五倍 共建車隊能否助小馬止虧?
盈利強勁增長 正力新能瞄準深圳上市
相關新聞
-
中美太陽能補貼角力 將成習特會焦點
 688223.SHG
-
白銀漲價人民幣升值 晶科能源蒙上雙重陰影
688223.SHG



