
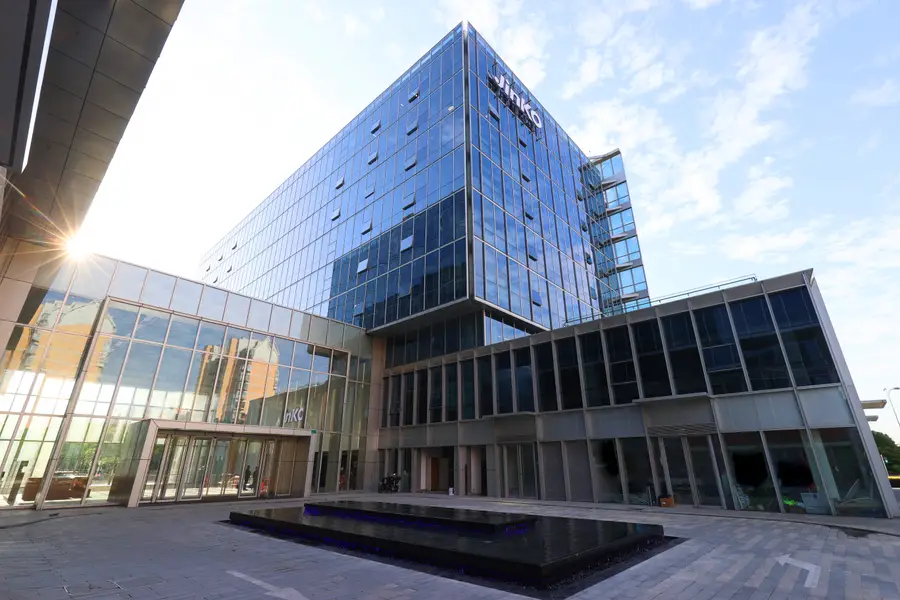
這家領先的太陽能組件製造商去年第四季虧損擴大逾兩倍,毛利率則僅勉強維持在正值
重點:
- 晶科能源第四季營收下滑15%,較上一季34%的跌幅有所收窄
- 公司預計今年出貨量將持續下滑,新任行政總裁將2026年形容為「過渡之年」
陽歌
近期商品市場焦點多集中在創新高的金價,但同樣大幅上升的銀價,正為太陽能企業帶來不小壓力。這一因素幾乎令晶科能源股份有限公司(JKS.US;688223.SH)再次陷入成本高於售價的困境,而這距離其毛利率重回正值僅過去兩個季度。
此外,作為公司本幣的人民幣升值亦對毛利率構成壓力。根據公司周四公布的最新業績,去年第四季毛利率僅為0.3%,遠低於第三季的7.3%及第二季的2.9%。同樣令投資者感到失望的是,公司預計今年出貨量將持續下降,新任行政總裁曹海雲更將2026年形容為「過渡之年」。
雪上加霜的是,自4月1日起,公司及同業再受打擊,因中國正式取消已實施多年的光伏產品出口退稅政策。該政策此前將光伏企業出口產品所需繳納的增值稅由標準的13%下調至9%。
這項退稅政策只是中國政府多年來為促進行業發展所提供的眾多補貼之一,亦是西方國家長期批評的對象,認為其令中國製造商在全球競爭中取得不公平優勢。中國取消出口退稅,是更大範圍政策的一部分,旨在減少企業對政府補貼的依賴,同時結束過去一年令大多數製造商陷入虧損的價格戰。
晶科能源的表現具有代表性,公司第四季錄得高達15億元(約2.2億美元)虧損,較一年前4.77億元的虧損擴大逾兩倍。即使按經調整口徑(剔除金融工具公允價值變動及其他非現金項目),公司第四季淨虧損亦由一年前的4.31億元擴大至8.38億元,超過倍增。
過去兩年,晶科能源及其同業大致陷入下行循環,主因是在政府鼓勵下大舉擴產,導致全球太陽能板行業出現嚴重產能過剩,而其中大部分產能集中於中國。如今,北京正試圖糾正這一局面,鼓勵企業關停老舊及落後產能,引導行業「從單純的規模與價格競爭,轉向真正聚焦品質與價值」,公司董事長李仙德表示。
這一調整過程本已相當痛苦,晶科能源及其同業在關停舊產能的同時,亦承擔了大額減值損失。更為不利的是,近期人民幣升值,加上銀價在過去一年一度飆升兩倍,儘管銀價自今年1月高位回落,但目前仍較一年前高出逾一倍。
組件價格回升
晶科能源管理層表示,公司已將部分原材料成本上升轉嫁給客戶,並指出組件價格在過去三至五個月持續上升。但毛利率依然偏低,顯示公司仍需自行承擔部分銀價上升帶來的成本壓力。
更為複雜的是,在中國放緩過去大規模建設後,國內已累積超過全球一半的太陽能裝機容量,晶科能源正加大出口力度。然而,出口退稅取消,加上人民幣升值,將使海外銷售的盈利能力下降。
公司去年約60%的收入來自出口,並預計今年該比例將升至約70%。同時,公司預測整體組件出貨量今年將持續下滑,由2025年的86GW降至75GW至85GW之間。
上述情況未能提振原本期待更快復蘇的投資者情緒。公司在美上市的股份於周四業績公布後大跌12%,但受市場對行業復蘇的預期帶動,過去52周仍累計上漲35%。
儘管公司在全球太陽能組件市場佔有約13%份額,具備領先地位,其股價卻僅對應0.11倍市銷率,表現低迷。該估值略低於規模較小的阿特斯太陽能(CSIQ.US)的0.16倍,亦遠低於規模相近的天合光能(688599.SH)的0.53倍。
撇除銀價飆升、人民幣升值及政策變化等因素,晶科能源第四季表現大致延續行業趨勢。當季收入按年下滑15.2%至175億元,雖然表現仍不理想,但較上一季34%的跌幅已有改善。組件出貨量亦呈現類似走勢,按年下降4%至24GW,較第三季17%的跌幅有所收窄。
公司其中一個略為亮眼的業務,是其尚在發展階段的儲能系統(ESS)板塊,相關產品用於儲存太陽能電站在日照充足時產生的多餘電力,以供日照不足時使用。公司表示,該業務去年維持「快速增長態勢」,全年出貨達5.2GWh,並預期今年出貨量將超過倍增。
儲能系統確實是當前市場熱點之一,從同業企業思格新能源(6656.HK)在周四香港上市首日股價翻倍可見一斑,該公司於IPO中集資超過5億美元。
但儲能系統亦開始出現泡沫跡象,這在中國並不罕見,企業往往在政策推動的熱門領域中蜂擁而入。因此,不宜對儲能業務能夠解決晶科能源當前困境抱過高期望。相反,公司仍需等待產品價格趨於穩定,以及高銀價與人民幣升值帶來的壓力逐步緩解,業務才有望真正企穩,而這一過程很可能仍需一至兩年時間。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
赴港上市一波三折 天賜材料終獲放行
晶科轉向AI投資 會否失去光芒?
業績持續改善 為何蔚來股價屢創新低?
鎳價回暖撐盈利 中偉新材為何轉投磷系?
Robotaxi收入暴增五倍 共建車隊能否助小馬止虧?
盈利強勁增長 正力新能瞄準深圳上市



