
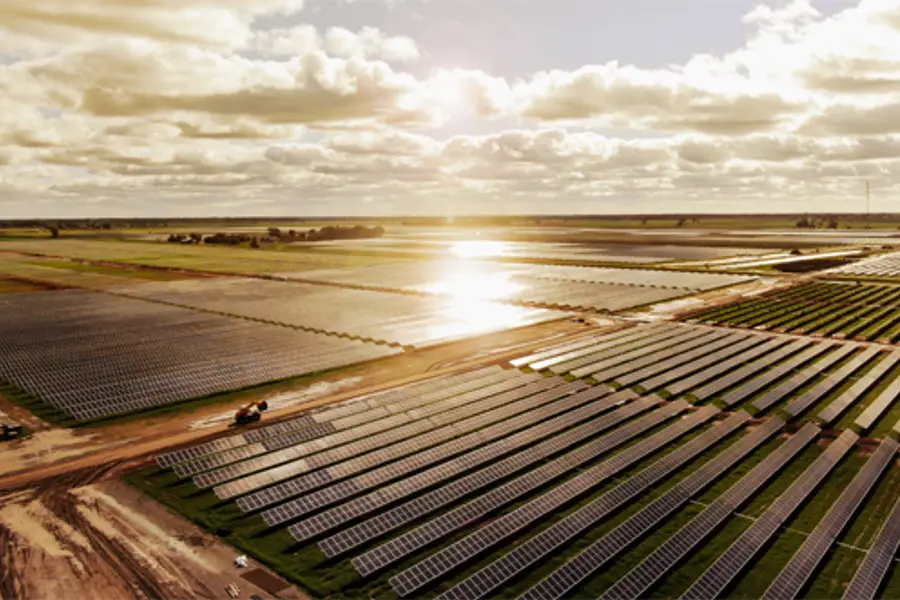
公司正持续将制造重心转向美国,包括即将启用位于印第安纳州、用于生产高阶太阳能电池的大型新工厂
重点:
- 阿特斯将于未来两个月内,在美国一座大型太阳能电池工厂启动商业化生产,作为其持续推进北美制造布局的一部分
- 受惠高利润市场布局,以及储能业务维持较高利润率,公司毛利率明显领先大部分同业
阳歌
到底是中国公司、加拿大公司,还是美国公司?
这正是如今笼罩在太阳能板制造商阿特斯阳光电力集团(CSIQ.US)头上的最大问题。公司喜欢强调其加拿大背景,称其于2001年在安大略省成立。但由于创办人瞿晓铧的背景,以及公司长期以中国作为主要制造基地,外界多年来一直视其为一家中国公司。
如今,阿特斯正试图说服市场,尤其是美国总统特朗普,它是一家北美公司,而且重心正逐渐转向美国。在上周四发布的最新季度报告中,阿特斯表示,瞿晓铧已卸下担任多年的行政总裁职位,由公司资深高层Colin Parkin接任。根据其履历背景,后者似乎具有加拿大背景。
与此同时,公司也详细披露位于美国印第安纳州杰佛逊维尔(Jeffersonville)新高科技生产基地的扩产计划。该工厂未来有望快速成长,生产公司一半甚至更多的太阳能产品。这座工厂主攻太阳能电池生产,即太阳能板的核心零组件,因此与近期不少中资企业在美国设立的工厂不同。其他工厂大多生产技术门槛较低的太阳能模组,而相关太阳能电池主要仍依赖中国进口。
阿特斯表示,杰佛逊维尔工厂已于今年稍早进入试产阶段,预计约两个月后正式投产。项目第一期产能为2.1 GWp,第二期则预计于2027年新增4.2 GWp产能,届时总产能将达6.3 GWp。
值得注意的是,太阳能与投资界近期有部分人士担心,中国可能会阻止尖端技术出口,例如杰佛逊维尔工厂所需设备。不过,瞿晓铧表示:“目前我们尚未看到这方面的挑战”,并补充称,希望特朗普上周在北京与中国国家主席习近平的会面,能有助于缓和中美紧张贸易关系中的这部分问题。
中美双方在会后公开声明中,均未提及中国出口限制问题。西方媒体普遍认为,这场会面象征意义大于实质内容。美国近年多次限制高端晶片与晶片制造设备出口中国,而中国则透过限制稀土出口作为反制;相关稀土被广泛用于制造许多尖端电子产品所需的特殊磁铁。
除了杰佛逊维尔新工厂外,阿特斯目前亦在德州梅斯基特营运一座较早期、技术门槛较低的工厂,主要负责组装太阳能模组。该工厂目前模组年产能为5 GWp,公司预计今年底前将倍增至10 GWp。瞿晓铧在业绩电话会议中强调,公司今年第一季2.5 GW太阳能模组出货量中,有45%是在北美生产,而其所有北美销售产品均来自梅斯基特工厂。随着杰佛逊维尔新厂投产,未来其美国制太阳能板所使用的太阳能电池,预料也将全面在当地生产,而不只是最终模组在梅斯基特完成组装。
补贴资格
阿特斯若能成功塑造自己为真正的北美公司,将有助其在愈发复杂的美国太阳能补贴资格问题上取得优势。这一议题上周成为市场焦点,当时路透社报道称,由于担心特朗普政府可能取消与中国关联产品的美国补贴资格,美国许多太阳能安装商已停止向与中国有联系的本土制造商采购太阳能板。正如我们此前指出,这些与晶科能源(JKS.US; 688223.SH)及隆基绿能(601012.SH)等企业有关的生产商,大多只是在美国生产太阳能模组,而所使用的太阳能电池仍主要来自其中国工厂。
路透社报道并未明确指出,阿特斯在美国生产的太阳能板是否符合美国补贴资格。不过,报道提到,阿特斯近期已被美国大型太阳能安装商Sunrun(RUN.US)移出认可供应商名单。阿特斯并未在业绩电话会议中提及此事,分析师亦未提出相关问题,这似乎反映公司相信,其日益以美国为核心的制造布局,将有助降低相关风险。
阿特斯日益以美国为核心的策略,也是公司近年更大战略的一部分,即聚焦最具盈利能力的市场,同时缩减或退出盈利能力较低的市场。我们此前已提到,公司近一半收入来自美国,而这也帮助其在全球太阳能产业面对严重产能过剩之际,仍维持领先同业的利润率。
阿特斯去年毛利率为18.3%,公司表示,今年余下时间毛利率预计将维持在13%至15%区间。相比之下,晶科能源去年毛利率仅2.2%,而隆基绿能更只有0.8%。部分差异亦来自阿特斯除了太阳能板业务外,还经营太阳能电站建设及新兴储能业务。
阿特斯第一季财务表现并不算特别亮眼,其中收入按年下降10%至11亿美元。Parkin形容,目前市场仍持续面对各种“挑战”。公司期内太阳能模组出货量按年大跌64%,但部分跌幅被储能业务强劲增长所抵消,后者出货量按年大增142%至2.1 GWh。
盈利方面,阿特斯第一季录得3,200万美元净亏损,与去年同期3,400万美元亏损大致相若。
公司股价过去一年波动相当剧烈。去年9月至11月期间,市场一度憧憬产业复苏,带动股价在三个月内飙升逾两倍,但其后证明相关预期过于乐观。在最新业绩公布前,公司股价已下跌11%;而业绩公布翌日股价则大致持平,显示投资人原本期待报告中出现更多利好消息。
展望未来,很大程度将取决于阿特斯能否成功说服太阳能板买家与投资人,相信其正逐步淡化与中国的联系,并转型为一家北美公司。若能做到这一点,或有助提升其在美国上市股票的估值表现;目前其市销率(P/S ratio)相较大部分同业仍处于偏低水平。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
赴港上市一波三折 天赐材料终获放行
晶科转向AI投资 会否失去光芒?
业绩持续改善 为何蔚来股价屡创新低?
镍价回暖撑盈利 中伟新材为何转投磷系?
Robotaxi收入暴增五倍 共建车队能否助小马止亏?
盈利强劲增长 正力新能瞄准深圳上市
相关新闻
-
中美太阳能补贴角力 或成习特会焦点
 688223.SHG
-
白银涨价人民币升值 晶科能源蒙上双重阴影
688223.SHG



