金融整頓再升級 宜人與奇富遭波及
中國針對高利貸機構的最新整頓行動設下嚴格利率上限,正衝擊宜人智科、奇富科技等合規貸款撮合平台
重點:
- 隨著監管機構對民間放貸利率設下24%上限,宜人智科在2025年第四季度轉盈為虧,奇富科技利潤亦大幅下滑
- 所有借貸平台須於8月1日前全面披露所有撮合服務費,過去用以推高利潤的灰色收費空間將被徹底壓縮
梁武仁
北京再次提醒投資者,其經常毫無預警推出的監管措施,往往會迅速改變金融企業的命運,甚至帶來負面衝擊。
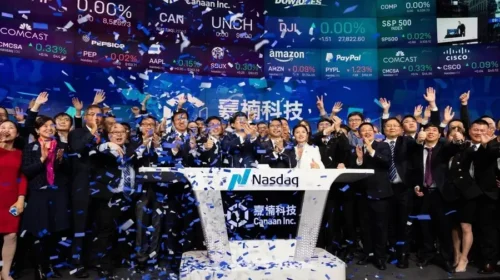
上周二,中國公安部與國家金融監督管理總局(NFRA)釋放信號,標誌著打擊金融「黑灰產」行動進入新階段。官方表述主要針對所謂掠奪性中介及地下金融機構,例如誘騙老年人為陌生人提供貸款擔保等行為。但在最新一輪整治行動中,宜人智科(YRD.US)與奇富科技(QFIN.US,3660.HK)等合規消費貸平台,也被波及成為誤傷對象。
問題核心在於新的24%利率上限規定,儘管中國最高人民法院早已認定高於該水平的利率不受法律保護,但過去這一上限僅屬司法指導性標準。這一情況在去年10月被正式確立為剛性紅線,超出部分一律視為違法。而在上周公布的新一輪執法機制下,監管部門正由過去以行政處罰為主,轉向更強硬的刑事打擊,將超出利率上限的放貸機構視為刑事犯罪,而不僅是違規行為。
多年來,奇富科技與宜人智科等平台一直處於一個高利潤的灰色地帶,透過各類費用疊加,使實際借款成本往往接近36%。之所以能夠長期存在,主要在於借款人在合約上形式上自願承擔這些費用。但在去年10月規則調整後,監管部門已將這類以費用形式變相收取的利息納入總借款成本,凡是包括各類費用在內超過24%的,均被認定為違法。同時要求所有平台須在8月1日前全面披露所有撮合服務費。
在主流民營放貸機構中,宜人智科與奇富科技受到的衝擊尤為明顯。兩家公司在去年第四季度的收入均出現同比下滑。其中,宜人智科更是轉盈為虧。奇富科技情況相對較好,仍維持盈利,但其淨利潤亦接近腰斬。此外,由於投訴數量居高不下,兩家公司上月均被監管部門約談。
氛圍改變
就在去年上半年,這兩家公司整體氛圍仍相當樂觀。它們透過鎖定需要快速、短期貸款的消費者,在金融市場中開拓出一個利基定位,並帶動收入與淨利在上半年雙雙實現不錯的增長。然而,監管「震撼彈」隨後落下,形勢迅速逆轉。
宜人智科首席財務官許嘉俊在上月業績會上表示:「對於信貸解決方案業務而言,2025年是一個特殊年份。我們年初延續強勁增長勢頭,2025年上半年貸款撮合規模同比增長43%;但隨後在信貸周期轉弱與監管變化的雙重影響下,業務開始出現下行趨勢。」
對於關注中國民間金融行業的人而言,這一輪整頓帶來強烈的「既視感」。最新行動延續了自2010年代初興起的P2P借貸平台整頓潮。自2016年開始的監管風暴幾乎消滅了大部分P2P平台,迫使存活下來的企業轉型,普遍由直接放貸轉為貸款撮合模式。宜人智科(前稱宜人貸)正是完成這一轉型的公司之一,並在2017年被業界媒體評為中國最佳借貸平台。
政策平衡
貸款撮合理應是P2P平台相對安全的轉型方向,但現實顯示,這些公司仍高度受制於監管。去年下半年宜人智科與奇富科技業績的快速逆轉,正說明其命運仍牢牢掌握在政策手中。
這一切發生之際,北京正試圖在兩個目標之間取得平衡:一方面需要透過信貸推動消費以提振放緩的經濟,另一方面又要避免消費者因過度負債而承受壓力。這是一場精細的政策拿捏。政府既希望透過消費促進「高質量發展」,同時又不願高利貸現象蔓延。
對於消費貸企業而言,未來環境恐怕只會更加嚴峻。國家金融監督管理總局(NFRA)計劃到2027年底,將綜合借款成本(包括所有相關費用)與一年期貸款市場報價利率(LPR)的四倍掛鈎。目前LPR約為3%,若維持不變,意味利率上限將降至12%,僅為現行24%的一半。
在貸款撮合主業承壓之際,宜人智科與奇富科技正積極轉向新領域。宜人智科重新定位為「AI原生公司」,並透過DeepSeek推動自研人工智能技術商業化;奇富科技則加大投入銀行端軟件即服務(SaaS)平台。
宜人智科在紐約上市的股價過去一個月已下跌逾50%,市銷率(P/S)跌至僅0.17的低位。奇富科技股價跌幅相對較小,但近一個月仍下跌約10%,目前市銷率約0.8,雖高於宜人智科,但整體估值仍缺乏吸引力。
估值低迷反映投資者對這類企業長期暴露於政策風險下的擔憂,隨著貸款撮合業務盈利難度上升,企業尋找新收入來源的壓力只會加大。但問題在於,不僅這兩家公司,整個行業都在同時押注AI、軟件服務及海外市場等相似方向,競爭勢必加劇。
在傳統放貸業務日益艱難之際,從高度監管的金融領域轉型幾乎已成必然。然而,這些轉型舉措同時也帶有一定被迫自救的意味,反映企業正試圖避免成為中國對民間借貸時鬆時緊監管格局下的下一批犧牲者。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章