Dida IPO

嘀嗒出行近日第四度遞交上市申請,再闖港股延續上市夢

重點:

  • 嘀嗒出行已由中國第一大順風車平台跌至第二位,被對手哈囉爬頭
  • 為求翻身加入補貼戰,燒錢導致毛利率下降,若然生意量追不上,盈利前景堪憂


陳嘉儀

曾三度入表港交所爭取來港掛牌的嘀嗒出行(Dida Inc.),屢敗屢試,於8月30日再度遞交更新文件,四度闖關港股。翻開初步招股文件,最搶眼球的一句是:「按2022年交易總額及順風車搭乘次數計,嘀嗒出行經營中國第二大的順風車平台……」。按之前於2020年10月、2021年4月和2023年2月遞交的初步招股文件,嘀嗒一直以「中國最大的順風車平台」自居,沒料只不過半年時間,「順風車一哥」寶座已旁落。

根據初步招股文件,按2022年順風車搭乘次數計,嘀嗒完成搭乘次數約9,420萬次,市佔率為32.5%,位列國內順風車市場第二;遭第一位的對手完成搭乘次數1.23億次,市佔率42.5%,遠遠拋離。按交易總額計,嘀嗒出行去年交易總額約61億元,市佔率比為31.8%,同樣遠遠落後排第一位的80億元及41.7%市佔率。

雖然嘀嗒沒有披露新一哥的名字,但從近年走勢可以判斷,後來居上的是做共享單車起家,於2018年及2019年先後進軍網約車及順風車業務的哈囉。

嘀嗒出行創立於2014年,目前擁有三大業務,按收入規模大小排序依次是順風車平台、智慧計程車服務以及廣告及其他。經營模式主要通過嘀嗒出行、嘀嗒出租車司機等移動App及微信小程式為個人用戶提供服務;另外還通過「鳳凰出租車」這項管理出租車的雲工具,為公司客戶(包括出租車營運商及出租車協會)提供雲平台服務。

初步招股文件資料顯示,於2020年至2023年6月30日上半年,嘀嗒出行營業收入分別為7.54億元、7.8億元、5.69億元和3.96億元,去年營收顯著倒退27.1%。期內順風車平台服務貢獻營業收入比率,由2020年的89.1%上升至今年上半年的94.4%,業務單一化越趨嚴重。

疫情影響盈利倒退

盈利方面,雖然以經調整淨利潤計,2020年至今年6月30日上半年,分別盈利3.43億元、2.38億元、8,471萬元和8,572萬元,成為中國順風車市場中唯一連年實現盈利的平台;但按國際會計准則計算的淨盈虧波動甚大,2021年仍賺1.73億元,去年卻轉蝕近1.88億元,今年上半年再蝕2.2億元。盈利能力轉差,除了是受到去年第四季中國防疫政策轉變,全國爆發大規模新冠疫情影響用戶出行次數,令公司收入減少外;也反映優先股價值變化的賬面變動,以及公司為提升市佔率而提供補貼,導致盈利表現受挫。

一直以來,嘀嗒以輕資產模式經營,只提供交易平台,公司不擁有或租賃車隊車輛;加上補貼成本比較低,故能保持80%以上的高毛利率。不過,從過去三年半的毛利率變化,由2020年的82.7%,一度降至去年的75.1%,公司解釋主因是持續增加向私家車車主提供補貼,以及需支付更高的保險費。

這其實很大程度反映市場競爭加劇,除了哈囉大派補貼搶客,滴滴回歸也帶來巨大衝擊。滴滴於2018年8月至2019年12月,因安全問題暫停順風車平台服務,是造就嘀嗒能坐上「順風車一哥」寶座的關鍵,2019年其在國內順風車市場市佔率高達66.5%。不過,滴滴於2020年回歸,憑藉其網約車一哥地位、龐大的資金實力、用戶數和司機數,通過增加對用戶的營銷推廣及給予大量補貼,火速便從後追上;按交易總額計,市佔率由2020年的10.8%,到2022年升近倍至18.4%。

融資受挫後勁不繼

為了維持競爭力,嘀嗒也被迫燒錢換市場,於2021年給予私家車、出租車司機及用戶的補貼,由2020年的1.239億元,佔總收益1.3%;增加至1.549億元,佔總收益19.9%;去年及今年上半年補貼佔比更達23.7%及23.5%。打補貼戰需要財力,嘀嗒截至今年6月底的現金及現金等價物僅約5.34億元,相信這正是其誓要衝擊港股的苦衷。

事實上,嘀嗒自成立以來共進行了5輪融資,獲包括IDG、騰訊、高瓴、京東、蔚來等多家知名機構參投,累計投資額約18億元;但是自2018年6月後,長達5年沒有新融資,原因極可能與最後的D、E輪融資每股認購價0.4954美元,較C輪融資的認購價0.8727美元,大跌逾43%,即使公司隨後按反攤薄條款無償向C輪股東發行額外優先股作補償,把每股認購價降至0.7184美元,也難填補損失所致。

嘀嗒面對強手圍攻,急需融資打翻身仗,趁上半年業績略有改善再遞表;但是即使獲港交所接納,恐怕也要面對估值考驗。嘀嗒E輪融資投後估值約30.26億元,以今年上半年收入3.96億元,年度化計算,市銷率約3.82倍,目前港股未有同類股份,上市的網約車平台只有主力做貨運的快狗打車(2246.HK),但該公司未錄得盈利,上市後股價一瀉千里,最新市銷率僅0.8倍,兩者差距明顯。即使嘀嗒盈利表現較佳,但考慮到經營環境惡化,市場亦一直關注順風車監管問題,如何定出公司、早期投資者及市場均接受的估值會是一個重大考驗。

有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們瞭解更多詳情。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

關稅及通脹影響 裕元首三季收入下降

鞋履製造商裕元工業(集團)有限公司(0551.HK)周四表示,受關稅不確定性及通脹風險影響,客戶態度變得更謹慎。2026年前9個月,收入由上年同期的60.2億美元降至58.9億美元,同比下降2.1%。降幅與上半年基本持平,當時公司收入同比下滑2.2%。 前9個月,公司戶外及運動鞋部門收入同比下降4.3%至31.6億美元,佔總收入的53.7%;休閒鞋部門銷售額下滑3.4%至6.26億美元,佔比10.6%;寶勝的銷售額則增長1.8%至18.2億美元,佔比30.9%。 前9個月,公司利潤同比下降44%,由上年同期的2.97億美元降至1.67億美元。 今年以來,裕元股價已累計下跌約15%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

首四月淨利翻30倍 宏芯宇首掛半日持平

存儲器製造商深圳宏芯宇電子股份有限公司(2681.HK)周四在港交所掛牌上市,早盤低開高走,至中午休市報72.80港元,轉跌0.04%,較發行價幾乎無漲跌。 公司公布,此次全球發售1,471.72萬股,每股定價72.83港元,接近72.29至82.9港元招股範圍下限,淨集資9.935億港元(1.27億美元)。香港公開發售獲超購1.37倍,國際發售獲1.45倍認購。基石投資者包括傳音國際、江波龍投資等七名投資者。 宏芯宇主要供應嵌入式存儲、固態硬盤及DRAM等產品,按2025年收入計,為全球第五大獨立存儲器廠商。今年首四個月收入按年增185.7%至80.1億元,淨利潤增約30.2倍至38.4億元。 公司表示,集資所得約40%用於存儲產品開發及商業化,35%投入主控芯片研發及迭代,15%提升晶圓及主控芯片驗證與測試能力,其餘用作營運資金及一般公司用途。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

低位定價 一微科技首開即爆升

機器人技術平台珠海一微科技股份有限公司(2065.HK)周四在香港掛牌,開市即升37.6%至13.62港元,之後股價持續上升,中午收市報17.92元,升81%。 一微科技出售7,168.7萬股,每股招股價介乎9.27至11.58港元,最終只能以接近低位的9.9港元定價,公開發售超額近13倍,國際配售僅足額。基石投資者只有兩位,認購990萬股,佔發售股份的13.81%。 集資淨額6.56億港元,約70%用於強化公司在軟硬件及機器人專用AI SoC方面的優勢,10%用於與客戶持續合作,10%用於戰略投資與收購,餘下一成作為一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Joy Group owns Judydoll cosmetics

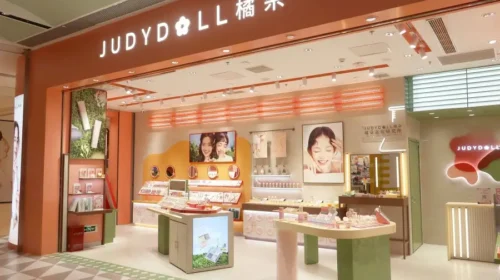
「平價時尚」女王橘朵 加入中國美妝品牌出海行列

繼去年在新加坡開設首家海外門店後,彩妝公司橘宜集團再與土耳其零售商Gratis及電商平台Trendyol合作,進軍當地市場 重點: 橘朵彩妝品牌營運商橘宜集團進軍土耳其,進一步拓展海外版圖;集團去年海外零售額超過6億元人民幣 橘宜集團去年全球零售額達43億元人民幣,按年增長18%,據報曾考慮赴港上市   譚英 就在不久前,中國美妝品牌,也就是「C-beauty」,在海外幾乎無人知曉。中國美妝業過去主要為國際品牌代工,直到2020年代初,才逐漸憑自有品牌搶去它們的風頭。如今,中國美妝品牌正走向海外。去年,已有超過50個品牌開展國際業務,中國化妝品出口額達78.2億美元,按年增長9.5%。 美國美妝零售巨頭Ulta Beauty行政總裁Kecia Steelman在8月的第二季業績電話會議上甚至指出,中國美妝正迅速崛起,與發展較成熟的韓國美妝「K-beauty」並進。 上海橘宜化妝品有限公司,亦稱橘宜集團,是這輪中國美妝出海潮的先行者之一。旗下主力品牌橘朵憑藉低價及活潑形象,深受中國Z世代喜愛。橘朵與集團旗下護膚品牌酵色透過電商在東南亞累積了一批支持者,並剛開始透過零售合作及自有品牌門店,拓展實體銷售。 公司上月宣布進軍土耳其,為全球布局再下一城。土耳其市場規模估計達70億至80億美元,其地理位置亦使其成為通往歐盟化妝品及個人護理市場的門戶,後者規模達1,100億歐元(1,235億美元)。橘宜集團透過與土耳其最大的美妝及個人護理連鎖零售商Gratis,以及當地主要時尚電商平台Trendyol合作,進入當地市場。 Gratis將在旗下300家門店設置品牌專屬展示區,並透過Gratis Online網店銷售產品。由中國阿里巴巴持有多數股權的Trendyol,不僅是土耳其最大的電商平台之一,在中東、北非及中歐亦居前列。 以東南亞為起點 繼上月宣布進軍土耳其後,橘宜集團亦在鄰近吉隆坡的八打靈再也,開設馬來西亞首家橘朵專門店。據公司LinkedIn頁面介紹,集團於2020年透過電商開拓海外市場,目前客戶遍及超過50個國家。 除了橘朵,橘宜集團還擁有另外四個品牌:結合彩妝與護膚的酵色、護膚品牌馥綠德雅及百植萃,以及護髮品牌豐添。 公司直到去年10月,才在新加坡開設首家橘朵海外門店。目前,橘朵在當地已有三家門店,產品亦進駐99家屈臣氏個人護理用品店。今年6月,橘朵在香港開設首家實體店。 集團亦透過與屈臣氏及Gratis這類零售商合作拓展市場,並與英國連鎖零售商Skin Cupid建立類似合作關係。去年12月,旗下產品亦開始在日本隨處可見的全家便利店銷售。 橘宜集團成立於2017年,於2022年開始主動披露業績數字,當年收入為18億元人民幣(下同)。去年收入已增至43億元,較2022年翻了一番有餘,按年增長22%。去年海外零售額超過6億元,佔總銷售額逾一成。 橘宜集團亦透過收購推動增長,近期買入的品牌包括中國皮膚學及敏感肌護膚品牌百植萃,以及意大利頭髮與頭皮護理品牌豐添。不過,橘朵一直是集團的業務主力,去年零售額增長18%至超過30億元,佔集團總額近六成。 平價時尚 多數品牌通常追求較高檔的形象,橘朵則將產品定位為「平價時尚」。品牌在天貓店大幅促銷,多數產品售價介乎30至50元,與一杯珍珠奶茶或咖啡相若。橘朵瞄準14至29歲、容易即興購物的消費者,憑藉親民價格,在中國及東南亞市場迅速增長,並與東南亞最大的電商平台Shopee合作。 橘朵亦緊貼Z世代,於2022年進駐TikTok,成為較早使用這個熱門短片平台電商服務的品牌之一。到去年開設首批海外實體店時,品牌已透過電商業務,開發符合當地喜好的產品,並與當地主要網紅及核心網購客戶建立聯繫。 愈來愈多中國化妝品企業走向海外,橘朵只是其中之一,情況與2012年前後興起的韓國美妝出海潮相似。中國美妝品牌正憑藉自身經驗、供應鏈及國內生產規模,拓展市場版圖。 《華爾街日報》8月報道,另一家中國主要美妝品牌珀萊雅(603605.SS)亦與Ulta Beauty合作。四個月前,珀萊雅亦開始透過馬來西亞Guardian連鎖零售店銷售旗下品牌產品。 尚未上市的花西子早於2024年已在巴黎與LVMH旗下零售商DFS合作,並於2025年在東京銀座開設首家海外旗艦店。逸仙電商(YSG.US)旗下的完美日記,則透過Shopee等電商平台,以及2020年代初收購歐洲護膚品牌科蘭黎及伊芙瓏,拓展海外市場。 據韓國貿易協會數據,中國是全球第五大美妝產品出口國,產品涵蓋化妝品、香水、頭髮及皮膚清潔用品。今年1月至7月,出口額達8.13萬億韓圜(60億美元),按年增長24.3%。中國的出口排名在過去一年上升兩位,現已超越意大利及西班牙。…