BILI.US
Bilibili is a video site

在整體市場疲弱之際,視頻平台嗶哩嗶哩正透過AI技術與日趨成熟的用戶群,推動廣告業務強勁增長,但更積極的商業化策略,也正在考驗其標誌性的社區文化

重點:

  • 嗶哩嗶哩第一季度廣告收入增長30%,遠高於整體收入增幅,而遊戲及IP相關收入則出現下滑
  • 廣告業務強勁增長,反映公司對忠實用戶的變現能力提升、AI輔助廣告工具的應用,以及用戶群商業價值提高


胡鳴鶴

中國視頻平台從來不缺忠實用戶的關注度,真正困難的問題,是如何把這些流量轉化為可持續的盈利增長。在廣告主仍然審慎、內容成本居高不下,以及AI成為另一項重要支出的情況下,這項挑戰正變得更加明顯。

這也是為何嗶哩嗶哩股份有限公司(9626.HK; BILI.US)最新季度業績格外值得關注。公司直到最近才正式跨過全年盈利門檻,並於2025年首次錄得全年盈利。如今,公司需要證明,這項盈利並不只是單純依靠控制成本得來,而是具備持續增長能力。公司第一季度收入增長7%至74.7億元(10.8億美元),其中廣告收入大增30%至25.9億元,成為主要增長動力。日活躍用戶增長8%至1.152億人,平均每日使用時長則達119分鐘。

至於其他業務表現則相對遜色,作為嗶哩嗶哩最大業務板塊的增值服務,收入僅增長4%至29.1億元。手機遊戲收入更下跌12%至15.2億元,主要因去年同期受到一款熱門遊戲帶動,基數較高,而該遊戲目前已進入較成熟的生命周期。知識產權(IP)衍生品及其他收入亦下跌4%至4.48億元。簡單而言,廣告業務成為本季度最大亮點,其餘業務則明顯失色。

更挑剔的廣告市場

嗶哩嗶哩的廣告增長之所以特別突出,是因為其他大型互聯網公司,在中國經濟放緩下,仍普遍面對廣告主削減營銷預算的壓力。百度 (BIDU.US; 9888.HK)由於業務仍高度依賴搜索廣告,第一季度在線營銷收入下跌22%。在線視頻平台愛奇藝(IQ.US)同期在線廣告收入亦下跌7%。

在不少平台廣告收入下滑之際,嗶哩嗶哩仍能在這項核心業務維持強勁增長,顯示市場正開始分化。廣告主仍願意把預算投向用戶特徵更清晰、社群黏性更強,以及轉化工具更完善的平台,而缺乏這些特質的平台則正逐漸被邊緣化。

嗶哩嗶哩部分廣告增長,來自用戶在平台停留時間持續增加,但它真正的優勢,或許在於這些用戶所帶來的「注意力質量」。

嗶哩嗶哩用戶經常觀看與遊戲、科技、動畫、產品評測、知識內容及創作者討論相關的長視頻內容。這令平台更適合需要深入說明與建立信任感的廣告類型,而不只是追求快速曝光。此外,其用戶群年齡亦正逐漸提高。管理層表示,目前平台用戶平均年齡約為26.5歲,正開始進入個人消費能力與家庭決策影響力同步提升的階段。

這使嗶哩嗶哩處於一個相當理想的人口結構區間:其用戶既年輕到足以引領潮流,同時又逐漸成熟到有能力消費電子產品、汽車、家電、AI工具及家居裝修等高單價商品。

AI推動供需兩端

AI也是推動嗶哩嗶哩增長的重要因素之一,第一季度,AI相關廣告主的投放預算按年增長超過170%。AI同時也正在提升嗶哩嗶哩的廣告銷售效率。公司表示,更深入的AI應用改善了廣告匹配能力,推動點擊轉化率(CTCVR)按年提升25%。CTCVR是衡量廣告效果的重要指標。嗶哩嗶哩亦表示,AI生成內容(AIGC)創意工具正協助廣告主製作更符合平台社群風格的素材,進一步提升點擊率。

嗶哩嗶哩並不是唯一擁有忠實年輕用戶的平台,字節跳動旗下的抖音擁有更大規模,以及讓用戶早已習慣廣告、直播帶貨、電商與本地生活服務的內容推薦系統。小紅書則對廣告主具備強大吸引力,因為大量用戶會在平台上尋找生活方式建議、產品推薦、旅遊靈感與購物資訊。

嗶哩嗶哩的優勢則有所不同,用戶較少把它視為購物指南或娛樂機器,反而更像是一個圍繞創作者、粉絲文化、遊戲、科技與共同文化語言建立的視頻社群。其「彈幕」功能讓觀眾留言會在視頻播放時同步飄過畫面,使整體觀看體驗更具參與感。這也是平台擁有高度用戶黏性的原因之一,但同時也令商業化變得更加微妙,需要在社群體驗與變現之間維持平衡。

這種敏感性並非首次出現。2016年,部分正版動畫內容加入片頭廣告後,引發用戶強烈反彈,促使董事長陳睿公開道歉,並承諾部分正版番劇(合法授權播映的日本動畫)不再加入相關廣告。今年4月,嗶哩嗶哩再次測試用戶底線,在手機應用程式推出「暫停廣告」。這種形式比片頭或片中廣告更克制,只有用戶手動暫停視頻時才會顯示,且創作者可選擇不參與。但這仍顯示,公司正在尋找更多可插入廣告的新位置,以提升平台變現能力。

成本壓力仍在

嗶哩嗶哩亦需要持續推動廣告增長,以維持利潤率,尤其在其他收入來源增長放緩、甚至開始收縮的情況下更是如此。同時,公司也正努力控制成本。第一季度營運開支僅增長3%,部分原因是銷售及營銷開支下跌1%。研發支出則增長9%,主要由AI投資帶動。管理層亦表示,全年AI相關資本開支可能增加約10億元。

今年稍早,中國媒體曾引述網絡傳聞報道,指嗶哩嗶哩將進行大規模裁員,其中包括廣泛流傳的「裁員60%」以及研發業務受影響等說法。雖然60%的數字幾乎可以肯定被嚴重誇大,但這場風波仍值得關注,因為其背景正好反映整個行業氛圍,互聯網與娛樂公司一方面要投入資金發展AI,另一方面又必須維持利潤率,同時削減表現較弱的業務。

這也解釋了,為何嗶哩嗶哩目前的投資敘事,看起來比iQIYI等傳統視頻平台更具吸引力。嗶哩嗶哩擁有更清晰的廣告變現邏輯、更年輕但逐漸成熟且消費能力提升的用戶群,同時因遊戲收入結構而與同業形成一定差異化。除了收入增長7%外,公司最新季度經調整淨利潤亦大增62%至5.85億元。相比之下,愛奇藝同期收入下跌13%,並重新陷入虧損。

但嗶哩嗶哩最大的優勢,同時也是它最大的限制。其廣告增長,很大程度建立在用戶仍相信這個平台與其他同業不同。第一季度業績顯示,嗶哩嗶哩確實能賣出更多廣告,尤其是那些與平台內容文化契合的廣告類型。然而,更困難的問題在於,在平台開始變得不再像許多忠實用戶熟悉與喜愛的那個「B站」之前,它究竟還能容納多少廣告。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

FWD new sales slow, product adjustments drive up value of new business

富衛新單放緩 產品調整推高新業務價值

富衛首九個月新單銷售僅增1%,新業務價值卻增18%,產品組合改善支撐增長 重點: 首九個月新業務價值增至8.78億美元,增長主要由利潤率改善帶動 公司擬買回保特保險25%股權,補充產品及分銷合作 李世達 李澤楷花了十多年搭建的亞洲保險版圖,如今面對提高回報的考驗。富衛集團有限公司(1828.HK)首九個月新單銷售幾乎原地踏步,新業務價值卻增加近兩成。與此同時,公司擬買回部分於2020年出售的業務,補充團體醫療及一般保險產品。 富衛近日公布,首九個月新增業務銷售額按年化新保費(APE)計增1%至19.53億美元,新業務價值(VNB)則增18%至8.78億美元,新業務利潤率升約6個百分點至44.9%,增幅均按固定匯率計算。新業務價值衡量新保單預期未來利潤的現值,並非當期盈利。銷售近乎持平,產品組合改善卻提高了新業務的預期回報。 銷售放緩部分源於去年港澳業務的高基數。2025年首九個月,該分部新增業務銷售額大增85%,受惠於高淨值業務及分銷渠道拓展;第三季中期儲蓄型保單銷售加速,佔當季分部銷售近30%。今年這類保單銷售減少,令港澳第三季年化新保費按年下跌;若扣除兩年同期的中期儲蓄型保單銷售,其餘產品則增長2%。 保單賣得多,未必帶來同比例的利潤。不同產品的賠付、佣金、營運及資本成本各異,調整銷售組合,可以在銷售增長有限時提高預期回報。 亞洲布局提供緩衝 產品組合的調整,也反映富衛在不同市場的取捨,港澳減少儲蓄型保險銷售以提升盈利能力,日本則增加年金產品,承接退休儲蓄需求。這種因地制宜的策略,建基於李澤楷2013年收購ING在香港、澳門及泰國的保險業務後,逐步建立的亞洲布局,讓公司能在不同利率與需求環境下尋找增長。 香港及澳門已有調整成效,首九個月新業務價值延續增長,按年升21%,其中本地客戶貢獻58%,內地訪客約佔23%,顯示增長並非單靠訪港投保。日本則透過日圓整付年金產品(JSPA),把握較高利率環境下的退休儲蓄需求,帶動首九個月新業務價值增59%。不過,公司預期隨儲蓄業務佔比增加,當地利潤率將逐步回落,反映擴大銷售與維持利潤率未必同步。 泰國及柬埔寨則受到利率拖累。公司估算,產品與渠道組合改善,為首九個月新業務利潤率帶來5.9個百分點的正面影響,但低利率造成6.6個百分點的負面影響,抵銷相關改善;分部新業務價值最終按年跌1%。 橫向比較,富衛的新業務增長較突出。友邦保險(1299.HK)首九個月新業務價值增5%,第三季跌5%;保誠(2378.HK)同期新業務利潤增6%,第三季增1%,均低於富衛首九個月18%及第三季16%的增幅。不過,兩家同業均有中國內地壽險業務,市場組合並不相同。 買回舊業務的考驗 改善既有業務之外,富衛於10月訂約,以2,072萬美元基準代價,向李澤楷間接持有的Bolttech Discovery Holdings Ltd.購入保特保險(香港)有限公司25%股權。目標公司原由富衛於2020年出售,如今擬透過少數股權投資,加強團體醫療及個人一般保險合作。由於交易屬於關連交易,李澤楷已就相關董事會決議放棄投票。 保特去年稅後虧損約3,100萬港元,今年上半年錄得盈利約2,100萬港元。交易作價隱含市賬率約1.9倍,高於估值師所選上市可比較公司的參考水平,最終代價可按約定向下調整。 這筆投資回報待驗,富衛盈利改善仍須靠既有業務。富衛上半年淨利潤為1.72億美元,約為去年同期三倍;2025年全年則錄得1.66億美元淨利潤。首九個月公告未更新淨利潤,但公司預告第四季新業務利潤率可能回落,尤其香港及澳門,日本亦可能因儲蓄業務佔比增加而面對利潤率壓力。 股價反應則較反覆,業績公布當日收報33.62港元,升約3%,翌日回落約2%至32.96港元。該價格較38港元發行價低約13%,較52周高位40.8港元低約19%,但已從26.8港元低位反彈約23%。 按各公司中期披露的內涵價值(Embedded Value)指標估算,富衛P/EV約0.78倍,低於友邦約1.22倍,與保誠約0.82倍接近。富衛已顯示改善新業務預期回報的能力,下一步須在利潤率可能回落時恢復銷售增長,並將新保單價值轉化為盈利與現金,才能為估值重估提供更實在的支持。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

丘鈦科技10月手機攝像頭銷量跌45.7%

攝像頭生產商丘鈦科技(集團)有限公司(1478.HK)周一公布,10月手機攝像頭模組銷量為2,390.4萬件,按年下跌45.7%,按月減少34.2%。 公司表示,手機產品銷量下滑,主要受客戶項目週期影響,加上存儲產品漲價,拖累智能手機市場需求。期內,手機產品總銷量為3,884.5萬件,按年減少37.7%;其中生物識別模組銷量為1,494.1萬件,按年跌18.6%,按月則增長8%。 汽車產品銷量為99.9萬件,按年下跌24%,亦受客戶項目週期影響。物聯網產品銷量則按年增長6.4%至225.2萬件,主要由XR產品攝像頭模組及無人機等產品的激光雷達銷量帶動。合營企業印度丘鈦的攝像頭及生物識別模組銷量,分別按年增長4.1%及9.6%,至529.6萬件及190.1萬件。 丘鈦科技股價周二低開高走,至中午休市報4.29港元,升1.42%,年初至今累跌49.35%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

兩只芯片股首日掛牌 芯德走高登臨走低

兩家芯片公司周二首日在港掛牌走勢各異,江蘇芯德半導體科技股份有限公司(7672.HK)股價上漲,而蘇州登臨科技股份有限公司(9917.HK)則下滑。 芯片封裝和測試服務提供商芯德高開,午市收報10.88港元,較8.88港元的IPO發行價上漲22.5%。相比下,GPU芯片製造商登臨則低開,午市收報213港元,較231港元的IPO發行價下跌6.9%。 芯德上市發售約1.07億股,集資8.82億港元。香港公開發售獲近9倍超額認購,而國際配售僅超額0.13倍。2026年前四個月,公司收入同比增長18%至3.6億元,淨虧損則從上年同期的1.56億元收窄至1.38億元。 登臨上市發售約613萬股股票,集資13億港元。香港公開發售僅超額1倍,國際配售超額0.3倍。去年公司收入較2024年的8,260萬元幾乎翻倍,達到1.71億元。同期,淨虧損從2024年的2.97億元略微收窄至2.81億元。 欲訂閱咏竹坊每周免費通訊,請點擊這裏            
ASMPT makes chip equipment

AI熱潮添增長動力 ASMPT決定保留SMT業務

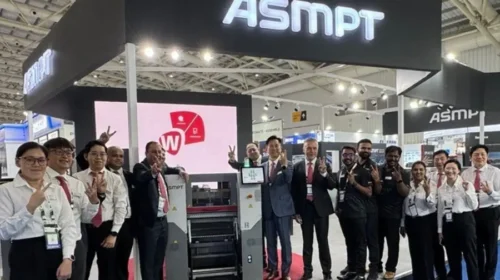
半導體設備製造商ASMPT的SMT解決方案分部曾吸引潛在買家,如今業務受AI需求帶動回升,公司決定將其保留 重點: ASMPT此前曾考慮出售SMT解決方案分部,隨著AI需求帶動業績改善,現已決定保留該業務 按該分部2027年的銷售目標計算,平均季度銷售額將較今年第三季高出約三分之一   胡鳴鶴 早在2015年,ASMPT有限公司(0522.HK)便向投資者表示,公司在晶片組裝及電路板設備方面的專長,有利於為客戶開發新的封裝解決方案。今年1月,公司啟動對旗下兩大業務之一、從事電路板設備的SMT解決方案分部的評估,SMT即「表面貼裝技術」。據路透社報道,到了10月,私募股權公司IDG資本已成為競購進度最領先的買家,方源資本及Triton Partners亦有意收購。 但如今,公司對這項一度發展受挫、相對於規模更大的晶片組裝設備業務日益邊緣化的業務,改變了心意。11月5日,ASMPT宣布,最終決定保留該業務。公司表示,人工智能基礎設施投資、電子製造要求提高,以及該分部業績改善、技術實力和客戶地位,都是作出這項決定的原因。 ASMPT將保留SMT業務定位為策略決定,但價格也可能是考量因素。路透社10月報道,這項出售交易對SMT業務的估值可能超過10億美元,而ASMPT的要價約為15億美元。花旗在公司公布決定後發表報告指出,按ASMPT對SMT業務的最新展望推算盈利,傳聞中的估值似乎偏低。不過,花旗亦表示,部分投資者原本希望公司出售SMT後,成為專注晶片設備的企業,從而獲得更高估值。 公司股價在公告當天下跌10.3%,將前一天隨香港晶片股上揚而錄得的相若升幅悉數抹去。如今,ASMPT必須把對SMT業務重拾的信心轉化為持續的銷售,並向心存疑慮的投資者證明,將兩大分部保留在同一集團旗下,如何發揮一加一大於二的效益。 AI改變業務前景 令ASMPT突然重新青睞的SMT設備,用於將零件貼裝到電路板上。公司的設備可執行多項工序,包括印刷加熱後形成電氣連接的焊膏、貼裝晶片、電阻及其他元件,以及檢測貼裝結果。製成的電路板是大部分運算設備的核心組件,應用涵蓋個人電腦、智能手機及智能裝置,亦越來越多用於高性能AI伺服器。 今年第三季,電路板設備業務佔ASMPT銷售收入約44%。公司亦是全球主要供應商,估計今年迄今取得了全球此類設備約31%的訂單。該分部由2011年向西門子收購的電路板貼裝業務,以及2014年收購的焊膏印刷設備專業廠商DEK組成。 AI需求令這項業務的前景重新轉好。去年上半年,SMT銷售收入按年下跌26.6%,到第三季恢復增長,AI伺服器是帶動轉勢的因素之一。公司表示,今年首九個月訂單按年增長約一倍至14.6億美元,AI相關應用佔今年迄今訂單逾一半。 商機亦延伸至晶片封裝。ASMPT曾考慮出售SMT時,晶片封裝一度看來將成為公司的主業。這項在公司報告中稱為SEMI解決方案分部的業務,製造將晶片組裝成封裝體、使其能與其他元件連接的設備。先進封裝包括將多顆晶片緊密排列,讓它們作為一個系統運作,部分AI處理器便採用這種方式。SMT旗下部分設備亦用於先進封裝,相關應用佔該分部今年迄今訂單約四分之一。 一款設備便展示了兩種技術如何結合。ASMPT以從西門子承接的SIPLACE品牌銷售電路板貼裝設備。2023年在韓國一場展覽亮相的CA2型號,結合了兩項功能:固晶機貼合裸晶片的工序,以及SMT貼片機放置常規元件的工序。將兩種貼裝工序合併,可省去一道獨立步驟。 兩大分部亦供應製造光收發模組的設備。這類模組將電訊號轉換為光訊號,讓數據透過光纖在伺服器之間傳輸。公司表示,同時保留兩大分部,可讓ASMPT參與AI硬件生產的更多環節。 中銀國際研究董事總經理吳思浩表示,ASMPT的SEMI解決方案分部精準拾取及放置晶片的能力,「令其SMT產品脫穎而出」。 同業亦已建立相同的業務組合。以摩托車聞名的日本雅馬哈發動機株式會社(7272.T),於2019年開始銷售晶片組裝設備,與其電路板製造設備形成互補。若出售SMT,ASMPT便無法作出同樣布局。 昔日棄將 如今新寵 在ASMPT今年1月啟動業務評估前,SMT已開始復蘇。據香港媒體報道,當時由財務總監升任行政總裁的黃梓達,於3月承認有買家感興趣,但亦表示仍可能保留該業務。 6月,ASMPT完成向晶片設備製造商應用材料(AMAT.US)出售美國業務NEXX。該業務製造在半導體器件上沉積薄層材料的設備。公司表示,這項出售交易亦有助其更專注於晶片封裝業務。 其後,黃梓達離開公司,Bassel Haddad於8月接任行政總裁。Haddad此前任職英特爾,曾在邊緣運算及AI領域擔任高層職務。他在上周宣布保留SMT的公告中表示:「自我於八月加入ASMPT以來,我持續見證人工智能(AI)如何為ASMPT的業務組合帶來新的機遇。」 將訂單轉化為銷售 根據雅虎財經彙編的19項預測平均值,分析師預計ASMPT明年總收入將增長約18%至230億港元。ASMPT在最新業績公告中表示,預計SMT第四季銷售收入將較第三季錄得雙位數增長。 公司亦表示,目標是明年SMT銷售收入達約16億美元,接近去年的兩倍。換算下來,平均每季銷售收入約為4億美元,較今年第三季的2.95億美元高出約三分之一。 該分部的盈利能力亦在改善。SMT第三季經調整分部溢利率達17.7%,接近去年同期的兩倍。管理層希望進一步提升盈利能力,目標是明年全年分部溢利率達20%,並預期銷量增加及業務組合轉向更高價值的應用,有助實現這項目標。 要證明兩項業務適合留在一起,最有力的例子,莫過於ASMPT因同時銷售兩類設備而贏得訂單。但在近期業績及宣布保留SMT的公告中,公司尚未舉出這樣的例子。…