
AI算力需求增長強勁 秦淮數據有望「借東風」
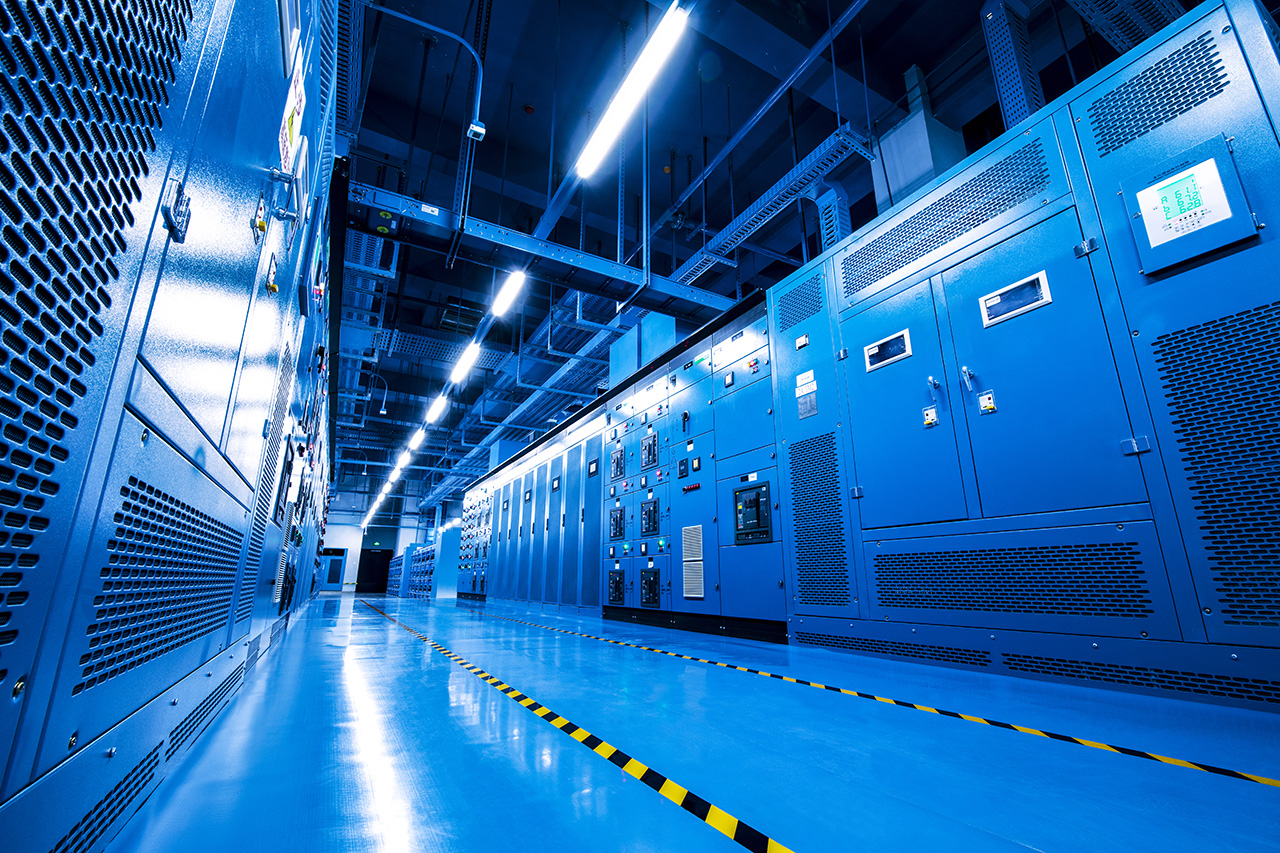
這家數據中心營運商預測今年營收增長30%,但表示隨著客戶推出需要大量算力的新AI應用程式,這個數字還有上升的可能
重點:
- 秦淮數據預測今年業務將增長約30%,AI應用程式的爆發,可能會推動這個數字進一步上升
- 這家數據中心營運商在中國同行中是估值最高的,但因地緣政治因素,它仍落後於國際競爭對手
陽歌
順勢而為,與關鍵客戶做生意。
這是理解數據中心營運商秦淮數據集團(CD.US)最新財報中的兩個關鍵要點,該公司在去年最後一個季度繼續超越本土競爭對手,這在很大程度上是通過與政府的政策重心保持同步,同時專注於一批優質的互聯網巨頭客戶來實現的。同時,與該公司去年60%的驚人收入增長相比,它對2023年給出了相對保守的業績指引。
首席財務官汪冬寧告訴詠竹坊,這個預測數字有上行的可能,繼去年底OpenAI推出ChatGPT後,公司的很多客戶都加入這一輪全球人工智能潮流。這波持續的科技浪潮,需要大量的數據存儲和算力,可能會增加對秦淮數據服務的需求,而該公司數據中心業務恰好覆蓋亞太區域。
秦淮數據的最大股東是美國私募巨頭貝恩資本。該公司預計,2023年的收入將達到58.8億元至60.3億元,即便按中值計算,比去年45.5億元增長31.4%。
該公司的第二大客戶是全球最大的軟件製造商,後者最近推出了新版搜尋引擎,並在其美國版中接入了ChatGPT功能。目前它還未給中國版發佈任何類似的公告。而一旦公佈,這家美國軟件巨頭在中國的需求可能會大幅增加。
「2023年的增長預測並未涵蓋任何與ChatGTP AI有關的業績增長,」汪冬寧說。「從這個角度來說,我會說(預測)可能是保守的。」
秦淮數據的「兩條腿走路」戰略,即一方面專注於一小批關鍵客戶,另一方面緊隨政府政策,使其在萬國數據(GDS.US; 9698.HK)和世紀互聯(VNET.US)等本土對手的競爭中,成為投資者的寵兒。在中國,與政策保持同步非常重要,這有助於企業獲得許可,以及新項目建設的土地、能源、基礎設施等系列資源,從而確保項目的順利推進。
秦淮數據的營運指標可以證明它在業內的領先地位,比如它在去年實現了盈利,而兩家國內競爭對手仍處於虧損中。
該公司3月底發佈的最新業績顯示,它在去年第四季的收入增長了78%,達到14億元,遠超世紀互聯和萬國數據的高單位數增長。秦淮數據41%的毛利率也是兩個競爭對手的兩倍多,此外,到去年底,其數據中心的上架率為86%,也遠高於萬國數據的71.8%和世紀互聯的55%。
該公司通過專注於少數客戶來降低銷售和行銷成本,這是每個公司的理想。它沒有透露客戶名單,但最大的單一客戶使用了秦淮數據75%的IT容量,根據報道,這家客戶是中國最大的非上市科技公司之一,也是一個非常成功的全球短視頻分享平台的母公司。
其他報道稱,另一家美國主要搜索巨頭也是其五大客戶之一。同時,公司即將與一家國內領先的遊戲營運商簽約。
「我們不一定要追求客戶數量的最大化,誰能產生最大的數據量,誰就是我們的目標客戶。」汪冬寧說。「從本質上講,我們目前客戶的業務發展非常強勁,它們過去三年的增長速度遠快於同行。」
與政府保持一致
在數據中心業務方面,秦淮數據的另一個核心戰略是緊跟政府的重點政策,在中國可再生能源豐富的西北部地區建立數據中心。跟隨政府的步伐,為我們之前提到的各種優勢的獲得提供了便利,包括價格相對低廉的土地更重要的是便宜的電力價格,這是數據中心營運商最大的開支之一。
在最新的相關舉措中,秦淮數據正在中國西北省份甘肅開發一處新的數據中心園區。中國希望引導資金進入中西部地區,而開發像甘肅這樣的西北省份,正是這項戰略的組成部分。同時,這個戰略也可以減輕較發達的東部城市過重的電力和其它基礎設施壓力。
該公司的總體政策是在電力,尤其是可再生能源電力供應充足的地方建立數據中心,特別關注內陸地區,這與中國政府最近的「東數西算」工程方向一致。秦淮數據目前在四個樞紐節點已有佈局,其中包含兩個已建成投運的超大規模園區,一個位於距離北京不遠的河北張家口,另一個在山西。
汪冬寧說,秦淮數據最近與甘肅政府達成一項框架協議,規劃建設IT總容量150兆瓦,大約相當於給2022年底秦淮數據871兆瓦IT總容量,再增加約17%的規模。但在正式開工之前還有許多工作要做,最值得關注的是鋪設具有高速傳輸能力的光纜,打通連「東」拓「西」的網路通路,從而吸引客戶入駐。因此,容量的實際增長需要幾年的準備時間。
雖然是中國同類企業當中的佼佼者,但與Equinix(EQIX.US)和Digital Realty(DLR.US)等全球同行相比,秦淮數據的估值被嚴重低估。Equinix和Digital Realty的市盈率都在90倍左右,而秦淮數據的市盈率只有26倍。
這種巨大的差距恐怕至少在一定程度上要歸因於地緣政治因素,因為秦淮數據起源於中國。2020年以後,該公司決定暫緩在印度的擴張計畫,公司目前在印度的在建容量為20兆瓦,這個數字不算大。
該公司在另一個主要海外目的地——東南亞,業務繼續迅速發展。目前它在馬來西亞的IT總容量約為140兆瓦,約佔秦淮數據總容量的16%。汪冬寧說,公司還在積極探索在印尼建立新數據中心的可能性,並將利用去年在泰國進行的一次規模不大的收購,作為在該國業務發展的基礎,促進海外多元化的客戶增長。
秦淮數據的高科技屬性也使其面臨潛在風險,如果美國決定限制其獲取用於數據中心的高科技晶片和其他元件,該公司可能會面臨艱難處境。但汪冬寧說,公司已經考慮了這種可能性,應該能夠紓緩相關風險,比如,如果美國採取這樣的措施,導致公司客戶無法獲取性能最強的晶片,公司會通過為中低性能晶片提供更多電力來對沖潛在的算力落差。
詠竹坊專注於在美國和香港上市的中國公司的報導,包括贊助內容。欲瞭解更多資訊,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章
蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


