
谷子熱一窩蜂搶上市 52TOYS宜短炒暫忌長揸
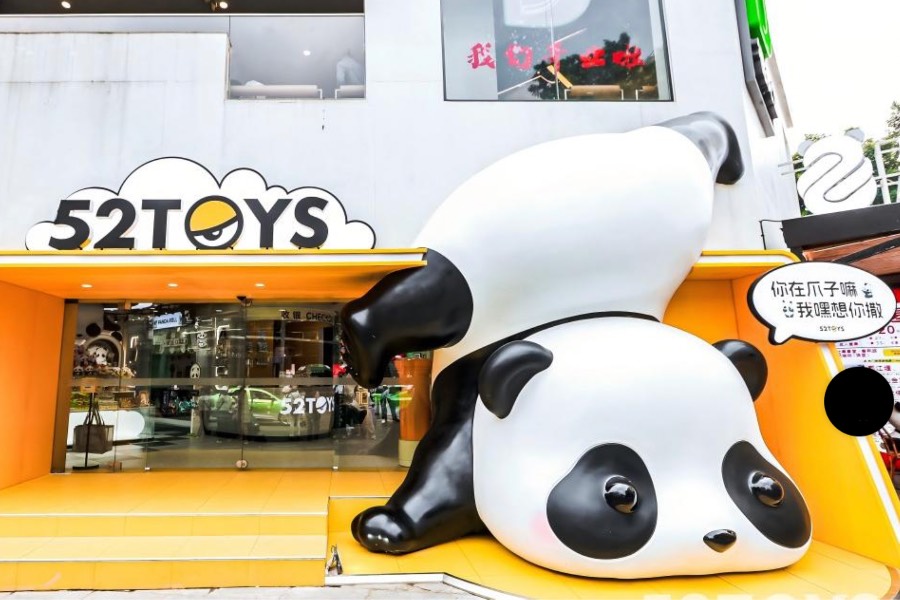
玩具股份近年成為資本市場熱炒目標,多家相關企業把握時機上市,52TOYS亦不甘後人申港上市
重點:
- 公司連續三年錄得虧損
- 擁自有IP 35個,授權IP 80個
劉智恒
自去年開始,經營盲盒玩具的泡泡瑪特(9992.HK)股價節節上升,年半光景股價升幅超過十倍,市值接近3,000億港元,這個規模是甚麼概念,曾經的華人首富李嘉誠旗下的兩家皇牌公司長和及長實集團,加起來的市值也不到2,900億港元。
怎樣也想不到,長和旗下擁有全球多個重要港口、有全亞洲最大之一的藥房及超市、擁有加拿大的石油企業;長實則是香港四大地產商之一,竟然連一家賣玩具的公司也比不上,你就知道資本市場的威力。
泡泡瑪特帶來的玩具熱,讓去年另一家連盈利也談不上的玩具公司布魯可(0325.HK)受到投資者青睞,上市後股價升一點六倍,市值接近400億港元。
兩大玩具企業在資本市場告捷,其它同業自然不甘後人,52TOYS母企北京樂自天成文化發展股份有限公司剛向港交所遞交上市申請。
52TOYS由陳威及黃今創立,兩人早年已察覺中國玩具市場的發展空間,陳威曾在北京鼓樓開玩具專賣店,拿到萬代及孩之寶等國際玩具代理及經銷權,黃今則參與出品著名的桌面遊戲《三國殺》。兩人志趣相投,2015年聯手創立52TOYS。
公司的玩具產品主要分兩大類,一是自有IP,至去年底孵化和運營了35個,包括潮流IP,如Nook、Sleep及CiCiLu;科幻IP如猛獸匣;以及文化IP,例如胖噠幼Panda Roll及超活化系列。
另外就是授權IP,公司擁有國際知名作品IP約80個,包括有蠟筆小新、迪士尼系列及華納兄弟系列等。
三年累虧3.6億元
52TOYS過去三年的收入分別是4.63億元、4.82億元及6.3億元。去年自有IP佔總收入的24.5%,授權IP佔64.5%,外部採購佔10.8%, 毛利率為39.9%。
不過,52TOYS的經營情況,遠遠比不上龍頭的泡泡瑪特。公司由2022至2024年持續虧損,分別蝕171萬元、7,193萬元及1.22億元,主要受金融負債公平值影響。即使撇除該項目,去年的銷售成本已佔收入六成,再扣除營銷開支、行政開支及研發開支,實際餘下的盈利亦只3,000多萬元。
做行業第二有難度
除了未見盈利外,論規模也不怎麼具吸引力。陳威在公開場合,不斷要與泡泡瑪特劃清界線,強調52TOYS以「收藏玩具」定位,揚言不想做泡泡瑪特第二。現實是要做第二也不容易,泡泡瑪特2024年的收入達130.4億元,52TOYS只有6.3億元,泡泡瑪特光一個排名第6的IP小野HIRONO,收入達7.3億元,已經超過52TOYS。
別說泡泡瑪特,去年名創優品(9896.HK)旗下的TOP TOY收入已近10億元,並計劃在港上市,52TOYS想做第二也輪不到。而且,據天眼查數據,目前中國的潮玩經濟相關企業超過5萬家,2025年新增註冊約3,100家,市場競爭異常激烈,隨時有後來者趕過52TOYS的地位。
52TOYS很大的業務比重在授權IP,然而授權IP並非獨家經營,如迪士尼的草莓熊盲盒,TOP TOY及酷樂潮玩等也有代理。結果授權IP競爭優勢,很大程度要靠壓縮自家利潤去吸引消費者。
說到大環境,即使市場持續增長,玩具始終不是必需品,個別更是奢侈品,在經濟疲弱,人們購買意欲自然受影響,銷售不一定能達市場的預期,甚至要維持整體銷量平穩也不容易。
風口股具短炒潛力
52TOYS遲遲未有盈利,規模更比不上龍頭泡泡瑪特,行業競爭對手又眾多,紛紛要搶灘資本市場。然而,目前市場正藉谷子經濟熱,投資者對玩具企業有無限憧憬,想像空間足夠承托52TOYS的上市。
事實今年5月12日,萬達電影與儒意星晨聯手斥資1.44億元,收購52TOYS舊股及新股,約佔公司的7%股權,除作為戰略合作外,亦看中投資谷子經濟的機會。
資本市場有時就是這樣跟紅頂白,投資者明白,順之則昌,逆之則亡,順勢而為,先勝為算,畢竟股票市場是買一個未來,那管公司之後業務發展是否如預期理想,現時在新股市場先賺一筆。
暫時看,52TOYS只宜短期炒賣,長期持有則需持續觀察,要看未來公司業務表現及市場經濟,但公司迎著這股谷子經濟熱,只要定價不過份高企,實具短炒的潛力。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
乘電池材料復蘇東風 新宙邦赴港上市添動力
班尼路轉營電商見效 德永佳老本行卻失速
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大


