
谷子热一窝蜂抢上市 52TOYS宜短炒暂忌长揸
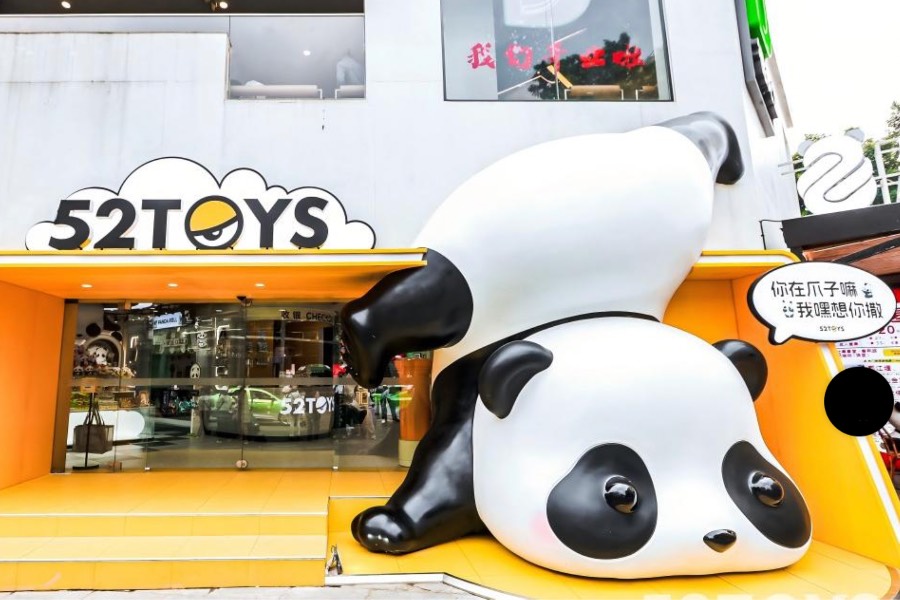
玩具股份近年成为资本市场热炒目标,多家相关企业把握时机上市,52TOYS亦不甘后人申港上市
重点:
- 公司连续三年录得亏损
- 拥自有IP 35个,授权IP 80个
刘智恒
自去年开始,经营盲盒玩具的泡泡玛特(9992.HK)股价节节上升,年半光景股价升幅超过十倍,市值接近3,000亿港元,这个规模是什么概念,曾经的华人首富李嘉诚旗下的两家王牌公司长和及长实集团,加起来的市值也不到2,900亿港元。
怎样也想不到,长和旗下拥有全球多个重要港口、有全亚洲最大之一的药房及超市、拥有加拿大的石油企业;长实则是香港四大地产商之一,竟然连一家卖玩具的公司也比不上,你就知道资本市场的威力。
泡泡玛特带来的玩具热,让去年另一家连盈利也谈不上的玩具公司布鲁可(0325.HK)受到投资者青睐,上市后股价升一点六倍,市值接近400亿港元。
两大玩具企业在资本市场告捷,其它同业自然不甘后人,52TOYS母企北京乐自天成文化发展股份有限公司刚向港交所递交上市申请。
52TOYS由陈威及黄今创立,两人早年已察觉中国玩具市场的发展空间,陈威曾在北京鼓楼开玩具专卖店,拿到万代及孩之宝等国际玩具代理及经销权,黄今则参与出品著名的桌面游戏《三国杀》。两人志趣相投,2015年联手创立52TOYS。
公司的玩具产品主要分两大类,一是自有IP,至去年底孵化和运营了35个,包括潮流IP,如Nook、Sleep及CiCiLu;科幻IP如猛兽匣;以及文化IP,例如胖哒幼Panda Roll及超活化系列。
另外就是授权IP,公司拥有国际知名作品IP约80个,包括有蜡笔小新、迪士尼系列及华纳兄弟系列等。
三年累亏3.6亿元
52TOYS过去三年的收入分别是4.63亿元、4.82亿元及6.3亿元。去年自有IP占总收入的24.5%,授权IP占64.5%,外部采购占10.8%,毛利率为39.9%。
不过,52TOYS的经营情况,远远比不上龙头的泡泡玛特。公司由2022至2024年持续亏损,分别蚀171万元、7,193万元及1.22亿元,主要受金融负债公平值影响。即使撇除该项目,去年的销售成本已占收入六成,再扣除营销开支、行政开支及研发开支,实际余下的盈利亦只3,000多万元。
做行业第二有难度
除了未见盈利外,论规模也不怎么具吸引力。陈威在公开场合,不断要与泡泡玛特划清界线,强调52TOYS以“收藏玩具”定位,扬言不想做泡泡玛特第二。
现实是要做第二也不容易,泡泡玛特2024年的收入达130.4亿元,52TOYS只有6.3亿元,泡泡玛特光一个排名第6的IP小野HIRONO,收入达7.3亿元,已经超过52TOYS。
别说泡泡玛特,去年名创优品(9896.HK)旗下的TOP TOY收入已近10亿元,并计划在港上市,52TOYS想做第二也轮不到。而且,据天眼查数据,目前中国的潮玩经济相关企业超过5万家,2025年新增注册约3,100家,市场竞争异常激烈,随时有后来者赶过52TOYS的地位。
52TOYS很大的业务比重在授权IP,然而授权IP并非独家经营,如迪士尼的草莓熊盲盒,TOP TOY及酷乐潮玩等也有代理。结果授权IP竞争优势,很大程度要靠压缩自家利润去吸引消费者。
说到大环境,即使市场持续增长,玩具始终不是必需品,个别更是奢侈品,在经济疲弱,人们购买意欲自然受影响,销售不一定能达市场的预期,甚至要维持整体销量平稳也不容易。
风口股具短炒潜力
52TOYS迟迟未有盈利,规模更比不上龙头泡泡玛特,行业竞争对手又众多,纷纷要抢滩资本市场。然而,目前市场正藉谷子经济热,投资者对玩具企业有无限憧憬,想象空间足够承托52TOYS的上市。
事实上,今年5月12日,万达电影与儒意星晨联手斥资1.44亿元,收购52TOYS旧股及新股,约占公司的7%股权,除作为战略合作外,亦看中投资谷子经济的机会。
资本市场有时就是这样跟红顶白,投资者明白,顺之则昌,逆之则亡,顺势而为,先胜为算,毕竟股票市场是买一个未来,哪管公司之后业务发展是否如预期理想,现时在新股市场先赚一笔。
暂时看,52TOYS只宜短期炒卖,长期持有则需持续观察,要看未来公司业务表现及市场经济,但公司迎着这股谷子经济热,只要定价不过份高企,实具短炒的潜力。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?


