
一則政府公告因使用金山的文字處理軟件,帶出要加快取代進口軟件系統的預期
重點:
- 中國政府近期在一份重要文件中,採用金山文字處理軟件,推動其股價上漲,公司被視為中國版Microsoft Office
- 儘管在進口替代政策的東風,以及積極的市場預期,金山辦公軟件在企業級市場滲透率仍顯不足,個人用戶仍佔收入的66%
夏飛
中國本月強化稀土出口管制的舉措,加劇市場憂慮中美貿易休戰態勢將會瓦解。儘管該政策信號強勁,但部分投資者更關注其傳遞方式背後的潛台詞,政府通過何種載體發佈這項最新重磅聲明。
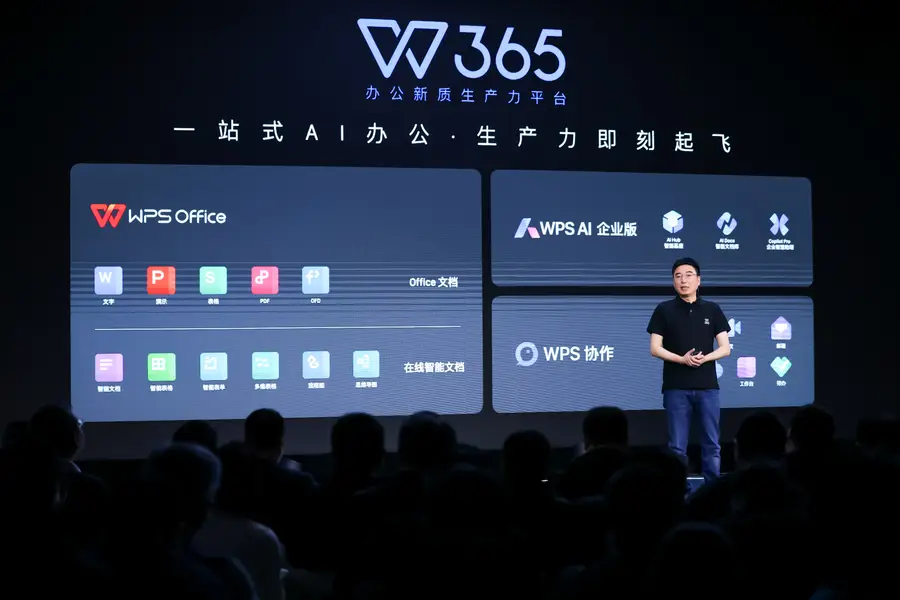
一反常態,中國商務部未採用微軟PDF或DOCX格式文件,而是使用金山軟件有限公司(3888.HK; 688111.SH)開發的免費文字處理軟件WPS,從而生成10月9日稀土公告文件,該公司被普遍視為抗衡微軟(MSFT.US)Office的中國本土方案供應商。
雖然未正式確認為新政策,但此一低調轉變,標誌中國在加速推進技術自主可控、對抗美國軟件出口禁令的戰略中再進一步。2022年9月,國資委發布的內部文件要求,其監管的央企,須在2027年前完成國產替代外國IT系統的工作。
中國政府會否同步推進更多軟件國產化替代,仍有待觀察。
10月13日,金山滬港兩地上市股票最高大漲18%,但此後回吐全部漲幅。其A股今年表現尚可,但並非亮眼,11.6%的年內漲幅落後上證綜指17.7%的漲幅;港股則明顯跑輸大盤,年內下跌6.8%,而同期恆生指數大漲29%。
軟件角力
這輪短暫漲勢似乎表明,部分市場人士對政府發布稀土文件時,採用金山格式的意義,仍持懷疑態度。事實上,商務部8月對加拿大豌豆澱粉發起反傾銷調查時,也曾採用WPS格式發文,當時該轉變未引發過多關注。
不過,宏觀政策軌跡似乎未改,仍為本土企業提供追趕契機。
在華銷售軟硬件的外資科技企業正全線收縮,市場研究機構Canalys數據顯示,惠普今年一季度在中國PC市場的份額降至7%,僅為華為13%的一半,更遠低於聯想30%的份額,而華為本不以電腦產品見長。
外資品牌不僅放棄中國作為產品銷售市場,也放棄作為研發和製造基地。此趨勢源於多重因素,包括中國成本上升,以及分散製造佈局,以規避過度依賴單一國家風險的考量。
《日經亞洲》報道稱,微軟(中國營收僅佔總營收1.5%)已於3月悄然關閉上海人工智能實驗室,並計劃明年將Surface平板電腦生產線遷出中國。蘋果也採取類似舉措,正將更多產能轉移至印度。
外資在製造端,特別是銷售端的收縮,為金山等中國品牌創造了發展空間。在中國力圖擺脫外國產品依賴的進程中,這些企業或正獲得政府的隱性支持。
金山由知名企業家、智能手機巨頭小米(1810.HK)掌門人雷軍掌舵,成為中國「去美國化」戰略的主要受益者之一。路透社報道顯示,僅2022年,中國在軟硬件替代領域投入就高達1.4萬億元(約合1,910億美元),同比增長16.2%。
今年8月,金山辦公投資者關係總監Li Yinan向投資者透露,公司WPS業務正「積極參與黨政機關及企事業單位辦公軟件採購招標」。此前估算顯示,WPS已佔據中國黨政機關、國企及銀行辦公軟件系統約80%的市場份額。
分析師普遍預期,中國加速要替代進口,將為本土軟件企業提供長期驅動力。目前,分析師對金山的平均目標價定為42.30港元,較周一收盤價31.64港元有34%上行空間。雅虎財經調研的12位分析師中,3人給予「強力買入」評級,7人建議「買入」,但其餘2人持「持有」觀點,顯示並非所有人看好其光明前景。
消費端依賴症
金山欲將微軟的戰略收縮轉化為實際收益,首要任務是深耕關鍵企業客戶市場,而非依賴個人消費者與政府機構支撐增長。
這種轉型跡象尚不明顯,金山二季報顯示,今年上半年個人客戶貢獻WPS業務65.8%的營收,至17.5億元(約合2.45億美元);該比例自2020年第二季度的55%持續攀升。
反觀微軟Office業務,其收入絕大多數來自企業客戶。截至今年6月的六個月內,微軟365商業產品及雲服務營收達462億美元,面向消費者的產品僅創收22億美元。
金山保持增長但勢頭未達迅猛,今年上半年營收同比增10%至26.6億元,但受遊戲業務收縮拖累,利潤增速顯著放緩至3.57%。截至6月30日,其WPS AI(微軟Copilot辦公助手的同類產品)月活用戶數,由2024年底的1,968萬快速增至2,951萬。
複雜的定價策略與數據隱私操作引發的聲譽風險,也給金山前景蒙上陰影。被「超級會員Pro/Plus/Pro Max」等套娃式會員體系困擾的消費者投訴,需額外付費才能轉換PDF文件;此前,公司因用戶協議中允許使用WPS數據進行AI模型訓練的條款致歉。
在中美科技角力持續深化的當下,金山看似佔據有利位置,若更多國有實體採用其產品,將極大催化增長動能。但其需更主動爭取這類客戶,包括提升商業行為透明度,並突破消費級業務的舒適區。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

股價腰斬債務高企 博雷頓掙扎求存
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景


