
扭虧為盈兼獲眾星拱照 途虎養車未受公眾垂青
這家線上線下汽車服務平台經歷第三次申請後,終於成功啟動港股上市計劃
重點:
- 上周五開始公開招股的途虎養車,獲得騰訊、零跑汽車和國軒高科等五名基礎投資者捧場
- 雖然公司今年上半年首度錄得經調整盈利,但香港公開發售股份未獲公眾熱烈認購
歐美美
一家在四年內虧損153億元的公司,會獲得投資者多大關注?
這裏說的,是已經第三度向港交所申請上市、提供獨立汽車服務的線上線下一體化汽車服務平台途虎養車股份有限公司(9690.HK)。它的收入在近年新冠疫情期間穩步增長,但卻由於大灑金錢擴充規模,加上行業競爭激烈,難逃巨額虧損命運。不過,該公司仍矢志上市,去年1月底已首度衝刺港交所,經歷兩次招股書失效,今年3月第三次遞表後,上月終於通過上市聆訊。
途虎發行約4,062萬新股,招股價由28港元至31港元,9月26日掛牌,由四間知名投行高盛、中金、美銀及瑞銀為聯席保薦人。
除了保薦人背景雄厚外,據招股書顯示,途虎引入的五名基礎投資者也非等閒之輩,除了本身為其主要股東、於上市前持有19.7%股份的科網巨擎騰訊(0700.HK)外,亦包括去年9月在港交所上市的新能源車製造商零跑汽車(9863.HK)、深圳上市的國軒高科(002074.SZ)、上海紫竹高新區和喜實多,合共認購價值1億美元(7.27億元)股份,佔是次招股約62%。
雖然每手入場費僅3,131.3港元,屬於近期上市新股中,入場費較為便宜者,但該公司上週五首日公開發售只獲得5,459萬元孖展認購,僅為該部分集資額約1.26億元的43%。市場傳聞該股本周三決定以28港元定價,僅為招股價範圍的低端水平,集資11.4億港元(10.6億元)。
從基本因素看,途虎看來商機無限。據中國公安部截至去年9月底的數據,全國共有3.15億輛汽車,平均車齡超過6年,可見背後的維修及保養機遇龐大;途虎招股書引述的研究報告顯示,預計到2026年,汽車後市場的規模將達到1.8萬億元,年複合增長率為9.6%。
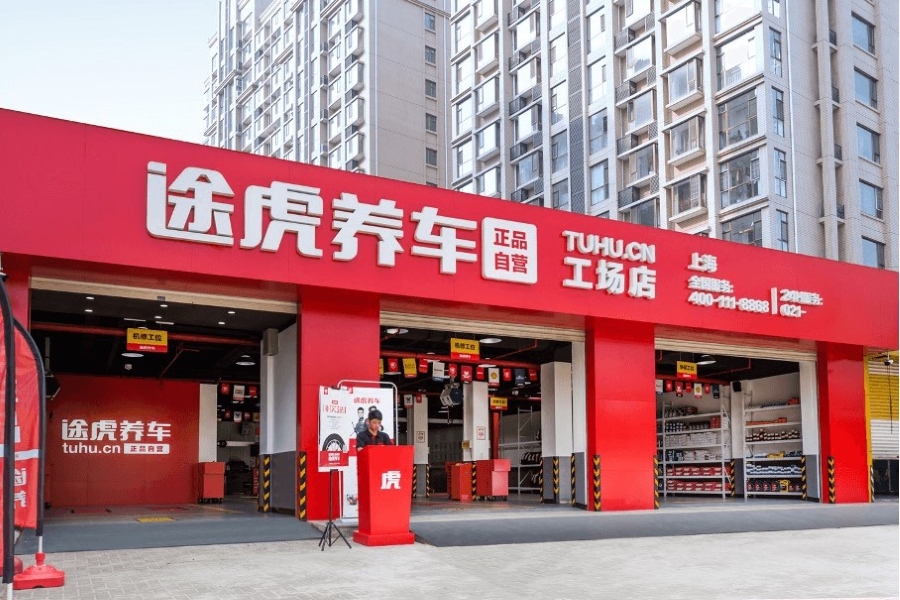
截至去年底,該公司擁有逾4,700家途虎工場店,以及超過19,000家合作門店,覆蓋全中國大部分地級市,成為全國最大汽車服務門店網絡,服務1,020萬名活躍用戶。
途虎的口號是「讓養車更簡單」,但這家協助客戶養車的公司,又能否養活自己,還是要不斷靠股權融資維持營運?
途虎的門店分三種,包括自營途虎工場店、加盟途虎工場店和第三方合作門店,自營店的數量,由2019年的61家倍增至今年3月底的117家,但這類門店平均面積較大,租金及員工及成本較高,以去年為例,其收入僅佔整體收入不足5%,而且更錄得虧損,期內負毛利率為3.3%。
反觀途虎近年收入增長主要由加盟商貢獻,在這種模式下,該公司只需提供供應鏈、系統、培訓等經營支援,就能收取加盟費,並獲得利潤分成。這類門店的增速近年相當厲害,由2019年的838家大升至今年3月底的3,771家,去年收入高達87.6億元,佔整體75.8%,其22.4%的毛利率也是各類門店中表現最佳。據該公司統計,其加盟店由開店至達到收支平衡,大約只需要5至6個月,也因此說明為何吸引大量加盟商加入途虎的派對。
上市估值不低
另一方面,其合作門店主要通過途虎的網上平台接獲訂單,為客戶提供汽車服務,再與該公司議定服務收費,能作為途虎門店的補充,並協助該公司向二三線城市延伸。然而,由於該類門店並不受途虎約束、毛利率不高,也未能確保服務質素與作業模式符合規範,其數量在2021年起減少,從當年的頂峰31,623家,銳減至今年3月底的19,624間,同期收入佔比也從8.7%減至4.1%。
在合作門店縮減的同時,該公司吸引更多有利可圖的加盟商,成為改善業績的契機。回顧過去四年,該公司收入持續上升,從2019年的70.4億元,增至去年的115.5億元,但由於銷售成本高企,加上行業競爭激烈,公司大花金錢打廣告及獲取網上流量,令營銷開支持續增加,以致每年錄得21.4億元至58.5億元淨虧損,累計達153億元。
不過,撤除非營運因素,其實途虎的盈利表現正在改善,除了去年經調整虧損按年大減56.3%至5.52億元,今年上半年更實現里程碑式的2.14億元的首次經調整盈利,反映其加盟店模式踏入收成期。
值得留意的是,該公司於2011年成立後,於2013年至2021年合共進行16輪融資,籌得約93億元,投資者包括騰訊、紅杉中國、高瓴資本和啟明創投等知名「大款」;但在2021年11月的F++輪融資後,該公司再無向私募市場伸手,反而在去年初部署進軍港交所,或反映該公司找到最適合運作的模式、向盈利逐步邁進後,希望盡快上市,以符合現有股東沽售套利的期望。
途虎並未實現淨利潤,可利用市銷率與同業比較估值,在港股和美股市場上,可參考的公司為易鑫(2858.HK)與燦谷(CANG.US),後兩者同樣獲得騰訊入股,最近的市銷率為0.82倍和0.53倍。假設途虎以招股價中間定價,市值約239.5億港元(223億元),歷史市銷率達1.93倍,比前兩者擁有明顯溢價。不過,觀察其公開招股表現,投資者似乎對其高估值並不賣帳。
有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們了解更多詳情
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲了解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬



