這家陷入債務困境的金融集團據稱正在尋找第三方投資者,收購其在復星旅文的部分或全部多數股權,後者是該法國連鎖渡假村的擁有者

重點:

  • 負債纍纍的復星據稱正尋求為旅遊子公司引入外部大型投資者,以籌集現金,其中Club Med旅遊渡假村是後者皇冠上的明珠
  • 2022年首三季,Club Med佔復星旅文業務約80%,隨著中國以外的地區放寬旅行限制,這家連鎖渡假村的生意出現大幅反彈

 陽歌

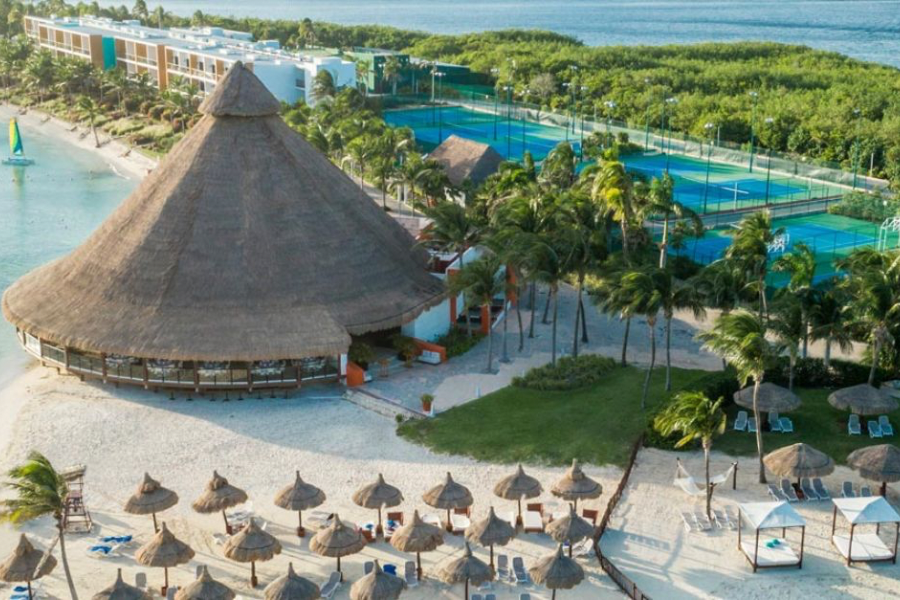
渡假村營運商Club Med目前的中國擁有者復星,正考慮出售該公司以償還巨額債務。那麼,它能回到它的出生地法國嗎?

復星的回答是否定的,雖然一些跡象顯示並非如此。最新信號來自上周的媒體報,稱這家渡假村連鎖集團目前的擁有者復星旅文(1992.HK),正在探索將它的部分或所有股份出售給外部投資者。一篇報道還說,該公司正在考慮出售 Thomas Cook,這是它在2019年收購的英國著名破產品牌。

我們將在本文尾段回到Thomas Cook的話題,因為這個資產相當小,如果復星旅文打算出售它,可能賣不出太多錢。重要的是Club Med,它目前是復星旅文投資組合皇冠上的明珠,今年首三季佔該公司旅遊業務的80%左右。

復星旅文由復星用過去10年在全球收購熱潮中收購的旅遊相關資產組建而成。復星是中國最成功的金融集團之一。2015年,它以近10億美元(71.6億元)收購了Club Med,這個連鎖品牌後來成為復星旅文的核心資產,該公司2018年在香港上市。

Club Med只是總部在上海的復星在繁榮時期進行的眾多重大收購之一。復星把多數資產都放進了單獨在香港上市復星國際(0656.HK)。用來購買這些資產的巨額債務現在成了公司的困擾,導致大型評級機構大幅下調復星國際的評級,稱其面臨部分債務違約的風險。

為了避免這種結果,復星國際表示在明年打算出售價值高達110億美元的資產。它在9月還表示,將減持復星旅文的股份。該公司已經開始行動,對復星旅文的持股從今年年初的82.03%降到了目前的79.36%。與此同時,該公司引入了新投資者Meritz Financial Group,這家韓國公司上月底披露,收購了復星旅文的6.57%股份。

但這還沒有結束。本月較早前,復星旅文還宣佈了管理層的一系列變動,其中董事長兼CEO錢建農辭職,成為非執行董事和終身名譽董事長。公司任命已經是復星國際執行董事的徐曉亮為新任執行董事長。

但最引人入勝的變動,是前法國總統瓦萊里·吉斯卡爾·德斯坦的兒子亨利·吉斯卡爾·德斯坦從之前的副首席執行官,升任聯席首席執行官。有趣的是,復星旅文的其他公告中沒有提到任何其他聯席CEO,這似乎意味著德斯坦目前是明確的二把手。但一名發言人稱,公司目前正在物色另一位聯席CEO。

Club Med重回歐洲?

所有這些舉動似乎都強烈表明,復星旅文可能正準備再引入一名大投資者,要麼是收購整家公司,或者僅僅收購Club Med。我們懷疑前者的可能性更大,因為這將使復星旅文的股票繼續在香港交易,避免公司分拆。

復星旅文目前的市值約為100億港元(91億元),這意味著復星國際持有的股份價值剛剛超過10億美元。也就是說,如果復星國際想將持股減持至50%,理論上可以籌集到約3億美元,如果想在沒有實際多數股權的情況下保持控制權,則可以籌集更多資金。

彭博新聞社的一篇報道稱,Club Med現在值15億美元,儘管根據我們的計算,復星旅文的市值使得那個數字更接近10億美元。不管是10億美元還是15億美元,復星都不會因為出售股份而虧本,甚至還略有利潤到手,因為它在2015年將其買下的時候,Club Med的估值不到10億美元。

事實上,復星在2015年買下Club Med的時候,支付的費用遠高於最初的計畫,因為當時有一個意大利的投資機構出乎意料地發起競購戰。雖然這個與投資者Andrea Bonomi有關的基金未知是否依舊對Club Med有興趣,但德斯坦確實可能與有意購買該公司的歐洲買家有聯繫。

以復星旅文目前的股價計算,這樣的收購尤其具有吸引力,與同行相比,該公司的估值很低。它目前的市銷率只有0.75倍,與酒店營運商萬豪國際(MAR.US)和賭場公司拉斯維加斯金沙集團(LVS.US)的2.76倍和 8.33倍相比,則相當小了。

最後,我們再來飛快地看看Thomas Cook的情況,由於它的出售對於復星的債務負擔來說可有可無,所以似乎只是次要角色。這個富有傳奇色彩的品牌陷入困境,並在2019年倒閉。復星當時是一個小股東,最後接管了該品牌,在2020年9月重新推出了一個專注於歐洲的旅遊網站和一款專注於中國的應用程式。

之後,復星對該品牌的進展情況做了幾次簡單的通報。在4月的一份業務更新中,該公司表示,今年首季Thomas Cook中國應用程式錄得1.15億元收入,而它的歐洲網站則稍微好一點,同期錄得3.6億元收入。

這兩個數字都不大。這並不奇怪,因為它們推出的時間還很短。因此,如果復星旅文關閉中國應用程式,以幾百萬美元將Thomas Cook歐洲網站出售,以避免在這個關鍵的當口分心的話,我們也是不會感到驚訝的。

欲訂閱詠竹坊每週免費通訊,請點擊

新聞

博雅續購比特幣 累計持有逾4千枚

網上遊戲商博雅互動國際有限公司(0434.HK)又再購入比特幣,周一公布在過去的一周內,以9,063萬港元購入152枚比特幣,平均每枚成本為75,899萬美元。 現時博雅手上累計持有4,468枚比特幣,每枚平均成本約68,543美元。近期比特幣的市場成交價持續上升,每枚價值已達85,000美元。 博雅表示,公司於2024年開始積極佈局Web3遊戲生態,除大力投入Web3遊戲及基礎設施的研發外,並進行相關戰略資產配置,當中以投資比特幣為主。現時公司已形成「遊戲應用+生態構建+價值存儲」的業務體系。 周二博雅開市升4%報3.245港元,公司股價較過去一年高位跌近六成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
GAC brings FAW into the picture to jointly combat the industry's harsh winter

廣汽引一汽入局 聯手對抗產業寒冬

廣汽擬通過發行A股方式,買入一汽股份持有的某整車合資公司部分股權,惟未有公布詳細交易細節 重點: 廣汽以發A股方式,收購一汽旗下合資公司部分股權 工信部預先預告,鼓勵車企兼併重組    白芯蕊 過去十年中國汽車產業經歷新能源轉型、內捲式價格戰與全球供應鏈重塑後,目前正面對史無前例深層次整合潮。廣州汽車集團股份有限公司(2238.HK;601238.SH)在9月14日收市後宣布,與中國第一汽車股份有限公司簽署《意向協議》,廣汽擬通過發行A股方式,買入一汽股份持有的某整車合資公司部分股權,令一汽變身成為廣汽第二大股東。 受消息沖喜,廣汽股價在消息公布後翌日一度炒高16%,最終當日升幅大縮至2.6%收市。 品牌陣容強勁 在廣汽宣布計劃收購一汽合資公司部分股權前,工信部早在9月11日舉行新聞發布會,表示將支持大型汽車企業開展改革,以市場化、法治化方式推進企業間兼併重組,支持骨干企業有效整合研發、生產等資源,避免在產品設計、技術研發等方面開展同質化競爭,似已提早暗示廣汽與一汽的資產重組計劃。 回顧廣汽的歷史,集團於1997年成立,為廣州最大車企,隸屬廣州國資委,旗下品牌包括廣汽傳祺、廣汽埃安、廣汽豐田、廣汽本田等品牌。 至於一汽集團成立得更早,目前為北方最大車企,其總部設於吉林長春,與東風集團、中國長安同屬國務院國資委直接監管一級央企,一汽旗下自主品牌包括紅旗、解放,及合資品牌一汽豐田、一汽大眾等。最初市場估計,廣汽豐田或與一汽豐田合併,但據內地媒體《財經》報道,交易雖涉及一汽豐田,但廣汽集團不會全額收購一汽所持有的一汽豐田,意味一汽豐田和廣汽豐田不會在此交易中完全合併。廣汽與一汽的交易,仍有待公布,但無可否認的是內地汽車業競爭激烈,令到廣汽業績慘不忍賭。從2026年廣汽中期業績看到,集團淨虧損擴大至44.67億元,按年大增76%,毛損率為4.25%,即賣一輛蝕一輛。集團解釋主要受到國內市場競爭加劇,同時面對上游原材料成本上漲,導致自主品牌利潤下滑,同時合資品牌經營承壓,同時銷量下降、銷售投入持續加大及原材料成本上漲等因素影響,成為集團錄得巨大虧損的主因。 利潤率創十年新低 另一方面,雖然中央過往兩年不斷推出汽車反內捲政策,但汽車業基本未有改善。據乘聯會數據顯示,汽車行業利潤率已經從2021年的6.1%,下降到2025年只得4.1%。更不幸踏入今年有進一步惡化跡象。據中國汽車工業協會副秘書長陳士華稱,2026上半年,中國整車製造平均利潤率進一步下滑至1.5%,創近10年新低。 為免汽車業進一步內捲,行業併購是出路之一,而投行對廣汽與一汽資產重組的反應偏向正面。花旗認為,一汽將成為廣汽第二大股東兼具戰略影響力,此舉被視為中國推動國有車企整合的首個具體行動,與近期「十五五」汽車業政策呼籲跨區整合,以遏制重複競爭相符。另一間投行大和則估計,一汽通過資產轉讓安排合併,形成交叉持股結構,相信會促進兩家車企更廣泛戰略合作,但認為汽車業當前疲弱,預期較顯著的財務改善,可能需要數年後才顯現。大和又指,若合併導致部分國內品牌整合,將對內地汽車業紀律及競爭有利,因此潛在合併對中國汽車行業稍為偏向正面。面對利潤率跌至1.5%的近十年新低,廣汽與一汽跨區域的股權重組,無疑吹響了內地車企「十五五」兼併重組潮的號角。在央企與地方國企破局打破藩籬的背後,本質上是消除同質化惡性競爭、遏制產能過剩的強烈警示。市場普遍將是次交叉持股視為整合產業資源、重塑市場紀律的正面信號,惟在內捲式價格戰持續吞噬毛利下,單靠股權層面搬磚加瓦,恐難以即時扭轉「賣一輛蝕一輛」的經營困局。長遠而言,兩大車企能否在技術研發與供應鏈上產生實質協同效應,將是這場史無前例重組潮能否幫助車企闖過嚴冬的致勝關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

轉而拓展國際業務 吳海生辭任奇富CEO

線上助貸平台奇富科技(QFIN.US)周日宣布,吳海生將辭去公司CEO一職,轉而專注拓展國際業務。同時,公司任命首席風險官鄭彥接任。 鄭彥自2017年起擔任奇富科技副總裁,並於2020年出任首席風險官。此前,他的履歷包括在招商銀行風險管理部任職。 吳海生將業務重心轉向海外之際,奇富科技等民營金融科技借貸及助貸機構,在中國本土市場正面臨日益嚴峻的環境。除監管收緊外,隨著中國經濟增速放緩,所有此類公司在維持貸款質量方面均面臨挑戰。 在此背景下,奇富科技第二季度促成及發放貸款總額,同比下滑25%至634億元;其未償貸款總餘額也下降23%至1,080億元。 宣布更換CEO後,周一奇富科技股價在紐約市場的盤前交易持平。今年以來,該股已累計下跌近60%,目前股價在歷史低位徘徊。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

超額73倍 星環科技午收微跌2%

AI基礎設施軟件提供商星環信息科技(上海)股份有限公司(6727.HK)周一首日在港掛牌,開市沒升跌,之後股價微跌,中午收報47.82港元,較上市定價低2.4% 公司發售1,401萬股,每股售價49港元,集資淨額近6.3億港元,公開發售錄得超額認購近73倍,國際配售超額僅0.42倍。共有兩名基石投資者,認購150.7萬股,佔全球發售股份的10.75%。 2025年星環信息收入同比上升20.6%至4.47億元人民幣(下同),虧損則收窄28.6%至2.45億元。今年上半年的收入為1.74億元,同比上升14.1%,虧損則由去年同期的1.43億元收窄至1.13億元。 集資所得的30%將用於研發及創新,20%用於升級及擴展產品及解決方案,15%用於加強銷售渠道及建設團隊,5%用於提升商業化能力及品牌影響力,20%用於戰略投資,餘下一成作營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏