
泡泡瑪特探路主題公園 投資者為之雀躍
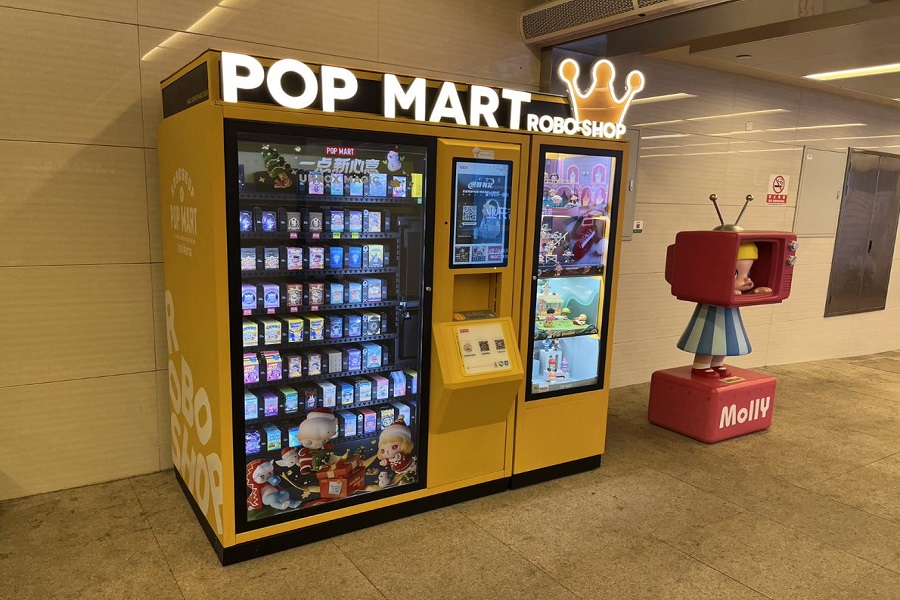
自從有媒體報導泡泡瑪特將在北京開設首家主題公園以來,這家可收藏玩具生產商的股價一周上漲了9%
重點:
- 據媒體報導,泡泡瑪特計畫在北京開設它的首家主題公園,尋求為其放緩的增長帶來動力
- 這家流行收藏玩具製造商希望將其智慧財產權產品應用到中國主題公園市場——去年該市場的規模達到4,260億元
西一羊
泡泡瑪特國際集團有限公司(9992.HK)通過在小店和自動售貨機上銷售流行的“盲盒”收藏玩具而大獲成功,現在它正準備大舉提升這個核心業務。
據香港本地媒體報導,更確切地說是,這家香港上市的公司正準備雙倍押注它的制勝法寶,來進軍主題公園業務。這一戰略對泡泡瑪特似乎是順理成章的,它可以利用自身龐大的年輕粉絲群體,他們或許渴望在現實生活中見到該品牌許多受歡迎的玩具角色。
多家中國媒體上周報導,泡泡瑪特正通過與北京朝陽公園的運營商達成協議進軍這個領域。據報導,這一合作將使泡泡瑪特獲得新主題公園的土地使用權。
該公司尚未證實這些報導是否屬實。但是,根據商業資訊網站愛企查的資料,泡泡瑪特在主題公園上的野心是一個公開的秘密,去年8月在它的名下就登記註冊了一家此類經營範圍的新實體。
看看泡泡瑪特股票在過去一年的表現,就不難理解為什麼它可能渴望一個新的增長故事。它是2020年在香港上市的中國公司中表現最好的其中一家,在那年年末上市的第一個交易日股價就翻了一倍多。然而,它未能保持這種勢頭。
在過去的一年裡,該股明顯進入下行軌道,在收入增長疲軟的情況下,市值已縮水一半。該股週四收於46.30港元(37.8元),比去年年初的峰值下降了一半以上,儘管仍然高於其38.50港元的IPO價格。
泡泡瑪特在中國開創了一種新的商業模式——以“盲盒”形式銷售收藏型玩具。這些產品是限量版的玩具,包裝盒內裡到底是什麼,要打開的時候才會知道。這項業務利潤非常豐厚,因為人們願意為最新的時尚玩具和小玩偶支付高昂的費用。其經營成本也相對較低,因為泡泡瑪特通過小店銷售產品,而且還在成本效益更高的自動售貨機上取得了成功。
但這種商業模式,以及銷售收藏品玩具的業務本身,由於嚴重依賴流行趨勢,也是有風險的。簡單地說,很難預測下一個大的消費趨勢並相應地開發系列產品。
泡泡瑪特喜歡炫耀的一個重要競爭優勢,是它基於其專有智慧財產權(IP)不斷開發產品的能力。2020年,該公司旗艦IP“Molly”玩具的產品銷售額達到3.5億元(5,500萬美元)。雖然這個數字看起來很高,但實際上比前一年少了約1億元,因為該系列的人氣開始消退。
2021年上半年,另一個名為“Dimoo”的角色超越了“Molly”收藏玩具系列,成為泡泡瑪特最暢銷產品,反映了消費者口味的變化。
增長放緩
隨著其整體增長顯示出急劇放緩的跡象,泡泡瑪特正在嘗試建立主題公園。根據公司的最新財報,去年上半年的收入為17.7億元,增長116.8%。雖然乍看起來很強勁,但與2020年下半年相比,收入僅增長了5%。相比之下,該公司在上市前的2018年和2019年的年收入增長均超過了200%。
為了推動增長,泡泡瑪特在過去一年裡一直在為主題公園的建設做準備。其中包括幾項重大戰略投資,涉及動畫製作、漢服和展覽服務領域的企業。
根據艾媒諮詢的資料,泡泡瑪特可能對2021年規模達4,260億元的中國主題公園市場虎視眈眈。該市場預計將在未來五年以18%的複合年增長率繼續擴大,這是因為中國不斷增長的中產階級,有越來越多的可支配收入用於此類娛樂。
但要打造成功的主題公園,恐怕說起來容易做起來難。首先,與製造玩具不同,主題公園的開發涉及巨額投資。上海迪士尼樂園就是一個很好的例子,雖然取得了巨大的成功,但總投資超過55億美元。
雖然泡泡馬特的計畫成本不太可能有這麼大,但所需的巨額投資幾乎肯定會對其財務構成壓力。截至去年6月底,該公司擁有現金及現金等價物15億元。儘管這看起來相對強勁,但可能不足以支援大型主題公園專案,儘管此類項目的大部分融資可能來自貸款。
也許更重要的問題是,泡泡瑪特的IP庫是否足夠強大,足以給它的主題公園帶來額外吸引力,使其從中國的許多競爭對手中脫穎而出。這些對手有的是迪士尼(DIS.US)這樣的外國公司投資,還有眾多國內開發商投資的主題公園。
主題公園通常有遊樂設施和遊戲,以及現場表演等其他娛樂活動。排隊參觀上海迪士尼樂園的人,不僅僅是為了看看米老鼠和唐老鴨有多可愛。相反,這樣的角色可能只是為了吸引人們去公園。
一旦人們到了那裡,公園經營者需要提供印象深刻的體驗——這是泡泡瑪特欠缺的領域。儘管在設計“Molly”和“Dimoo”等流行玩具方面有著豐富的經驗,但泡泡瑪特在為這些角色創造故事方面的專業知識要少得多。
估值較高
看看世界上一些最成功的主題公園運營商,就會發現許多都遵循了類似的商業模式。這通常涉及使用基於電影的素材來創造受歡迎的角色,然後這些角色可以作為元素,來打造主題公園的景點或活動。
總而言之,如果泡泡瑪特要想在主題公園業務上取得成功,它可能不得不也遵循這樣的軌跡。該公司最近進軍動畫行業,試圖賦予角色更多的“思想”和“靈魂”,顯示出它朝著這個方向發展的跡象。去年9月,它與武漢一家名為“兩點十分動漫”的公司合作,雙方同意共同開發動畫內容。
投資者似乎對泡泡瑪特的主題公園計畫持樂觀態度,在該計畫的消息傳開後,該公司股價在過去一周上漲了9%。
在估值方面,生活產品零售商名創優品(MNSO.US)是泡泡瑪特的一個很好的比較物件,該公司最近進軍玩具行業,蠶食泡泡瑪特的地盤。根據2020年的利潤計算,泡泡瑪特目前的市盈率高達73倍。根據截至2021年6月的財年利潤計算,這是名創優品36倍市盈率的兩倍。迪士尼的歷史市盈率更高,為137倍,而美國主題公園運營商Six Flags(SIX.US)的歷史市盈率也很高,為77倍,這在一定程度上反映出這些公司在疫情期間面臨困難。
與名創優品相比,泡泡瑪特的市盈率相對較高並不令人意外,因為它銷售的產品利潤率高於這個國內的競爭對手,後者進軍玩具行業仍處於初級階段。名創優品的毛利率在2020年為32%,而泡泡瑪特的毛利率要高得多,為63%。
欲訂閱詠竹坊每週免費通訊,請點擊這裡
相關文章

途虎養車收購澳洲同業 駛出中國市場
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值



