劉智恒


▷ 香港


陳茂波稱短期不推增值稅

香港股樓稅收大減,政府財政收入面臨大壓力,財政司司長陳茂波早前曾表示,開徵資本增值稅是政府一個研究範圍。消息一出後,引起市場一片爭議聲,特別是地產發展商,更是大力反對;投資銀行即時配合,摩根大通發表報告,指以部分國家實施50%資本增值稅率為例子,港樓有可能在實施前出現一波恐慌性拋售。

摩通的報告似有點危言聳聽,世界上多個地方如中國及美國也有實施相類稅種,香港即使推行,未必如摩通說般嚴重。香港稅基十分狹窄,資本增值稅無疑是其中一個稅源,但在經濟疲弱,股市每況愈下,樓市亦在調整的時候推出,確實對經濟不利。不過,及後陳茂波在瑞士達沃斯的世界經濟論壇期間回應,表示須顧及本港競爭力,短期內無意開徵資本增值稅。一場茶杯裏的風波,終在財爺一句說話而消弭下來。

打擊濫用公屋嚴查內地資產

為要有效運用房屋資源,房屋署近年致力打擊濫用公屋單位,今財年首8個半月,房署已回收2,100個濫用或違約的單位,是上一個財年的總量。與此同時,房署正研究,嚴查公屋住戶在內地及海外的資產申報,署長羅淑佩強調是「有的放矢」。

現時港人申請公屋時,為免超越資產規限,許多時未必將內地或海外的資產申報,過去房署在此方面的審查沒那麼嚴謹,加上香港政府向內地機構查核需要一定程序及時間,令到部分違規者得以瞞天過海。但現時署長已開腔,會在此加大力度,以打擊濫用公屋資源,相信會有一批沒上報或虛報者受到懲處。

港發展商納入支持名單

早前內地政府指示銀行要在融資上支持部分房企,據市場消息,平安銀行已列出一份白名單,總共有41家房企被納入其中,當中除了內地耳熟能詳的龍湖(0960.HK)、萬科(000002.SE),金地(600383.SH)及綠城(3900.HK)外,香港的開發商新鴻基地產(0016.HK)及新世界發展(0017.HK)也在名單之中。

香港發展商的財務狀況並沒太大問題,負債比率相對要低,財政穩健,對資金需求沒急切性。當然,這次在白名單榜上有名,對本港發展商來說,屬好事一椿,反正就是多了一個融資窗口。相反,內地政府對情況較差的房企,暫未有任何方法施以援手,目前大方向仍是以支持具實力房企為先,避免不利消息會令優質企業受牽連。

▷ 內地


內地新盤樓價六連跌

內地樓價仍然持續下調,路透根據國家統計局公布的數據推算,70大中城市新建商品住宅價格指數,去年12月按年下跌0.4%,跌幅是過去九個月最大,亦是連續第六個月下跌。70大城市中,下跌的有62個,上升的只有7個,只有一個是持平。四大城市中,按月比較只有上海升0.2%,北京持平,廣州和深圳分別下跌1%及0.9%。

我們認為,房價一形成下行趨勢,跌勢將會持續,雖然中間或會有所反彈,但整體方向是跌多於升。事實上,歐美國家針及西方資金外流下,內地經濟受到相當壓力,世界銀行也估計內地今年經濟增長4.5%;至於房地產,房屋供應沒減少,但需求正在減弱,房企去年第四季的按月銷情走弱,趨勢很大機會延續,今年也未許樂觀。

融創文旅項目乏人問津

內房企業急需現金還債,又或將發展中項目脫手,以減輕資金負擔,《每日經濟新聞》報道,融創中國(1918.HK)在近一個月,先後放售4個文旅項目,包括武漢甘露山文創城、成都融創施柏閣酒店、成都融創堇悅酒店,以及昆明城,但反應十分冷淡,有項目甚至無人問津。

其實又很易理解,內地大部份民企負債纍纍,大家似乎也要趕賣資產,那有能力去買新項目。資金仍然較充裕的,主要是幾家大型國企,但目前樓市每況愈下,他們手上也不是沒有存貨,那為何還要入貨。而且融創出售的是文旅項目,主要以收租為主,資金回籠更慢,對開發商來說吸引力低,即使賣家願意大幅劈價,也不容易找到買家。

▷ 咏竹坊文章


百果園出師未捷先插水

剛迎來上市一周年的百果園(2411.HK),股價突然閃崩,一天下跌30%,市場推測是部分股份鎖定期過去,即被大手拋售,公司只回應業務一切正常。此前,《咏竹坊》報道百果園的十年發展大計,在2034年前自建平台的商品交易總額要超過1,000億元,門店數量逾1萬家,最終成為全球果王。

咏竹坊報道指出,百果園的經營模式最大問題是如何管理好旗下加盟商,過去市場有垢病,加盟商在水果質素、送貨時間及服務態度都未到位。另外,公司的毛利率較低,純利率更只有低單位數,但市盈率則偏高,股價未跳水前高達21倍,相較同行洪九果品(6689.HK)的4倍,就顯得較高。至於企業管治亦需要進一步加強,公司曾未按規定期限公示2022年報告,被深圳官方機構列入經營異常名單,去年中大股東按股,予外界感覺也不太好。這次股價突崩盤,市場對百果園的投資價值肯定大打折扣。

中免前景佳具值博率

中國最大免稅品店中國中免(1880.HK)最近發布2023年業績預報,收入及盈利均出現雙位數增長。不單止,去年底中免公布,與北京及上海機場簽定免稅品店新的租金計算協議,與機場的銷售分成,由四成多減至兩成多;同時又將支付予機場的保底費大幅調低,其中上海兩個機場更由61億元降至7億元。經過一輪調整,中免的成本大大降低。

不但如此,中國中免開始布局「市內免稅市場」。去年增資中國出國人員服務有限公司後,持股達49%。交易最大的意義,在於中免拿到「入境後市內免稅牌照」,並且一次性攬獲中出服在上海、北京等共12家市內免稅店。另一方面,中國旅遊研究院預測,2024年內地人全年出入境旅遊人次和國際旅遊收入,將分別超過2.64億人次及1,070億美元。在各方有利條件下,相信中免的前景會更理想。

新聞

速騰聚創第三季激光雷達銷量增2.2倍

激光雷達製造商速騰聚創科技有限公司(2498.HK)周五公布,第三季激光雷達產品銷量約59.56萬台,其中用於先進駕駛輔助系統(ADAS)的產品約45.04萬台,機器人及其他用途產品約14.52萬台。 對照去年第三季總銷量為18.56萬台,ADAS及機器人等產品分別為15.01萬台及3.55萬台,據此計算,今年第三季總銷量按年增220.9%,兩類產品分別增200.1%及309.0%。 今年首九個月,公司激光雷達累計銷量約131.48萬台,其中ADAS產品約88.7萬台,機器人及其他用途產品約42.78萬台。 公司股價周五高開,至中午休市報16.18港元,升5.06%。該股今年至今累跌55.8%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

賽力斯上月銷售不濟 按年勁跌逾3成

新能源汽車生產商賽力斯集團股份有限公司(9927.HK)周四公布9月汽車產銷售量,上月共售出汽車32,218輛,按年下跌33.28%。今年首九個月累計銷量為283,161輛,按年減少16.88%。 旗下新能源汽車9月銷量按年跌34.48%至29,271輛,首九個月累計銷量下跌15.79%至256,521輛。其中,賽力斯汽車上月售出25,370輛,按年大跌38.5%;其他車型銷量則跌18.32%至2,947輛。產量亦同步回落,9月總產量按年減少38.38%。 周五賽力斯開市升1.3%至34.98港元,現價較去年11月的上市價131.5港元大跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Qingling switches gears with leasing deals to boost NEV sales

慶鈴賣車兼助融資 老牌車廠重寫生意經

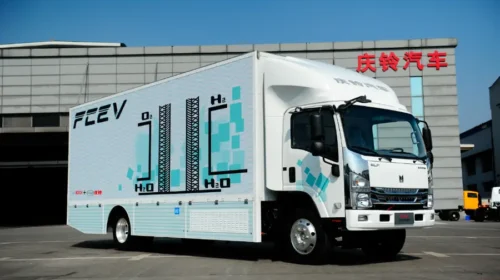
慶鈴汽車借融資租賃拓展新能源車銷售,訂單增長卻未扭轉虧損。股價年內跌近五成,新模式能否帶來盈利仍待驗證 重點: 慶鈴汽車借助融資租賃拓展銷售,同時承擔承租方違約後的回購責任 新能源訂單增長尚未扭轉整體業績    李世達 賣出一輛車、收回車款,通常意味著車廠已完成交易。但在商用車競爭加劇之際,一家有40多年歷史的重慶車廠,開始協助客戶分期付款,提供營運及維保服務,希望從整個用車過程中尋找收入。 這家車廠便是慶鈴汽車股份有限公司(1122.HK)。其前身於1985年由重慶汽車製造廠與日本五十鈴汽車有限公司(7202.T)合資成立,1994年改組並赴港上市。憑藉五十鈴的技術及品牌,慶鈴開拓中國中高端商用車市場,產品涵蓋輕、中、重型卡車、皮卡及零部件。 慶鈴正加快向新能源轉型。2025年,其新能源車銷量增長94%至10,001輛,但整體銷量僅增0.14%至33,226輛,新能源增長尚未帶動整體銷售明顯回升。公司亦指出,新能源商用車購車成本較高,銷量雖增長較快,總量仍偏低。 為降低購車資金門檻,公司自2025年上半年起陸續引入融資租賃,由金融機構購車,再出租予客戶或經銷商。慶鈴可提前收足車款,承租人則分期支付租金及利息;租期結束並清償債務後,可按每輛1元取得車輛。 不過,提前收款並不意味著車廠完全退出交易。10月5日,慶鈴再與海通恒信(1905.HK)及經銷商等訂立回購協議,涉及30輛新能源車,回購價款上限約1,263.6萬元人民幣(下同)。經銷商或共同債務人若觸發約定條件,慶鈴須回購車輛及相關債權。 簡單而言,海通恒信先出資購車,再由承租人分期付款;若承租人違約並觸發回購條件,慶鈴便須支付約定回購款,接回車輛及相關債權。這讓公司先收足車款,也把部分還款風險留在自己手中。 慶鈴正嘗試把車廠、金融機構、經銷商及用車客戶連在一起,將業務由銷售延伸至租賃和後續服務。其控股股東慶鈴汽車(集團)有限公司今年3月披露,已建成新能源直營租售中心「易速租」,提供租賃、營運及維保服務。 同業也在沿著類似方向拓展。北汽福田(600166.SH)提供新能源商用車租賃,配套充電、車輛運維及金融服務;江鈴汽車(000550.SZ)今年亦計劃深耕新能源城市配送運力營運,並布局二手車、換電輕卡等業務。 對物流客戶而言,租賃可降低初期投入,配套服務有望提高用車效率,也為車廠帶來後續收入。但若收益不足以抵銷營運成本及違約損失,新模式亦可能加重負擔。 銷量背後的風險 慶鈴的新做法已帶來訂單增長,但尚未反映在整體盈利上。2026年上半年,公司新能源板塊透過金融業務、經銷商整合及代營運等措施拓展市場,訂單按年增加72.3%。同期整體銷量卻下跌2.4%,收入減少15.77%至17.46億元,股東應佔虧損擴大至9,088.8萬元。公司解釋,收入下降主要受海外商用車需求減少影響。 訂單能否轉化為交付及盈利,仍是一項考驗;融資租賃售出的車輛,也可能因承租人違約,再度成為資金負擔。按回購安排,經銷商及共同債務人若連續兩期未按時足額付款,金融機構可要求慶鈴一次性支付回購款,涵蓋到期未付租金、未到期租金中的本金及留購價款。 慶鈴支付回購款後,才取得車輛完整所有權、租賃債權及相關擔保權利,可追討欠款或處置車輛。但回購款按未償債務計算,與車況及市價無關。這批車每輛購買價42.12萬元,履約保證金僅1萬元;若處置所得不足,而債務人又無力補付,公司仍可能承受損失。 因此,如何處理收回的車輛,成為這套模式能否運作的重要一環。慶鈴計劃拓展二手車轉租、出售、整備及再製造業務。出售可較快回籠資金,但須承受二手車價格變動;重新出租有機會持續取得收入,卻要負擔整備、維保及閒置成本,並重新評估承租人的還款能力。車輛能否迅速找到下一名用戶,將直接影響資金回收及最終收益。 資本市場仍在等待這些措施交出成績。公告發布翌日,慶鈴股價持平,收報0.465港元,年內累跌約49.5%,遠超福田及江鈴A股截至9月底約4.1%及11.3%的跌幅。今年上半年,兩家同業仍維持盈利,慶鈴卻收入下滑、虧損擴大,反映其壓力不只來自行業競爭。融資租賃增加了銷售渠道,但慶鈴要重拾投資者信心,仍須把訂單轉化為盈利,並控制回購風險。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

完成17億美元收購 安踏持彪馬近三成股權

運動服飾企業安踏體育用品有限公司(2020.HK)周三表示,已從Artémis SAS手中完成收購德國彪馬(Puma SE)29%股份,交易金額達15億歐元(131.7億港元),進一步擴大全球業務版圖。收購於1月公佈,交易完成後,安踏已成為彪馬的單一最大股東。 安踏表示,將為彪馬提供其多年積累的管理、零售及全球資源整合經驗。安踏稱,「充分尊重」彪馬的運動傳統、品牌特性和企業文化。公司補充道,入股後將尋求在彪馬董事會中獲得「充分的代表權」。 安踏的其他海外資產包括亞瑪芬體育(AS.US)38%的股份,後者旗下擁有始祖鳥戶外服飾和威爾勝網球裝備等品牌。公司還擁有包括斐樂和迪桑特在內的多個全球運動品牌的中國經營權。 安踏股價周四升0.6%,收報71.8港元。今年以來,該股已累計下跌10.6%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏