刘智恒


▷ 香港                                                                                       


陈茂波称短期不推增值税

香港股楼税收大减,政府财政收入面临大压力,财政司司长陈茂波早前曾表示,开征资本增值税是政府一个研究范围。消息一出后,引起市场一片争议声,特别是地产发展商,更是大力反对;投资银行即时配合,摩根大通发表报告,指以部分国家实施50%资本增值税率为例子,港楼有可能在实施前出现一波恐慌性抛售。

摩通的报告似有点危言耸听,世界上多个地方如中国及美国也有实施相类税种,香港即使推行,未必如摩通说般严重。香港税基十分狭窄,资本增值税无疑是其中一个税源,但在经济疲弱,股市每况愈下,楼市亦在调整的时候推出,确实对经济不利。不过,及后陈茂波在瑞士达沃斯的世界经济论坛期间回应,表示须顾及本港竞争力,短期内无意开征资本增值税。一场茶杯里的风波,终在财爷一句说话而消弭下来。

打击滥用公屋严查内地资产

为要有效运用房屋资源,房屋署近年致力打击滥用公屋单位,今财年首8个半月,房署已回收2,100个滥用或违约的单位,是上一个财年的总量。与此同时,房署正研究,严查公屋住户在内地及海外的资产申报,署长罗淑佩强调是“有的放矢”。

现时港人申请公屋时,为免超越资产规限,许多时未必将内地或海外的资产申报,过去房署在此方面的审查没那么严谨,加上香港政府向内地机构查核需要一定程序及时间,令到部分违规者得以瞒天过海。但现时署长已开腔,会在此加大力度,以打击滥用公屋资源,相信会有一批没上报或虚报者受到惩处。

港发展商纳入支持名单

早前内地政府指示银行要在融资上支持部分房企,据市场消息,平安银行已列出一份白名单,总共有41家房企被纳入其中,当中除了内地耳熟能详的龙湖(0960.HK)、万科(000002.SE),金地(600383.SH)及绿城(3900.HK)外,香港的开发商新鸿基地产(0016.HK)及新世界发展(0017.HK)也在名单之中。

香港发展商的财务状况并没太大问题,负债比率相对要低,财政稳健,对资金需求没急切性。当然,这次在白名单榜上有名,对本港发展商来说,属好事一椿,反正就是多了一个融资窗口。相反,内地政府对情况较差的房企,暂未有任何方法施以援手,目前大方向仍是以支持具实力房企为先,避免不利消息会令优质企业受牵连。

▷ 内地


内地新盘楼价六连跌

内地楼价仍然持续下调,路透根据国家统计局公布的数据推算,70大中城市新建商品住宅价格指数,去年12月按年下跌0.4%,跌幅是过去九个月最大,亦是连续第六个月下跌。70大城市中,下跌的有62个,上升的只有7个,只有一个是持平。四大城市中,按月比较只有上海升0.2%,北京持平,广州和深圳分别下跌1%及0.9%。

我们认为,房价一形成下行趋势,跌势将会持续,虽然中间或会有所反弹,但整体方向是跌多于升。事实上,欧美国家针及西方资金外流下,内地经济受到相当压力,世界银行也估计内地今年经济增长4.5%;至于房地产,房屋供应没减少,但需求正在减弱,房企去年第四季的按月销情走弱,趋势很大机会延续,今年也未许乐观。

融创文旅项目乏人问津

内房企业急需现金还债,又或将发展中项目脱手,以减轻资金负担,《每日经济新闻》报道,融创中国(1918.HK)在近一个月,先后放售4个文旅项目,包括武汉甘露山文创城、成都融创施柏阁酒店、成都融创堇悦酒店,以及昆明城,但反应十分冷淡,有项目甚至无人问津。

其实又很易理解,内地大部份民企负债累累,大家似乎也要赶卖资产,那有能力去买新项目。资金仍然较充裕的,主要是几家大型国企,但目前楼市每况愈下,他们手上也不是没有存货,那为何还要入货。而且融创出售的是文旅项目,主要以收租为主,资金回笼更慢,对开发商来说吸引力低,即使卖家愿意大幅劈价,也不容易找到买家。

▷ 咏竹坊文章

Pagoda’s ten-year plan


百果园出师未捷先跳水

刚迎来上市一周年的百果园(2411.HK),股价突然闪崩,一天下跌30%,市场推测是部分股份锁定期过去,即被大手抛售,公司只回应业务一切正常。此前,《咏竹坊》报道百果园的十年发展大计,在2034年前自建平台的商品交易总额要超过1,000亿元,门店数量逾1万家,最终成为全球果王。

咏竹坊报道指出,百果园的经营模式最大问题是如何管理好旗下加盟商,过去市场有垢病,加盟商在水果质素、送货时间及服务态度都未到位。另外,公司的毛利率较低,纯利率更只有低单位数,但市盈率则偏高,股价未跳水前高达21倍,相较同行洪九果品(6689.HK)的4倍,就显得较高。至于企业管治亦需要进一步加强,公司曾未按规定期限公示2022年报告,被深圳官方机构列入经营异常名单,去年中大股东按股,予外界感觉也不太好。这次股价突崩盘,市场对百果园的投资价值肯定大打折扣。

中免前景佳具值博率

中国最大免税品店中国中免(1880.HK)最近发布2023年业绩预报,收入及盈利均出现双位数增长。不单止,去年底中免公布,与北京及上海机场签定免税品店新的租金计算协议,与机场的销售分成,由四成多减至两成多;同时又将支付予机场的保底费大幅调低,其中上海两个机场更由61亿元降至7亿元。经过一轮调整,中免的成本大大降低。

不但如此,中国中免开始布局“市内免税市场”。去年增资中国出国人员服务有限公司后,持股达49%。交易最大的意义,在于中免拿到“入境后市内免税牌照”,并且一次性揽获中出服在上海、北京等共12家市内免税店。另一方面,中国旅游研究院预测,2024年内地人全年出入境旅游人次和国际旅游收入,将分别超过2.64亿人次及1,070亿美元。在各方有利条件下,相信中免的前景会更理想。

新闻

赛力斯上月销售不佳 同比大跌逾3成

新能源汽车生产商赛力斯集团股份有限公司(9927.HK)周四公布9月汽车产销售量,上月共售出汽车32,218辆,同比下跌33.28%。今年前九个月累计销量为283,161辆,同比减少16.88%。 旗下新能源汽车9月销量同比跌34.48%至29,271辆,前九个月累计销量下跌15.79%至256,521辆。其中,赛力斯汽车上月售出25,370辆,同比大跌38.5%;其他车型销量则跌18.32%至2,947辆。产量亦同步回落,9月总产量同比减少38.38%。 周五赛力斯开盘升1.3%至34.98港元,现价较去年11月的上市价131.5港元大跌逾七成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Qingling switches gears with leasing deals to boost NEV sales

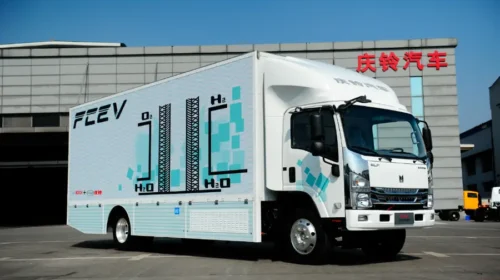
庆铃卖车兼助融资 老牌车厂重写生意经

庆铃汽车借融资租赁拓展新能源车销售,订单增长却未扭转亏损。股价年内跌近五成,新模式能否带来盈利仍待验证 重点: 庆铃汽车借助融资租赁拓展销售,同时承担承租方违约后的回购责任 新能源订单增长尚未扭转整体业绩    李世达 卖出一辆车、收回车款,通常意味着车厂已完成交易。但在商用车竞争加剧之际,一家有40多年历史的重庆车厂,开始协助客户分期付款,提供营运及维保服务,希望从整个用车过程中寻找收入。 这家车厂便是庆铃汽车股份有限公司(1122.HK)。其前身于1985年由重庆汽车制造厂与日本五十铃汽车(7202.T)合资成立,1994年改组并赴港上市。凭藉五十铃的技术及品牌,庆铃开拓中国中高端商用车市场,产品涵盖轻、中、重型卡车、皮卡及零部件。 庆铃正加快向新能源转型。2025年,其新能源车销量增长94%至10,001辆,但整体销量仅增0.14%至33,226辆,新能源增长尚未带动整体销售明显回升。公司亦指出,新能源商用车购车成本较高,销量虽增长较快,总量仍偏低。 为降低购车资金门槛,公司自2025年上半年起陆续引入融资租赁,由金融机构购车,再出租予客户或经销商。庆铃可提前收足车款,承租人则分期支付租金及利息;租期结束并清偿债务后,可按每辆1元取得车辆。 不过,提前收款并不意味着车厂完全退出交易。10月5日,庆铃再与海通恒信(1905.HK)及经销商等订立回购协议,涉及30辆新能源车,回购价款上限约1,263.6万元人民币(下同)。经销商或共同债务人若触发约定条件,庆铃须回购车辆及相关债权。 简单而言,海通恒信先出资购车,再由承租人分期付款;若承租人违约并触发回购条件,庆铃便须支付约定回购款,接回车辆及相关债权。这让公司先收足车款,也把部分还款风险留在自己手中。 庆铃正尝试把车厂、金融机构、经销商及用车客户连在一起,将业务由销售延伸至租赁和后续服务。其控股股东庆铃汽车(集团)有限公司今年3月披露,已建成新能源直营租售中心“易速租”,提供租赁、营运及维保服务。 同业也在沿着类似方向拓展。北汽福田(600166.SH)提供新能源商用车租赁,配套充电、车辆运维及金融服务;江铃汽车(000550.SZ)今年亦计划深耕新能源城市配送运力营运,并布局二手车、换电轻卡等业务。 对物流客户而言,租赁可降低初期投入,配套服务有望提高用车效率,也为车厂带来后续收入。但若收益不足以抵销营运成本及违约损失,新模式亦可能加重负担。 销量背后的风险 庆铃的新做法已带来订单增长,但尚未反映在整体盈利上。2026年上半年,公司新能源板块透过金融业务、经销商整合及代营运等措施拓展市场,订单按年增加72.3%。同期整体销量却下跌2.4%,收入减少15.77%至17.46亿元,股东应占亏损扩大至9,088.8万元。公司解释,收入下降主要受海外商用车需求减少影响。 订单能否转化为交付及盈利,仍是一项考验;融资租赁售出的车辆,也可能因承租人违约,再度成为资金负担。按回购安排,经销商及共同债务人若连续两期未按时足额付款,金融机构可要求庆铃一次性支付回购款,涵盖到期未付租金、未到期租金中的本金及留购价款。 庆铃支付回购款后,才取得车辆完整所有权、租赁债权及相关担保权利,可追讨欠款或处置车辆。但回购款按未偿债务计算,与车况及市价无关。这批车每辆购买价42.12万元,履约保证金仅1万元;若处置所得不足,而债务人又无力补付,公司仍可能承受损失。 因此,如何处理收回的车辆,成为这套模式能否运作的重要一环。庆铃计划拓展二手车转租、出售、整备及再制造业务。出售可较快回笼资金,但须承受二手车价格变动;重新出租有机会持续取得收入,却要负担整备、维保及闲置成本,并重新评估承租人的还款能力。车辆能否迅速找到下一名用户,将直接影响资金回收及最终收益。 资本市场仍在等待这些措施交出成绩。公告发布翌日,庆铃股价持平,收报0.465港元,年内累跌约49.5%,远超福田及江铃A股截至9月底约4.1%及11.3%的跌幅。今年上半年,两家同业仍维持盈利,庆铃却收入下滑、亏损扩大,反映其压力不只来自行业竞争。融资租赁增加了销售渠道,但庆铃要重拾投资者信心,仍须把订单转化为盈利,并控制回购风险。 欲订阅咏竹坊每周免费通讯,请点击这里

完成17亿美元收购 安踏持彪马近三成股份

运动服饰企业安踏体育用品有限公司(2020.HK)周三表示,已从Artémis SAS手中完成收购德国彪马(Puma SE)29%股份,交易金额达15亿欧元(112.5亿元人民幣),进一步扩大全球业务版图。收购于1月公布,交易完成后,安踏已成为彪马的单一最大股东。 安踏表示,将为彪马提供其多年积累的管理、零售及全球资源整合经验。安踏称,“充分尊重”彪马的运动传统、品牌特性和企业文化。公司补充道,入股后将寻求在彪马董事会中获得“充分的代表权”。 安踏的其他海外资产包括亚玛芬体育(AS.US)38%的股份,后者旗下拥有始祖鸟户外服饰和威尔胜网球装备等品牌。公司还拥有包括斐乐和迪桑特在内的多个全球运动品牌的中国经营权。 安踏股价周四上涨0.6%,收报71.80港元。今年以来,该股已累计下跌10.6%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

莎莎次季营业额增37% 港澳同店销售升近47%

化妆品零售商莎莎国际控股有限公司(0178.HK)周三公布,截至9月底的第二财季,未经审核营业额按年增37.2%至14.14亿港元(1.8亿美元)。港澳线下销售增52%至11.21亿港元,同店销售升46.9%。 公司表示,美妆热销产品及宣传活动吸引内地旅客,带动交易宗数、平均交易金额及每宗交易货品件数全面增长。东南亚线下销售亦增11.4%。 线上B2C销售增22.5%至1.54亿港元,但公司主动减少低毛利B2B订单,令整体线上销售跌5%,以预留库存拓展较高毛利的零售业务。 另外,10月1日至7日国庆假期,港澳线下销售按年增逾60%,同店销售增逾50%。公司称,购物优惠及旺角、尖沙咀新概念店带动客流与销售。 莎莎国际股价周四高开,至中午休市报1.23港元,升8.8%。该股年初至今累升120%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里