大电芯时代来临:中国储能电芯产业容量演进的多维审视
中国储能产业正加速迈向更大容量电池,但随着容量提升,安全、成本与“是否越大越好”的疑问也随之浮现
财联社Marketwatch专栏
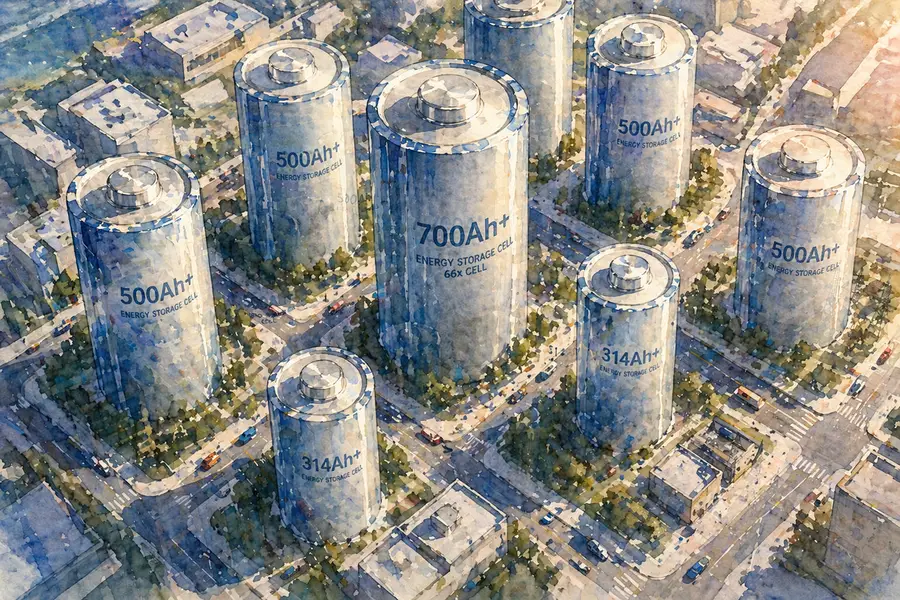
随着多种用电场景对供电稳定性提出更高要求,储能系统正加速向大型化、长时化方向演进。而储能电芯作为系统的核心部件,其容量迭代速度正显著加快。从314Ah成为主流配置,再到多家企业密集推出500Ah以上的大容量产品,技术更新周期不断缩短。然而,电芯容量是否“越大越好”始终存在争议,但无可否认,头部企业正在竞相进入大型储能电芯领域。
市场现状
尽管业内对于储能电芯是否需要持续向更大容量演进始终存在争议,但从主流企业的技术路线来看,电芯容量大型化已成为行业共同的追求方向。当前,行业正从314Ah主流规格向500Ah+乃至更大容量过渡。截至2025年底,314Ah规格电芯在储能市场的渗透率已超过70%,成为主流项目的基准配置。值得注意的是,这一规格从导入到占据主导地位仅用了约一年时间,充分反映出储能电芯技术迭代速度远超预期。
然而,产业还在进一步向更大容量产品升级,正如鹏辉能源(300438. SZ)、赣锋锂业(002460. SZ)、远景能源等多家主流厂商均发布了容量覆盖587Ah至790Ah的大电芯。其中,赣锋锂业的588Ah电芯的样机已进入测试验证阶段,预计2026年5月左右实现量产。远景能源则宣布其790Ah电芯正式投产,并同步推出搭载该电芯的12.5MWh储能系统。据推测,500Ah+大电芯将在2026年底进入规模化应用加速期,有望在2027年成为市场主流规格之一。
驱动因素
实际上,在众多企业积极探索大电芯的背后,是多重因素的共同推动。随着储能项目向大型化、长时化方向发展,叠加AI算力中心等新兴用电场景的崛起,市场对单颗电芯的容量和性能提出了更高要求。大电芯能够在相同空间内提供更多容量,帮助客户节省土地、基建及连接件等综合成本。
同时,市场化转型正推动企业通过技术创新和成本控制来构建核心竞争力。因此电芯做大虽然对热失控管理和安全性提出更高挑战,但能显著提升全生命周期经济性。对中创新航(3931.HK)发布的三款长循环大电芯产品的项目模型测算数据分析发现,大电芯技术通过容量与循环寿命的双重升级,在初始投资可控的前提下,以放电量的大幅增长驱动度电成本持续下行,为风光储一体化、长时储能等场景提供了更具经济性的解决方案。
此外,由于目前仅有少数头部企业实现大电芯量产突破,因此通过搭建专属技术平台、积累核心工艺,抢占技术先发优势,这些企业能够有效构建行业壁垒。同时,头部企业也正通过加快海外市场拓展、适配不同区域标准与需求,进一步提升市场主导权。
挑战展望
尽管大电芯趋势明确,但业内普遍认为电芯容量并非越大越好,其发展面临安全性、能量密度与需求适配等多重瓶颈。
首先,安全与能量密度的平衡是核心挑战。电芯的安时(Ah)数值不应成为单一关注焦点,尽管技术允许达到5,000Ah以上,但核心指标应是能量密度。若一味追求容量而忽视热失控管理,将带来严重的安全隐患。
其次,产线切换与投资成本构成了现实制约。从现有产线向大电芯全面切换需要投入可观的设备改造、工艺调试及产能爬坡成本与时间。因此,预计大电芯最快2026年下半年至2027年才会进入集中切换期。在此之前,314Ah电芯仍将是主力交付产品。
行业共识认为,未来三年大电芯将占据储能市场主流,500Ah+产品预计在2027年实现规模化主导。然而,容量提升并非无上限。企业应以系统视角定义电芯,从最终需求反向确定电芯的容量与尺寸,同时需强化大电芯的热失控管理,在材料、结构、散热等多层面进行充分验证,避免因追求容量而牺牲安全底线。
中国储能电芯的大容量演进,本质上是需求升级、经济性优化与市场争夺共同构成了这一趋势的核心驱动力。然而,容量提升并非无上限,安全与能量密度的平衡、需求适配能力以及热失控管理,仍是全行业必须共同面对的发展瓶颈。未来三年,大电芯将逐步占据市场主流地位,但企业的核心竞争力将在于在技术、经济性与安全性之间找到最优解。
财联社Marketwatch专栏提供有关中国各行业的洞察与分析。他们的联络方式:liujingyi@cls.cn
欲订阅咏竹坊每周免费通讯,请点击这里