
龙电华鑫铜箔掘金 难避财务挑战
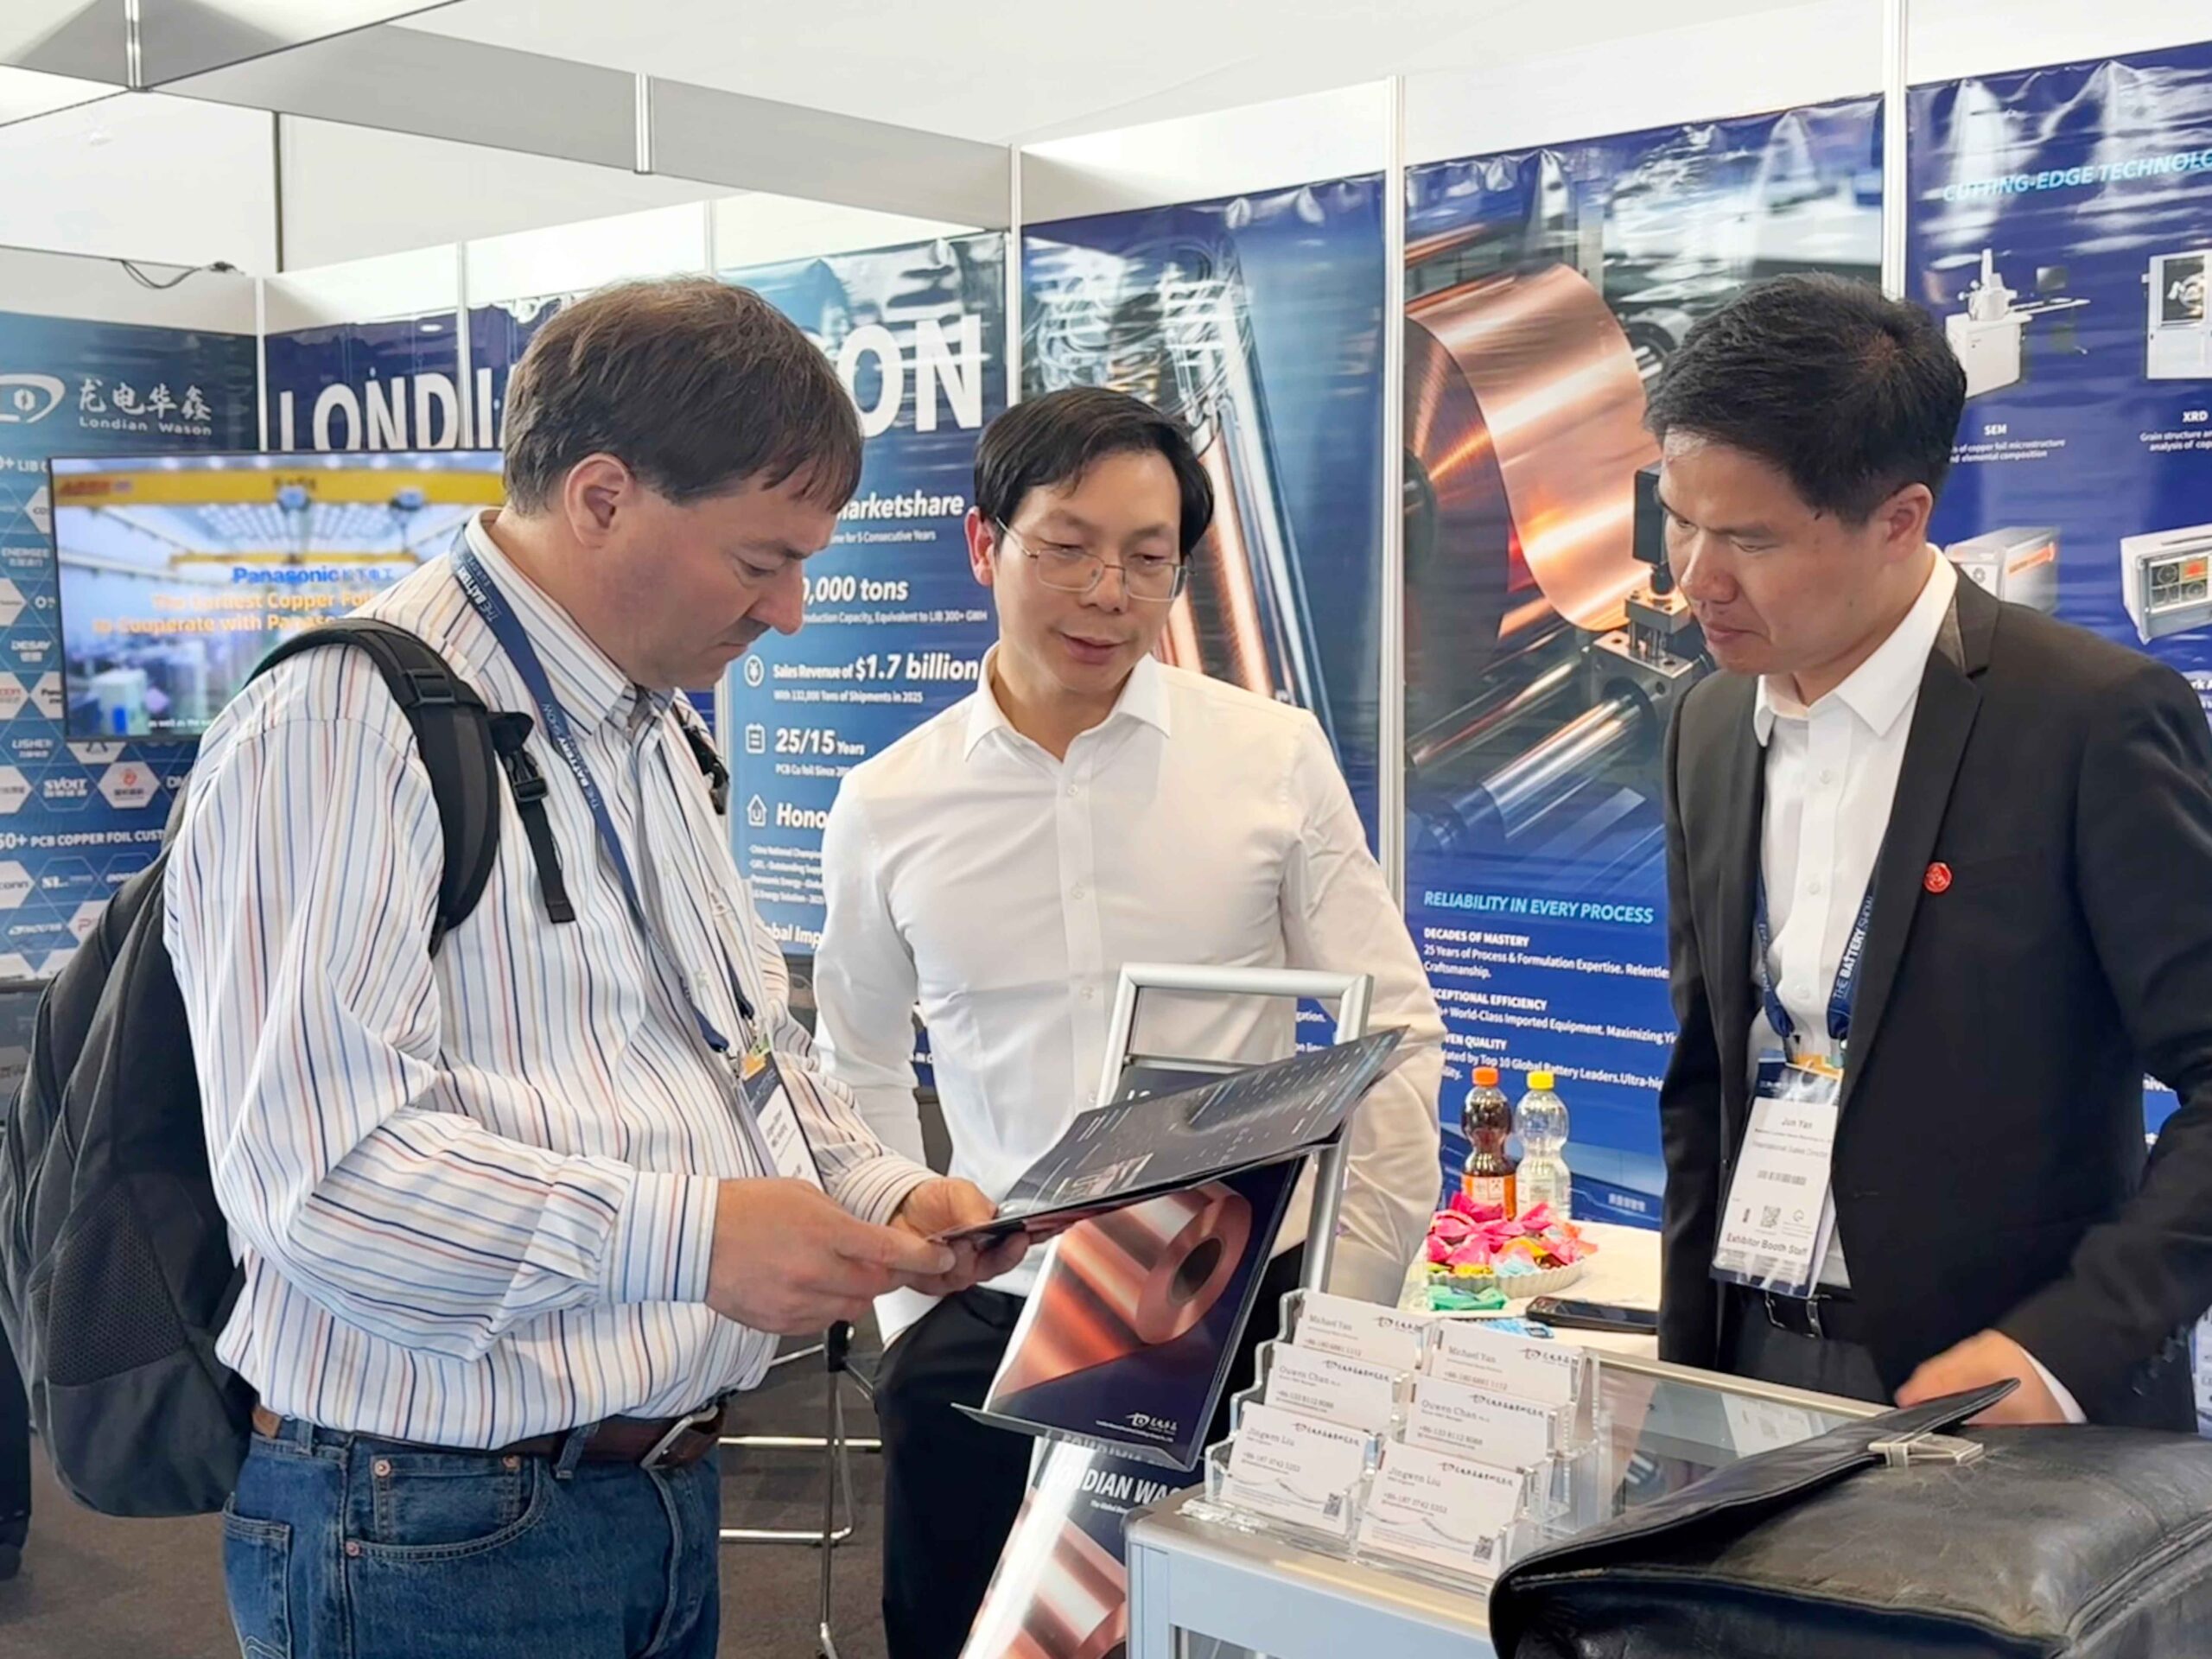
新能源电池关键材料制造商龙电华鑫已递交招股书申请在美上市,有望成为一年多来规模最大的中国企业纽约IPO
重点:
- 龙电华鑫已申请赴美IPO,募资规模或达约3.5亿美元,有望成为今年第三家登陆华尔街的中国企业
- 随着高度周期性的新能源电池行业回暖,这家铜箔制造商在2024年录得亏损后,今年业务开局强劲
阳歌
2019年,19岁的王冠然进入华盛顿特区名校乔治华盛顿大学,主修国际关系与经济学时,或许从未想过,短短六年后,自己会带领一家公司筹备一宗大型华尔街IPO。但换个角度看,他或许也早已有此打算,毕竟,他的父亲曾任中国证券监管机构官员,后来又打造出一个生产新能源电池关键材料的商业版图。
这正是铜箔制造商龙电华鑫新能源科技股份有限公司背后的个人故事。该公司上周申请在纽约证券交易所上市,试图成为今年第三家登陆华尔街的中国企业。这类上市过去相当常见,每年动辄数十宗;但今年已明显放缓,原因是企业正同时面对太平洋两岸监管机构的压力。
在这个案例中,龙电华鑫背后的王氏家族背景,几乎肯定是其能在艰难环境下成功赴纽约上市的重要因素之一。龙电华鑫是王冠然父亲王伟东打造的商业版图一部分。王伟东上世纪90年代曾任职于中国证监会,其后自立门户,陆续整合出一系列企业,其中部分公司正是龙电华鑫的核心资产。
所有中国企业赴境外市场IPO均须获得中国证券监管机构批准。近来,中国证监会对赴美上市审批变得相当严格,部分原因是中美关系紧张,另一原因则是监管层有意遏止近年大量规模较小、质量参差的中国企业赴纽约上市。
自去年12月12日以来,中国证监会仅批准两宗新的华尔街上市案:龙电华鑫,以及二手车交易服务商大搜车。后者上月在纳斯达克挂牌,募资约5,000万美元。
不同于早前许多中国企业赴美上市通常募资不足2,000万美元,且多由小型精品投行承销,大搜车和如今龙电华鑫的IPO均有重量级机构参与。龙电华鑫的承销商包括Cantor Fitzgerald、招银国际及华泰证券,均是在美国及中国市场具一定分量的机构。公司投资者名单中亦不乏电动车电池领域的知名机构,包括韩国SK Inc.、未来资产,以及中国汽车巨头广汽集团。
龙电华鑫的客户名单同样星光熠熠,涵盖多家电池制造龙头,包括LG新能源、Panasonic Industrial Materials、SK On、三星SDI、宁德时代及比亚迪。
龙电华鑫未在招股书中披露募资目标,不过,Renaissance Capital估计,该公司上市募资规模或达约3.5亿美元,将成为奶茶连锁品牌霸王茶姬2025年4月在纳斯达克上市募资4.11亿美元以来,规模最大的中国企业赴美IPO。
周期性生意
虽然王冠然看起来略显年轻,要肩负如此重任似乎有些早,但必须指出,在中国家族企业中,由新一代接班掌舵并不少见。在这类情况下,通常会有更具经验的人在年轻掌舵者仍在学习时提供重要指导,而这里看起来也是如此。现年26岁的王冠然除了担任董事长,亦是联席CEO,另一位联席CEO是41岁的周广岭。周广岭具财务背景,曾任香港上市公司灵宝黄金的总裁助理,而灵宝黄金也是这个家族商业版图中的另一家公司。
从战略角度看,龙电华鑫颇具吸引力,因为其生产的铜箔不仅是电动车电池的关键材料,也是快速增长的储能系统电池的重要组成部分。此外,龙电华鑫还有一部分规模较小但仍相当可观的收入,来自用于印刷电路板(PCB)的铜箔;由于PCB被应用于服务器等AI算力产品,近期已成为热门领域。
不过,现实要更复杂一些。龙电华鑫大部分业务来自少数大型客户,这些客户订单规模庞大,但同时也有能力要求较低价格。公司的业务亦属于高度资本密集型,生产铜箔需要庞大投入。最后,电池行业本身具有很强周期性,而该行业目前才刚开始走出一轮深度低谷,这轮低谷的成因是此前新增产能迅速扩张,最终导致严重供过于求。
上述因素叠加之下,龙电华鑫在2025年开局疲弱,其后随着价格和需求改善,年内情况才逐步好转。公司2025年收入增长24%至109亿元,其后于2026年第一季度进一步由上年同期的19.1亿元增至40.7亿元,增幅超过一倍。
随着情况改善,公司毛利率由上年同期仅3%,升至2026年第一季度的10.4%。盈利方面,公司今年第一季度亦转亏为盈,录得1.34亿元盈利,扭转上年同期亏损6,840万元的局面。
除行业周期性外,公司亦因持续投入维护设施而背负沉重债务。截至去年底,公司短期债务高达55.4亿元,另有40亿元长期借款。庞大开支令公司在2024年及2025年的经营现金流均为负数,持续消耗其现金储备。公司甚至详细披露,近期曾“出现净营运资金不足,对我们持续经营能力产生重大疑虑”,并在获得主要股东财务支持后才得以缓解。
归根结底,龙电华鑫是一家人脉资源深厚的公司,作为电动车及储能行业的主要供应商,也处于相当有利的位置。不过,行业周期性以及客户带来的价格压力意味着,即使在景气最好的时候,公司可能也只能勉强挤出利润;一旦行业进入下行周期,则可能承受巨大压力。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量
相关新闻
-
简讯:畅销药销情暴跌 再鼎医药收入下滑
 ZLAB.US9688.HK
-
大搜车美上市遇冷 首日挂牌股价腰斩
DSC.US
- 还上什么市? 中国小企业接连撤回华尔街IPO



