
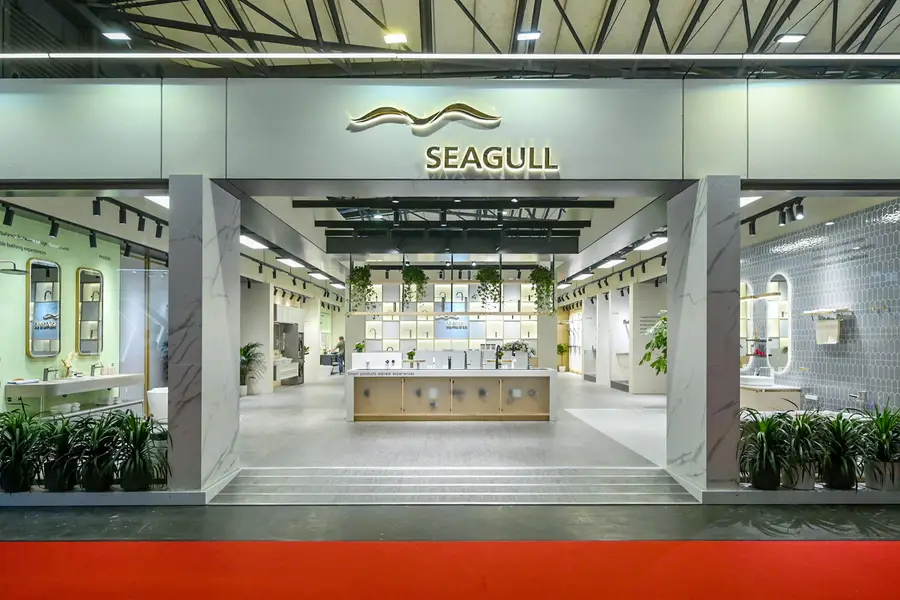
智能座舱企业博泰车联网同意收购广州海鸥住宅工业股份有限公司的控股权,以拓展中国快速增长的智能家居市场
重点:
- 博泰车联网将以8亿元人民币收购广州海鸥住宅工业股份有限公司20%股权,交易完成后将取得这家智能家居硬件制造商的控制权
- 公司希望利用其核心智能座舱软件,将智能家居硬件纳入其产品组合
梁武仁
外界或许会形容这是一次大幅“换挡”,这正是博泰车联网科技(上海)股份有限公司(2889.HK)最新动作的一大看点。公司上周宣布,将业务版图从核心的高科技智能座舱进一步延伸至厨房水槽及卫浴管件。乍看之下,这次转向有点令人摸不着头脑,但若深入了解其背后逻辑,就会发现并非毫无章法。
根据公司上周五的公告,这家智能座舱制造商已签署协议,拟以8亿元(1.19亿美元)从控股股东手中收购广州海鸥住宅工业股份有限公司(002084.SZ,下称海鸥住工)20%股权。尽管博泰车联网收购的是少数股权,但交易将令其取得这家卫生洁具制造商的控制权,并有权提名海鸥住工九名董事中的七名。博泰车联网支付的价格相当于海鸥住工账面价值的2.6倍,其中包括取得控制权所支付的溢价。
乍看之下,这项交易似乎偏离了博泰车联网的主营业务。公司主要从事汽车智能座舱业务,而海鸥住工则生产卫生洁具及装配式整装厨卫空间相关产品。
这两条业务线表面上缺乏关联,也令这宗交易显得不同寻常。博泰车联网似乎押注,推动汽车数字化的部分技术,同样可以应用于家居自动化。简单来说,公司希望利用其在汽车场景中的技术能力,进一步推动家居设备数字化。例如,理论上博泰车联网可以把AI语音助手、环境交互系统等核心产品,导入海鸥住工的厨卫硬件之中。
博泰车联网在公告中表示:“本次交易将本集团在智能汽车方面的能力向智能家居及其它相关终端场景进一步拓展,构建‘车家一体’的战略布局,促进本集团之长远发展。”
在5G通信网络快速铺设、政府政策推动,以及华为、小米和海尔等巨头加速统一生态整合的带动下,中国智能家居行业有望快速增长。根据Grand View Research的预测,2026年至2033年间,中国智能家居市场的年复合增长率约为24%,到期末年销售额将达1,170亿美元。这一增速明显高于Global Market Insights对全球市场的预测,后者预计截至2035年的九年间,全球市场年均增长约9%,使中国成为AIoT(人工智能物联网)崛起的核心增长引擎。
相比之下,中国智能座舱市场规模约为120亿至150亿美元,受制于汽车产量有限,同时持续的电动车价格战亦带来巨大压力,迫使博泰车联网等零部件供应商不断承受产品降价,侵蚀利润率。
更重要的是,智能家居硬件制造商拥有广泛的潜在客户群,从房地产开发商、家装连锁企业到个人消费者均涵盖其中。相比之下,博泰车联网等汽车供应商的客户群要有限得多,往往受制于少数几家车企。因此,对博泰车联网而言,跨足家居自动化不仅是从汽车场景延伸至家居场景的一项概念性布局,也是试图从竞争残酷、利润率承压的汽车供应链,转向一个利润率更高、前景更佳,而且从销售潜力来看规模已大得多的国内市场。
智能马桶
海鸥住工生产一系列高科技卫浴设备,包括智能马桶和坐浴器、用于厨房及浴室的红外感应水龙头,以及整合照明、通风和用水控制传感器的装配式卫浴单元。
但公司缺乏内部软件开发能力,而这正是其可以借助与博泰车联网新关系的地方。海鸥住工主要生产实体设备,让这些设备变得“智能”的软件则依赖第三方提供。如今,公司可以转向博泰车联网取得实现相关功能所需的软件。
此外,博泰车联网还可以把AI芯片加入其中。本月初,公司达成另一项交易,拟以不超过14亿元收购成都明夷电子科技股份有限公司70%股权。公司表示,这项交易进一步完善其“软硬芯云”一体化模式。
成都明夷是一家采用Fabless模式的芯片设计企业,专注于高性能模拟、射频及高速光电通信芯片。尽管这些芯片原本是为AI数据中心及高速车载网络而设计,但同样可以应用于广泛的家居场景,包括马桶的语音识别,以及供暖、通风和空调系统。
尽管如此,博泰车联网进入的市场与中国房地产行业直接相关,而后者正深陷长期低迷,这一点也反映在海鸥住工疲弱的业绩上。受中国住宅销售下滑冲击,海鸥住工去年收入下降8%至26.2亿元,连续第二年出现年度收入下滑。
海鸥住工的经营活动现金流仍为正数,但折旧成本及未售存货减值等会计因素令公司持续出现亏损。公司去年亏损1.181亿元,意味其短期内无法为博泰车联网的盈利带来任何提振。
博泰车联网本身亦尚未盈利,主要受到高额研发投入及中国电动车供应链价格压力影响。尽管公司去年收入大增37%至35亿元,但净亏损仍扩大逾一倍至约10亿元。
海鸥住工交易公布后的首个交易日周一,博泰车联网股价几乎没有变动。海鸥住工的股价表现则较好,在深圳触及10%的单日涨停限制。市场对收购计划出现这种反应并不令人意外,尤其是当买方可能像博泰车联网一样,需要发行新股为交易融资时。
收购海鸥住工的8亿元对价,相当于博泰车联网去年底所持14亿元现金及现金等价物的一半以上。因此,博泰车联网需要动用其他资金来源支付交易对价,并表示计划以“自筹资金”支付部分成本。
公司可以利用其相对较高的5.9倍市销率(P/S)发行新股,这一估值远高于德赛西威(002920.SZ)的1.8倍及亿咖通(ECX.US)的0.4倍。
博泰车联网转向智能家居领域在战略上有其合理性,也可能进一步推高公司估值。但希望短期内看到成果的投资者可能会失望,尤其是在中国房地产市场目前依然疲弱的情况下。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化



