曾經捧紅不少中國一線藝人的樂華娛樂獲港交所批准上市,預計9月成為香港“藝人管理第一股”

重點:

  • 樂華娛樂己通過港交所上市聆訊,預計最多集資13.5億元,但公司近期淨利潤率下降,或引起投資者關注
  • 藝人管理是公司最重要的收入來源,佔比高達九成,但同時涉及藝人管理的政策監管風險

羅小芹

娛樂公司最重要的核心資產就是藝人,一線藝人的去留,將直接決定公司命運。隨著中國官方對網絡信息的管控愈趨嚴格,演藝事業已經成為高風險行業之一,娛樂公司隨時因負面因素,在一夜間“人財兩失”。

本周日通過港交所上市聆訊的樂華娛樂集團(下稱樂華)是中國最大的藝人管理公司,它曾經在2018年2月准備衝刺A股,但2021年終止上市輔導,今年3月申請在港股上市。據公司招股文件顯示,公司旗下知名藝人包括王一博、韓庚,范冰冰的胞弟范丞丞等,以去年中國藝人管理收入計算,樂華擁有1.9%的市場份額,在高度分散的娛樂市場排名首位。

據IFR引述消息報道,樂華已開始上市前預路演,以了解機構投資者的申購興趣,公司計劃籌資1.5億至2億美元(10.1億至13.5億元),將用於持續投資藝人營運,包括收購及裝修一所藝人培訓中心、擴展訓練生計劃、擴充音樂知識產權庫、收購業務或資產等。

數據顯示,公司董事長、首席執行官及執行董事杜華是樂華第一大股東,她直接、間接持股合計50.18%,阿里影業(1060.HK)和華人文化的持股均為14.25%,字節跳動(TikTok母公司)的持股為4.74%。

收入集中藝人管理

創立於2009年的樂華,仿效韓國練習生模式培養藝人,迄今已成為內地造星事業的佼佼者。旗下66名簽約藝人有55名都通過這種方式出道,公司亦建立包括71名訓練生在內的人才儲備。除了獨立藝人外,樂華打造Uniq、Next、Everglow、Name及虛擬偶像團體A-Soul等組合,其主營業務是藝人管理,貢獻近九成營收。

值得一提的是,樂華早於2014年在韓國成立子公司樂華韓國,是中國首批實施“國際化”戰略,並將業務擴展至海外的藝人管理公司之一。

2018年間,中國娛樂界掀起一股選秀熱潮,《偶像練習生》、《創造101》和《青春有你》等選秀節目大熱,公司一線藝人如王一博、孟美岐等人氣大熱,帶動樂華收入大增。

但是,中國的電影和電視監管機構認為,太多的選秀節目對中國觀眾來說並不健康。因此,官方一直在通過限制播出的節目數量,來壓制這類型的節目,而這也看來像樂華面臨的主要風險之一。

樂華的營收從2019年的6.3億元,倍增至去年的12.9億元,其中藝人管理收入佔84%至91%:該公司期內利潤也從1.19億元大增兩倍到3.35億元。然而,公司今年前四個月的營收及利潤分別為為3.5億元及8,052萬元,淨利潤率也從去年的26%降至22.8%,主要因為藝人管理業務的收入分成,以及利用權益結算的股份支付增加,令期內營業成本增加近兩成,拖累盈利表現。

藝人管理是樂華營收的重中之重,但收入過於集中一項業務,也同時為公司帶來風險。

藝人聲譽影響公司

自從去年中發生吳姓藝人失德事件,觸發中國政府對娛樂圈的整治行動升級,其中網信辦開展為期百日的“清朗”專項行動,整治明星的“飯圈”亂象,加上愛奇藝(IQ.US),騰訊(700.HK)等舉辦的選秀節目遭先後叫停、抖音下架了明星榜等,反映這場風暴來得汛猛。

正如樂華在“風險因素”中提及,公司業務很大程度上取決於簽約藝人聲譽,任何涉及簽約藝人的訴訟、法律或法規的不合規事宜、個人不當行為、傳言或負面報道,都可能影響公司業績,因此公司在簽訂藝人合約前,會進行背景調查。

事實上,樂華通過培養訓練生來充實人才儲備,並且與字節跳動於2020年11月共同推出虛擬偶像團體A-Soul,希望減低一線藝人去留與政策風險對公司持續發展的不確定性影響。雖然樂華對A-Soul的盈利能力予以認可,在招股書中稱該虛擬組合為泛娛樂業務營收主力,但該部分業務僅佔營收不足3%,不足以分散傳統藝人管理業務的收入風險。

作為中國藝人管理公司,國內暫時未有上市企業能與其比較估值,如果參考韓國四大娛樂經理人上市公司,去年只有韓國天團BTS的經理人公司Hybe(352820.KS)錄得盈利,以Hybe的追蹤市盈率43.5倍,把樂華前四個月利潤引伸至全年預測2.42億元計算,樂華的估值約為105.3億元。

欲訂閱詠竹坊每周免費通訊,請點擊這裏
新聞

鍋圈第三季核心經營利潤跌最多57.3%

火鍋及居家餐飲食材供應商鍋圈食品(上海)股份有限公司(2517.HK)周四公布,第三季核心經營利潤約3,000萬至4,000萬元人民幣,按年減少43%至57.3%;收入約19億至20億元,按年下跌3.3%至增長1.8%。 公司表示,去年同期受惠於平台流量紅利,收入形成較高比較基數;今年持續加大品牌建設及創新業務投入,以吸引年輕消費者、拓展消費場景,亦影響期內盈利。 截至9月底,集團共有12,142家門店,按年淨增1,381家,其中鄉鎮門店3,478家,淨增916家。註冊會員增54.9%至約8,845萬名,第三季門店自有線上商城交易總額增逾50%。 公司股價周五低開,至中午休市報1.13港元,跌8.5%,年初至今累跌69%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Drinda does solar energy

鈞達海外擴產遇阻 叫停阿曼2.8億美元項目

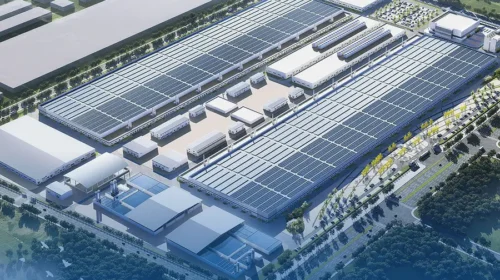
光伏電池製造商鈞達新能源表示,中東戰事、關稅不確定性及中國新增的技術出口限制,促使公司作出上述決定 重點: 鈞達新能源已取消在中東國家阿曼投資2.8億美元、興建年產能5GW光伏電池工廠的計劃 公司成為中國光伏業最新一家放棄海外生產項目的企業 陽歌 多重不利因素交織,令海南鈞達新能源科技股份有限公司(2865.HK;002865.SZ)取消在中東國家阿曼投資2.8億美元興建光伏電池工廠的計劃。公司周四公布這項決定,標誌着中國光伏企業海外布局再遇挫折。這些企業原本希望透過海外設廠,更貼近客戶,並避開針對中國製產品的貿易壁壘。 鈞達這次的決定,看來確實受到多項重大因素共同影響,難以歸結為單一主因。新工廠原定落戶阿曼,當地鄰近近期中東衝突的核心地帶,所幸廠址位於霍爾木茲海峽之外,毋須經過這個已成為航運主要瓶頸的通道。 關稅政策的不確定性也是一大問題。美歐愈來愈多將措施擴及中國企業在全球各地生產的光伏板及材料,對象已不限於中國境內製造的產品。過去,西方企業以中國產品獲得不公平的政府支持為由,決定對其徵收懲罰性關稅,促使不少中國企業到海外設廠,以避開這些措施。 最近,中國亦加強技術保護政策,防止本國企業將最先進的技術轉移海外。鈞達解釋取消阿曼項目的原因時指出,中國商務部上月提出修訂《中國禁止出口限制出口技術目錄》,增列部分光伏相關技術。 公司早在8月公布的中期報告中,已透露阿曼項目推進遇阻。 報告指出:「受國際貿易環境及關稅政策複雜多變,以及中東地緣政治不確定性增加等因素影響,公司原計劃……在阿曼建設的電池生產基地項目實施受到影響。」公司表示:「……將根據實際情況動態優化項目方案,審慎推進實施。」 這份審慎最終令鈞達董事會在周四會議上表決,正式取消計劃。該工廠原定年產能為5GW,配合集團位於江蘇及安徽的兩座國內工廠,後兩者現有總產能為40GW。 阿曼工廠原本是鈞達去年5月香港首次公開招股所得資金的最大用途,獲分配約13億港元所得款項淨額中的四分之三。據最新公告,原定投入項目的約9.7億港元,大部分尚未動用,現將重新分配至其他用途。 公司將把其中5.78億港元改用於光伏電池產品研發、技術升級及產線改造,另撥2.89億港元作原材料戰略性採購。公司表示,這將讓其增加銀漿及硅片儲備,兩者近期價格波動較大。餘下9,600萬港元將用作補充營運資金。 行業逐步回穩 投資者對取消項目的反應不一。公告發布後,公司港股周五早段下跌6.3%,但前一天曾上升8.1%,很可能是市場傳出這個面對重重阻力的項目將被取消,令投資者鬆一口氣。 事實上,光伏業正經歷歷來最嚴重的低潮之一,鈞達本已面對不少難題,實在無力再為阿曼項目增添煩惱。這輪低潮直接源於光伏產業鏈各環節企業過度擴產,造成嚴重產能過剩,產品價格自2023年起急跌。 鈞達的主要業績指標,也是整個行業的縮影。公司收入過去兩年大幅下降,去年為76.3億元人民幣(下同),不足2023年高峰時187億元的一半。公司於2024年轉虧,虧損由當年的5.91億元擴大至2025年的14.2億元。去年光伏電池產量為28.9GW,意味著在行業供應過剩下,近三成產能閒置。 不過,隨著政府介入,引導企業淘汰舊產能,並推動部分較小型企業退出市場,情況終於開始回穩。鈞達2026年上半年收入按年下跌14%至31.5億元,跌幅較2025年全年的23%收窄。虧損亦趨穩,由去年同期的2.64億元略減至2.61億元。 最新趨勢繼續顯示改善跡象。光伏組件製造商晶科能源(JKS.US;688223.SH)及多晶硅製造商大全新能源(DQ.US;688303.SH)均表示,第三季產品價格較第二季回升。隨著情況改善,分析師預期鈞達今年下半年收入將恢復增長,追蹤其深市股票的六名分析師,全部給予「買入」或「強力買入」評級。 鈞達並非唯一取消海外項目的企業。能源市場資訊機構OPIS於2026年6月發表報告指出,兩個中國企業在中東的大型光伏製造項目已基本停滯,其中一個似乎就是鈞達的項目,另一個涉及一家硅錠及硅片生產商。華盛頓去年表示,與中國有關聯的美國工廠所生產的任何產品,均不符合政府補貼資格,此後中國企業亦放棄了多個美國光伏製造項目。 綜合各項因素,鈞達及同業的前景雖然好壞參半,但整體偏向正面。在北京政策支持下,行業漫長的低潮似乎終於開始觸底。西方關稅及中國技術轉移限制,雖然看來正為海外設廠熱潮降溫,卻也可能促使企業更審慎評估海外投資,最終對企業有利。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

反應平淡低位定價 國星宇航午收僅升1.5%。

商業航天企業成都國星宇航科技股份有限公司(6935.HK)周五在香港掛牌,開盤即下跌1.85%至24.44元,之後股價一度倒升5%,午間收報25.26元,較上市定價微升1.45%。 國星宇航發售3,012.1萬股,每股招股價介乎24.9元至33.2元,最終只能以低位定價。公開發售超額認購只有2.4倍,國際配售輕微超額0.79倍。基石投資者只有兩位,認購約241萬股,佔發售股份的8%。 所得款項淨額6.52億元,約35.6%用於提升公司的研發能力、24.4%用於建設深圳的中心、20%用於尋求戰略投資及收購機會,10%用於償還銀行貸款,餘下一成作一般營運資金。 公司2026年上半年的收入約2.26億元人民幣(下同),按年下跌6.3%,期內虧損收窄至1.5億元,同比跌21.5%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Yum China opened 20,000th store

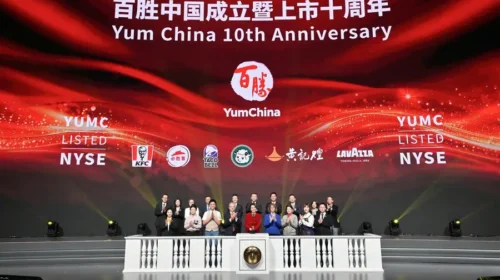
百勝中國迎上市十周年 門店突破20,000家

繼2020年開出第10,000家門店後,肯德基和必勝客背後的百勝中國僅用六年便達成最新里程碑 重點: 百勝中國開出第20,000家門店,計劃到2030年再增10,000家餐廳 百勝中國還推出了全新的「AI店長小助理」,旨在讓門店管理更輕鬆及高效   陽歌 周四,隨著六家新餐廳同時開業,百勝中國控股有限公司(YUMC.US; 9987.HK)迎來了重大里程碑,門店總數突破20,000家。差不多40年前,當公司帶著首家肯德基進入中國市場時,幾乎沒人能想到它最終會成長為中國最大的餐飲企業。現在,這一商業帝國不斷發展壯大——截至9月底,公司已擁有14,307家肯德基門店,另一大主力品牌必勝客門店達到4,740家。 百勝中國周四還迎來了另一個重要里程碑——從美國的百勝環球公司(YUM.US)分拆並獨立上市十周年。上市以後,公司在過去十年間為投資者帶來了可觀的回報:不僅股價翻倍,還通過派息和股票回購返還了超70億美元。 百勝中國同時展示了最新的AI應用——「AI店長小助理」,旨在為餐廳經理減負,同時提升餐廳運營效率。 對於正在加速擴張、計劃到2030年突破30,000家門店大關的公司而言,20,000家門店的里程碑只是最新的一站。1987年在北京開出首家肯德基後,公司用了33年時間,在2020年達到10,000家門店的規模。而接下來新增的10,000家門店則快得多,僅用了六年時間。根據最新目標,公司將在短短四年內再增加同樣數量的門店,相當於每三到四個小時就新開一家店。 這一擴張進程是多維度的。除了深耕北京、上海等先發市場,百勝中國還大力進軍眾多的下沉市場。在大城市中,公司面臨著麥當勞等同級別對手的競爭,本土連鎖品牌如塔斯汀等也虎視眈眈。為緩解壓力,公司正試圖通過開設新店來跑贏對手,其中許多新店都位於下沉市場。在截至今年9月的12個月里,肯德基新進駐了370多個城鎮,必勝客則新進駐了350多個城鎮。 百勝中國及其同行還在應對中國經濟放緩的挑戰,這一形勢促使消費者變得更加謹慎,也更注重性價比。受此影響,今年第三季度中國餐飲業收入的單月增幅僅為1%至2%,較第一季度的4.2%大幅放緩。在這樣的大環境下,剔除匯率的正面影響,百勝中國第三季度的系統銷售額仍同比增長3%,跑贏餐飲行業整體水平。 百勝中國CEO屈翠容在宣布這一最新里程碑的公告中表示:「在充滿變化的市場環境下,我們始終高度關注執行——想盡一切辦法解決問題,把策略落地,並實現可持續的盈利和業績增長。」 百勝中國旗下六大主要品牌各開出一家新店,借此達成了這一里程碑。這六大品牌包括核心品牌肯德基和必勝客、Lavazza咖啡連鎖、塔可鐘(Taco Bell)墨西哥風味連鎖、小肥羊火鍋連鎖,以及主打傳統中式燜鍋的黃記煌連鎖餐廳。 為慶祝這一時刻,公司還召集了近10,000名餐廳經理,在成都舉辦了餐廳經理年會。 新店型 新模塊 百勝中國的快速擴張,很大程度上歸功於多年來對新店型的探索以及深入的菜單本土化。 北京首家肯德基在當時頗具革命性意義。開業之初,一頓飯大約要花20元,相當於當時許多人平均月薪的五分之一,但是它提供了大多數中國人前所未見的服務水準。 公司最初堅持採用僅包含核心產品的簡單菜單,包括招牌的吮指原味雞、土豆泥、蔬菜沙拉以及幾款軟飲。快進到現在,肯德基中國的菜單上已出現了全雞、蛋撻和氣泡咖啡等產品。百勝中國的第二大品牌必勝客,也在菜單上推出了榴蓮比薩和比薩堡等創新單品。 百勝中國為肯德基和必勝客推出了一系列不同店型,包括在下沈市場更容易開設、更具成本效益的緊湊型門店。過去幾年,公司還開始推出與現有肯德基和必勝客門店肩並肩運營的新模塊,通過共享廚房等模式加快開店速度、提升運營效率。這類模塊包括:截至9月底門店數超4,000家的肯悅咖啡(KCOFFEE Cafe)、門店超700家的輕食店肯律輕食(KPRO),以及門店突破300家的必勝客旗下的必勝漢堡(Pizza Hut Burger Bar)。 為確保品質,公司多年來一直堅持自營模式,現在也開始擁抱加盟以加速增長。其肯德基和必勝客的加盟門店網絡,預計將從2018年的500多家增至2028年的5,000家以上。 在最新公告中,百勝中國還公佈了新推出的 「AI店長小助理」。該產品建立在去年開始試點的AI助手「Q睿」基礎之上,後者旨在協助餐廳經理處理數據密集型任務。而最新智能體的設計初衷是繼續減輕此類負擔並提升效率。它將AI和先進技術與餐廳運營數據及互聯廚房設備相結合,可根據餐廳客流、員工配置和庫存水平,給出諸如調整備餐和用工需求等建議。 有了AI的加成,以及其他增效措施發揮作用,加之大宗商品價格走低,百勝中國公佈今年第三季度餐廳利潤率同比上升0.5個百分點至17.8%。公司本月初發布的最新季報顯示,當季營收同比增長8%至34.8億美元,淨利潤增長10%至3.11億美元。公司在該季度淨新增692家門店,使門店總數達到19,989家,是其最接近的競爭對手麥當勞中國的兩倍多,後者門店數為8,395家。 儘管宏觀環境充滿挑戰,但關注百勝中國的市場人士仍對公司持相當積極的態度。在雅虎財經調查的21位分析師中,有20位給予公司「買入」或「強力買入」評級。此外,公司股價今年小幅上漲。在眾多中概股走低的市場環境下——香港恆生指數下跌5%,上證綜指更是下跌7%,百勝中國的表現已屬難得。…