
國貨美妝挑戰外資巨頭 自然堂加入赴港上市行列
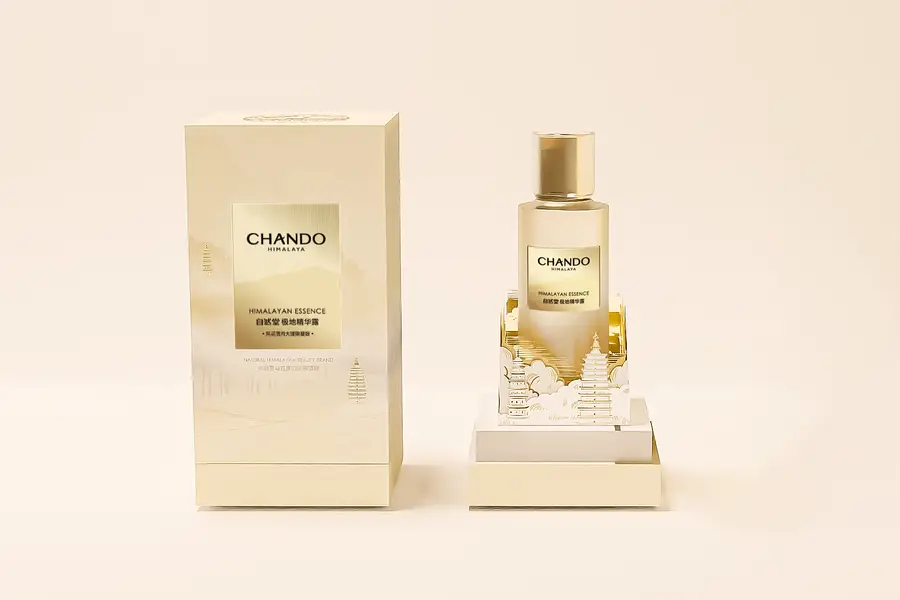
自然堂成為最新一個申請赴港上市的中國化妝品品牌,公司最近一輪融資後估值達10億美元,晉身獨角獸行列,投資者包括歐萊雅
重點:
- 自然堂已遞交香港上市申請,雖然毛利率偏高,但營銷開支同樣居高不下,令盈利表現波動
- 這個成立25年的化妝品品牌,研發開支僅佔收入2%,在中國消費者對產品要求愈來愈高的情況下,單靠東方美學概念已不足夠
譚英
自然堂全球控股有限公司最新遞交的香港上市申請,顯示中國龐大的化妝品市場蘊藏巨大潛力,因為本土消費者正愈來愈傾向把美容消費投向國貨品牌。這家公司正在中國化妝品市場快速崛起,而這個市場過去一向由外資品牌主導。公司上周提交的最新上市文件顯示,市場前五大參與者目前仍清一色是國際巨頭,包括歐萊雅(OR.PA)、寶潔(PG.US)、雅詩蘭黛(EL.US)、資生堂(4911.T)及LVMH(MC.PA)。
不過,這種格局似乎正在迅速改變,國貨化妝品品牌正快速撼動外資在中國1.1萬億元(1,590億美元)化妝品市場的主導地位。根據中國香料香精化妝品工業協會的數據,國貨品牌去年已拿下超過一半市場,佔整體銷售額57.4%。
在抖音去年按商品交易總額排名的五大品牌中,有三個是國貨品牌,其中以上美股份(2145.HK)和珀萊雅(603605.SH)領先。根據財新研究,自然堂排名第五,較2024年的第八位上升三個名次。
自然堂在2024年是中國第三大國貨化妝品公司,僅次於珀萊雅和上美股份,儘管以收入規模計,只及它們的一半。自然堂去年收入為53億元,按年增長15.2%;相比之下,珀萊雅2024年收入超過100億元,上美股份則為91億元。
如果說自然堂的體量較競爭對手小一號,它這次IPO仍然可算是國貨化妝品品牌的一個里程碑,原因是公司背後有全球大型品牌加持,這個品牌就是歐萊雅,後者在2024年及2025年向自然堂投資4.42億元。對自然堂來說,歐萊雅是公司少數、也是最早一批外部投資者之一,而公司創辦人直到2023年仍否認有上市打算。更值得注意的是,公司最近一輪融資後估值達71.4億元,跨入估值10億美元以上的獨角獸公司行列。
自然堂創立於2001年,是這一代國貨化妝品企業中歷史最悠久的一批。它的公司輪廓,某程度上正好反映出國內美妝行業的優勢與短板。
從優勢來看,自然堂及其同業普遍擁有較高毛利率、相對不俗但帶有波動的盈利能力,以及較強的電商經營能力。它們的大部分銷售來自線上渠道,當中網絡關鍵意見領袖(KOL)扮演重要角色。這些國貨品牌大多走大眾市場定價路線,單件產品售價通常低於300元,與普遍定位較高端、價格更高的國際大牌形成區隔。
2025年,自然堂主要產品線護膚品的毛利率為71.8%。若連同規模較小的彩妝、個人護理及其他產品分部計算,公司全年整體毛利率為70.6%。它的競爭對手毛利率也大致處於相近區間,但略高一些,例如珀萊雅2025年上半年的毛利率為73.4%,上美股份2025年全年則為75.2%。
線下網絡成雙刃劍
與競爭對手不同,自然堂擁有龐大的線下零售網絡。根據申請文件,公司擁有64,800個零售銷售點。這對於喜歡先試用再購買的消費者而言或是一大賣點,但同時也意味著更高的門店廣告、戶外廣告以及分銷成本。
至於國貨化妝品品牌的劣勢,首先是其依賴的營銷模式成本持續上升,包括KOL帶貨以及電商平台費用,隨著需求增加而不斷提高。據中國媒體報道,美妝主播的直播佣金已由2024年的約40%上升至2025年的60%。抖音亦將護膚品類的技術服務費由2%提高至2025年的4%。
自然堂持續擴大其KOL資源池,包括內部及外部兩類。2023年至2025年間,其內部KOL數量由52人幾乎翻倍至98人,同期外部KOL數量亦由11,852人增加至13,611人。
因此,自然堂的銷售及營銷開支持續上升,這在化妝品企業中相當普遍。2025年該項開支佔收入57.2%,其中部分原因是KOL成本高企。銷售及營銷一直是公司的最大開支,佔收入比重由2023年的54.2%上升至2024年的59%,該比重的變動會直接影響公司的盈利表現。
自然堂去年淨利潤按年增長84.7%至3.508億元,但此前2024年曾出現37%的下滑。公司將2024年的盈利下降歸因於「加大產品及品牌營銷活動帶來的成本上升」。
公司亦正積極擴展線上銷售渠道,隨著該部分業務成為主要收入來源,逐步由傳統線下渠道轉型。然而,即使線上收入佔比已由2023年的61.9%提升至2025年的69.5%,仍遠低於上美股份去年93.9%的線上收入佔比,以及珀萊雅2025年上半年96%的水平。
大眾市場國貨品牌面臨的一大問題,是如何應對人口結構變化。年輕消費者不僅追求低價與東方美學風格,亦要求產品真正具備其宣稱的功效。若產品標榜抗衰老或美白,他們期望看到實證,而非僅有標籤。這意味企業需加大產品研發投入。然而,儘管各家公司均強調其科學配方及天然成分,實際研發投入普遍不高。自然堂與珀萊雅的研發開支均低於收入的2%,而上海上美股份在2025年的研發投入佔比為2.4%,在三者中最高。
自然堂幾乎完全依賴其同名品牌作為收入來源。這亦構成另一項風險,因為在一個受消費潮流及社交媒體影響甚大的行業中,一旦品牌出現聲譽問題,影響可能迅速擴大。
據中國媒體報道,自然堂品牌產品在2025年佔公司銷售額的95.3%,而珀芙研、美素、春夏及己出等其他品牌的貢獻則微乎其微。相比之下,珀萊雅及上美股份對主品牌的依賴約為80%,且在培育次品牌方面表現更為成功。
這次IPO申請並非自然堂首次嘗試上市,公司去年曾遞表,但該申請已於今年3月失效。目前公司正與已在上海上市、並於去年10月申請赴港第二上市的珀萊雅競速。兩者均希望複製上美股份的表現,後者自2022年集資11億港元(1.404億美元)上市以來,股價已大致翻倍。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
AI熱潮添增長動力 ASMPT決定保留SMT業務
中國餐飲業放緩 海天嚐苦味
經濟放緩匯率添壓 海信家電盈利急凍





