

新吉奧盈利越跌股價越升 答案可能是:「股權集中」
新吉奧房車半年內股價升九倍,盈利卻跌近八成。股權集中警示後,股價急挫,海外擴張能否支撐高估值,仍待業績驗證 重點: 公司逾九成股份集中於主席及另外22名股東與相關人士手中 公司上半年股東應佔利潤下跌78.5% 李世達 既無熱門題材加持,盈利又大幅倒退,一家房車製造商的股價,卻在半年間飆升九倍。主要向澳洲及新西蘭市場銷售房車的新吉奧房車有限公司(0805.HK),正拓展產品線及海外市場,但在擴張成果兌現之前,一紙股權集中警示,讓公司受到外界關注。 由4月30日至10月23日,新吉奧股價從1.4港元升至14港元,上漲900%,10月26日更升至15.09港元。其間公布的中期業績顯示,上半年收入雖增加14.9%,股東應佔利潤卻下跌78.5%,僅661萬元人民幣(下同)。 證監會於10月26日公布股權集中查訊結果,指出截至10月13日,主席兼首席執行官繆雪中持有公司48.69%股份,另外22名股東及相關人士合共持有41.69%,兩者合計達90.38%,其餘股東僅持有9.62%。警示公布翌日,股價急跌33.4%,收報10.05港元。 即使經歷這輪急跌,新吉奧市盈率仍超過千倍。盈利基數收縮放大了這項指標,但也凸顯公司需要更強的盈利,才能為目前估值提供支撐。 集中持股放大風險 按證監會公布名單計算,新吉奧是今年截至10月26日第17家被公布股權高度集中的公司。這類警示屬持續市場監管的一環。股份集中於少數持有人,可能放大交易對股價的影響。假如這些股東甚少出售,願意在市場上交易的股份便可能有限,少量買盤也容易推高價格;反過來,承接不足亦可能放大跌幅。這種結構增加交易風險,卻不足以單獨解釋此前九倍升幅的成因。 公司其後應聯交所要求發公告,確認公眾持股不少於25%,符合上市規則。這與證監會指出股權高度集中並不矛盾,部分集中持股的股東,仍可能符合「公眾股東」資格,其股份可計入公眾持股量。因此,達到25%的規定,不代表股份已分散於大量投資者手中。 事實上,新吉奧上市時已有集中持股的特徵。2025年1月的分配結果顯示,控股股東持股74.38%,前十大股東合計持有93.33%。此後控股股東雖多次減持,包括今年5月向獨立第三方簡子珊場外轉讓佔股本16.15%的股份,但大額股份轉讓本身,未必能令持股廣泛分散。控股股東持股下降,亦不代表市場上可供買賣的股份必然同步增加。 盈利受拖累 集中持股可能放大股價波動,但急升後的估值能否獲得支撐,仍要看業務表現。事實上,盈利壓力早於去年浮現,2025年,新吉奧收入僅增約0.8%,股東應佔利潤下跌28.9%至3,082萬元;今年上半年收入恢復增長,盈利仍未止跌。 新吉奧以中國製造和供應鏈為基礎,在澳洲進行最終組裝、定制及質量控制,再透過當地門店與經銷商銷售。目前的發展重點,是由需要其他車輛牽引的拖掛式房車,拓展至可獨立駕駛的自行式房車,並在澳洲、新西蘭以外開發歐洲及加拿大市場。 銷售數據顯示,公司需求有所改善。上半年房車交付量增長10.3%至1,508輛,6月底在手訂單達1,852輛,合約價值約5.52億元。銷量增加帶動毛利增長14%,毛利率則由29.5%微降至29.3%,但毛利增長帶來的效益,被費用增加及其他收支轉差抵銷。 自營門店擴張令銷售及經銷開支增加26.5%至6,675萬元,快於收入增速;同期錄得基金投資虧損1,070萬元,匯兌收益亦減少約1,092萬元,令其他收支由收益1,759萬元轉為虧損393萬元。新增銷售帶來的毛利,未能抵銷費用增加及其他收支轉差的影響。 拓展自行式房車及歐洲、加拿大市場,有機會增加客源,但產品認證、銷售渠道及售後服務均需投入。目前的銷量及訂單增長,尚不足以證明盈利即將大幅回升,公司仍須以交付、成本控制及盈利表現,證明高估值有所支撐。 股權集中警示本身不等於違規認定,也不會自動觸發停牌,當股份集中於少數持有人,市場會更關注價格能否反映真實供求,以及沽售時是否有足夠承接。即使公司符合公眾持股規定,這些疑慮仍可能令投資者卻步。

簡訊:上市一年業績續下挫 新吉奧盈利最高跌三成
主要市場在澳洲及新西蘭的休閒車製造商新吉奧房車有限公司(0805.HK)周日發公告,料2025年全年盈利介乎3,100萬元人民幣(下同)至4,000萬水平,即同比下跌12%至31.85%。 新吉奧去年初才在香港上市,翌年業績表現已不濟。公司表示去年在宏觀經濟波動,滯脹壓力下,人們減少非必要開支,令旗下房車銷售出現下滑,期內澳洲儲備銀行連續加息,令情況進一步惡化。 而且,公司的新型混合越野拖掛式車型,仍處初期生產階段,未達規模化,成本較高,迭加市場競爭影響定價,令該車型出現負毛利率。期內,公司因要擴張自營店,前期的投資及銷售開支均增加,導致費用上升。 周一新吉奧平開報1.17港元,股價較公司去年初上市低8%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
市盈率高企的維他奶 點止收購概念咁簡單
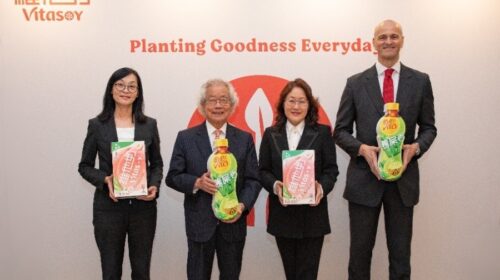
香港老派飲料維他奶剛派出一份理想的成績表,原來公司除了被收購概念外,自身業務增長也足夠支撐股價表現 重點: 維他奶去年盈利增長逾倍 黃氏家族的狙擊似暫時偃息旗鼓 劉智恒 「點止係汽水咁簡單」是維他奶國際集團有限公司(0345.HK)多年前一句家傳戶曉的廣告口號。確實,經過數十年發展,維他奶的飲品組合並不簡單,維他檸檬茶更一度風行神洲大地,當年內地網上一句:「維他檸檬茶,爽過吸大麻」,讓維他產品爆紅,至今維檸檬茶仍具相當知名度,難怪信和置業的黃氏家族對維他奶起了覬覦之心。 去年黃家不斷在市場收購維他奶股份,將原本的維他奶股價不斷推升,由9月底約4.5港元,不足兩個月升急升猛漲至12.88港元,爆升1.7倍,市盈率高達100倍。其後股價回軟,即使近一個月股價在9港元至9.3港元間上落,市盈率也高達八十多倍。 盈利大升逾倍 當人人覺得股價貴得沒道理之際,近日公司公布2024及25年度業績,收入62.74億元,按年微升1%;但盈利卻能大幅上升102%至2.35億港元。按此盈利推算,市盈率馬上腰斬至40倍,估值慢慢又趨向合理水平。換言之,公司並不是光靠收購推升股價,而實際是有底氣支撐。 維他奶能在經濟疲弱下突圍而出,全賴中港市場業務轉好。中國業務上,收入只是微升,但因為透過提高營運效率、原材料價格下降,以及嚴控成本,加上創新產品如草莓味及香蕉味豆奶,及無糖檸檬茶等帶來額外收入,令公司經營溢利大幅上升41%。 香港方面,雖然零售環境惡劣,但在廣泛市場覆蓋及產品創新下,銷售量增加;配合生產效率改善及原材料成本下降,帶動經營益利增長24%。 另外,澳洲及新西蘭受惠生產回穩及物流優化,業務有所好轉,因而減低了經營虧損4%。 財務上,維他奶亦相當健全,截至今年3月底止,現金高達12.68億港元,按年上升37.4%。公司的銀行借貸只是2.65億港元,淨負債比率只是10%。 收購催化股價爆升 業務與財務基本面穩健外,黃氏家族的收購,有機會再次成為股價上漲的催化劑。目前黃氏家族中,楊協成的黃志達及旗下機構已持有12.26%股權,加上信置主席,即黃志達兄長黃志祥持有的5.10%,黃家持股已超18.1%。 維他奶大股東羅友禮加上創辦人羅桂祥成立的基金,以及羅家後人持股,已超25%。不過,三菱日聯金融集團及加拿大基金Global Alpha Capital Management是兩大家族後持股量最高的股東,其中三菱日聯一度超過10%,經過連番減持,現持股量低於5%,因而不用對外披露;市場就推測,三菱日聯的股份,是轉售予黃氏家族。 至於Global Alpha Capital Management,仍持有維他奶5.05%股權。基金的投資講回報,有利可圖下,難保兩大基金會向黃家售股,讓後者有機奪下維他奶控股權。 臥榻之下豈容他人酣睡,面對股權有機旁落,不排除羅家會增持股份以捍衛大股東的地位,雙方爭逐下,隨時可進一步推升股價。 黃家進可攻退可守 事實上,維他奶在過去的年度,不斷進行股份回購,涉及423.2萬股。回購後註銷,換言之公司的流通股份減少,意味現有的大股東持股比例有機提升。市場也推測,此舉不失為變相增加持股比例的手法。而持續註銷回購股份,也可將每股盈利提升,對股東也是百利而無一害。 上周維他奶業績發布會上,有關黃氏家族的意圖,執行主席羅友禮指出,黃家僅回應買維他奶是長遠的投資。羅友禮則再強調:「這個真的要問他們才知」。 其實說穿了很簡單,不外乎兩個原因,一是相中你的業務,希望通過收購可進一步壯大楊協成的發展;另外不就看中維他奶的盈利能力,長遠具投資價值。 確實,羅家的持股量加起來不足三成,控股權並非牢不可破,即使黃家最終鍛羽而歸,光是從他們密密收購開始,維他奶股價至今大升逾倍,黃家持有近兩成股權,至今已大賺一筆。…
簡訊:新吉奧首日掛牌股價急挫
休閒車製造商新吉奧房車有限公司(0805.HK)周一在香港掛牌,開市下跌23%,報0.98元,但隨後收復部分失地。午後開市報1.02元,下跌約20%。按該價計,市值約9.8億元。 新吉奧周五提交的股票交易所文件顯示,以每股1.27元的價格出售2.4億股,接近公司招股價1.24至1.64元的低位,集資約3.05億元。公司在香港發行部分獲1.5倍超額認購,而國際部分僅僅足額。 公司在中國生產的房車主要銷往澳洲和新西蘭。在過去三年中大約翻了一番,從2021年的1,330輛到2023年交付的2,694 輛。期間,收入增長了140%,從2021年的3億元增長到2023年的7.2億元,表明它能夠憑借自己不斷增長的規模和品牌知名度,增加每輛車產生的收入。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關新聞
-
統一中期盈利升一成 業績做好隱憂尚存
 0220.HK
- AI直播提升營運效率 交個朋友料中期多賺最多65%
- 生豬肉價下跌 牧原7月銷售收入大跌24%
-
同程掌舵 嘀嗒出行力拼重返增長
2559.HK0780.HK


