
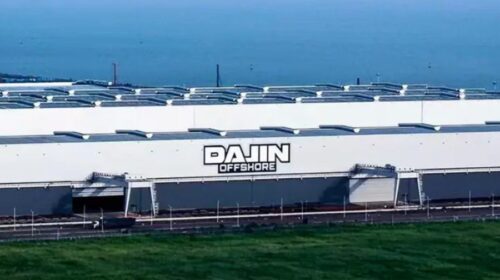
大金重工第三季業績惡化 上市五月股價勁挫六成
今年6月大金重工趁業務高峯期發行H股上市集資57億港元,但認購的投資者至今要慘蝕逾6成。 重點: 今年頭3季盈利下跌兩成 業務受匯兌損益及交付期影響而表現波動 鄭瑞棠 近期港股市況反覆,半新股普遍有大幅調整,主要從事海上風電設備生產的大金重工股份有限公司(1081.HK; 002487.SZ)年中趁港股高峯期發行H股上市,但下半年盈利表現顯著下滑,現股價較招股價低65%。 大金重工近日公布2026年度第三季業績,頭3季收入43.63億元人民幣(下同),下降5.05%,淨利潤7.1億元,下降19.97%。不過只計第三季表現,收入跌幅達37%,淨利潤跌幅更達67.9%,顯示公司的營運急速惡化。 公司指盈利下跌是因交付量階段性回落和訂單結構差異所致,另外人民幣匯價上升令公司出現匯兌虧損,若剔除匯率的影響,首三季淨利潤同比增長約6%,毛利率亦由31.1%升至35.6%。 大起大落 近年大金重工A股的走勢可說大起大落,隨著公司歐洲市場爆炸性增長,及轉型一條龍供應鏈的運作漸見成效,其2025年度盈利大增逾1.3倍。大金重工股價自10多元起步,最高升至今年5月逾90元水平。 就在股價創出新高時,大金重工5月底宣布發行H股集資,雖然公司不是當炒的AI概念股,但憑著當時業務及A股有出色表現,最終獲134倍認購,並且以上限價66.4港元上市,成功集資逾57億港元。 大金重工上市初期僅穩守招股價附近,但踏入7月市場氣氛急降溫,股價開始斷崖式下跌,半個月已大跌一半至約30港元,令上市一眾著名的基石投資者,如新加坡政府投資公司、高瓴資本及瑞銀等也要深深坐艇。 投資者雖大幅虧損,但公司集資所得50多億港元已袋袋平安,對改善現金情況大有幫助,今年頭3季籌資活動產生現金流量淨額達61.7億元,同比大增484%。 除了上市時機準確外,大金重工創辦人金鑫在創業及發展公司期間有幾個重要的決定,令公司的規模迅速擴大。 金鑫1967年生於遼寧營口,大學畢業後在一紡織廠擔任技工,憑出色的個人能力獲晉升為團委幹部。90年代初,他在阜新區擔任盼盼門公司總經理,銷售家傳戶曉的品牌「盼盼防盜門」,賺得人生第一桶金。 第一桶金 2001年34歲的金鑫開始創業,買下鋼結構生產線經營,2003年創辦遼寧大金,生產重型工業裝備。其後中國大力發展新能源,大金加入風電設備領域,2010年大金重工在深交所上市,成為中國第一家風電塔筒行業上市公司。 其後金鑫再次展現其遠見,首先他有感內地風電市場競爭十分激烈,內捲嚴重,相反歐洲市場風電設備需求強勁,但產能長期缺乏,所以將重心放在歐洲市場。目前大金已是歐洲風電之王,2025年上半年歐洲風電單樁市場佔有率達29.1%。 風電設備屬重型裝置,大金重工主要在國內生產並交付海外,運輸成本高昂,交付的流程也沒有保障。所以公司近年由單一裝備製造商,轉型至「製造+運輸+母港+安裝」一體化交付商。即公司除了生產設備,更自設運輸船舶,興建碼頭,並且進行安裝,為顧客提供一條龍服務。這樣降低客戶的項目執行風險,令公司的毛利率也得以提升。 背後隱憂 不過公司高增長背後也有隱憂,首先是大金重工客戶較為集中,2025年頭5大客戶的收益佔總收入79.3%,最大客戶佔總收入近5成。而且業務集中歐洲,市場擔憂歐盟可能基於安全理由,考慮對中國風電裝備進口採取限制措施。 此外,大金主要收入來自海外收取外幣,盈利受人民幣匯價波動影響,例如2025年匯兌收益1.54億元,但2026年上半年則有匯兌損失0.98億元,形成明顯對比。 大金重工上市後股價大跌,或已反映大部分不利因素。花旗證券指第三季業績遜預期,主要因交付較預期慢、補貼前景不明及利率上升令回報降低,下調2026至2028年純利23至29%,目標價亦由43港元下調至34港元,評級維持「買入」。該行稱公司現價相當於2027年市盈率10倍及市賬率0.9倍,估值已吸引。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

出口交付規模提升 大金重工上半年多賺近一成
海上風電裝備供應商大金重工股份有限公司(1081.HK; 002487.SZ)上周五公布,上半年收入32.53億元(4.84億美元),同比增長14.48%;錄得淨利潤6.01億元,同比增加9.89%,創歷史同期新高。 扣除非經常性損益後淨利潤5.89億元,增長4.57%。經營活動現金流淨額大增544%至15.33億元。公司表示,業績增長主要受海工出口交付規模提升帶動。期內出口收入達26.75億元,佔總收入82.25%,比重同比提升3.3個百分點;出口海工交付量接近12萬噸,亦創歷史同期新高。 大金重工主要向全球海上風電開發商提供風電基礎裝備製造、運輸及交付服務。上半年唐山曹妃甸深遠海海工基地正式投產,年產能約40萬噸,可生產配套15至25MW大型風機的超大型單樁、浮式基礎及導管架等產品。 公司指出,歐洲仍是其核心市場,預計至2030年歐洲海上風電累計裝機規模約73GW,未來五年年均並網規模約7至8GW。 公司股價周一低開,至中午休市報29.22港元,跌10.86%。該股自今年6月上市以來,股價累跌56%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

簡訊:大金重工港股首掛收平
海上風電裝備供應商大金重工股份有限公司(1081.HK; 002487.SZ)周五在港股掛牌上市,早盤走低,其後收復失地,平盤收市,報66.4港元。 公司公布,此次全球發售1億股,每股發售價66.40港元,淨籌約64.65億港元。其中,香港公開發售獲133.39倍超購,國際發售獲9.68倍超購。 大金重工成立於2003年,主力提供風電基礎裝備「建造+運輸+交付」一站式解決方案,於2010年在深交所上市,成為中國A股首家風電塔樁上市公司。 據弗若斯特沙利文資料,以2025年上半年單樁銷售金額計,大金重工是歐洲市場排名第一的海上風電基礎裝備供應商,市場份額29.1%。集團是亞太地區唯一向歐洲批量交付單樁的供應商。 公司稱,集資所得款項中,55%將用於深遠海綜合解決方案升級;20%用於歐洲總裝基地投資及建設;10%用於全資擁有的全球研發中心,其餘資金用於海外市場拓展與一般營運用途。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
相關新聞
-
簡訊:大金重工港股首掛收平
002487.SHE
-
出口交付規模提升 大金重工上半年多賺近一成
002487.SHE
-
東涌酒店傳被接管 世茂前景未許樂觀
0813.HK
-
儲能板塊股價腰斬 德業上市估值料受壓
605117.SHG
-
由電鑽大王到工業股之王 創科毛利率創十八連升神話
0669.HK
-
上市9年傷盡股民心 閱文冀藉AI加IP翻身
0772.HK
- 上市三年市值蒸發九成 Keep要翻身路難行


